Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



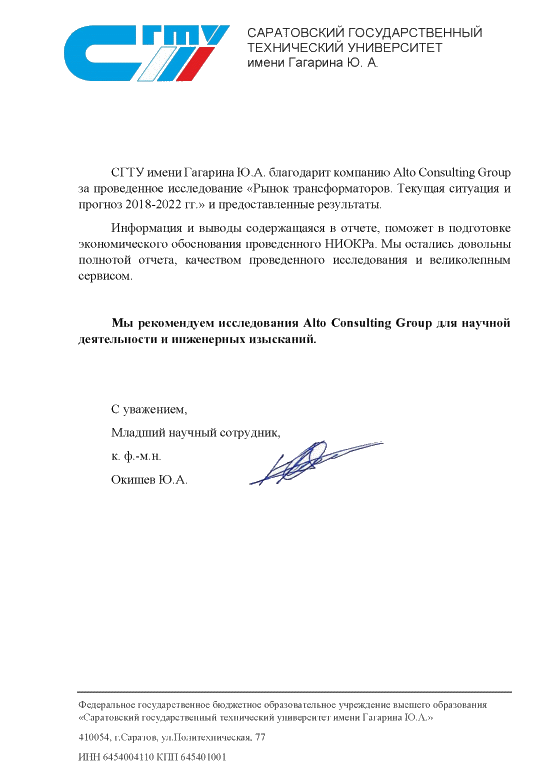
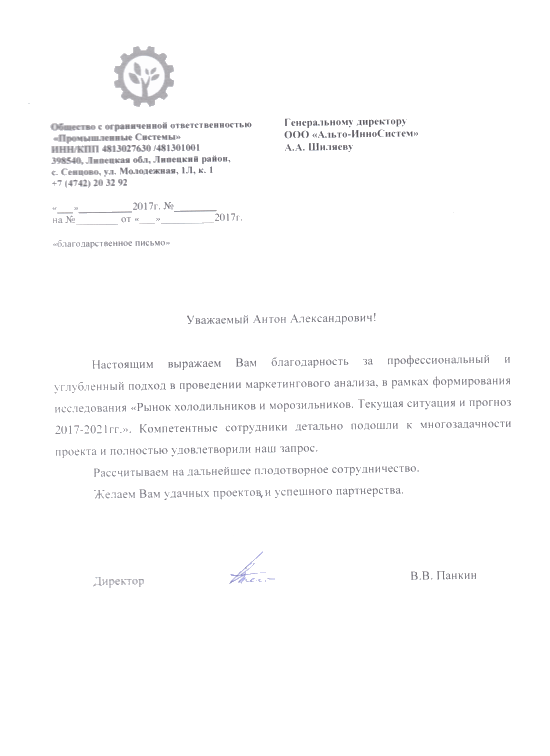
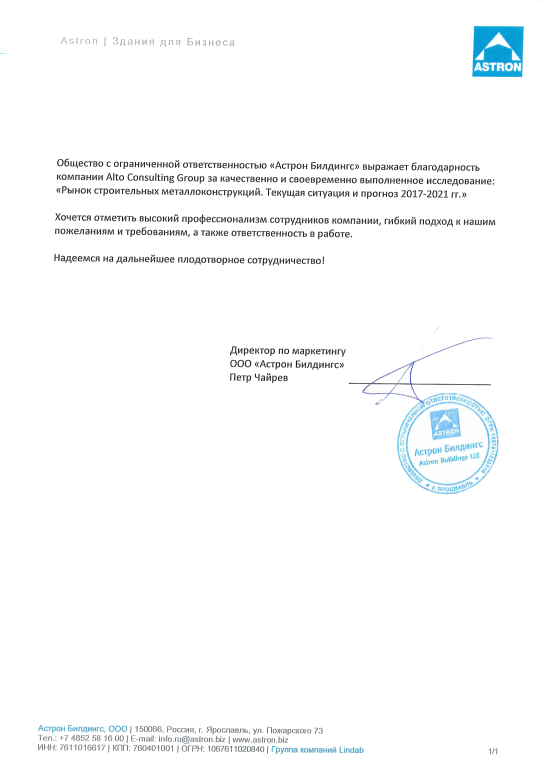
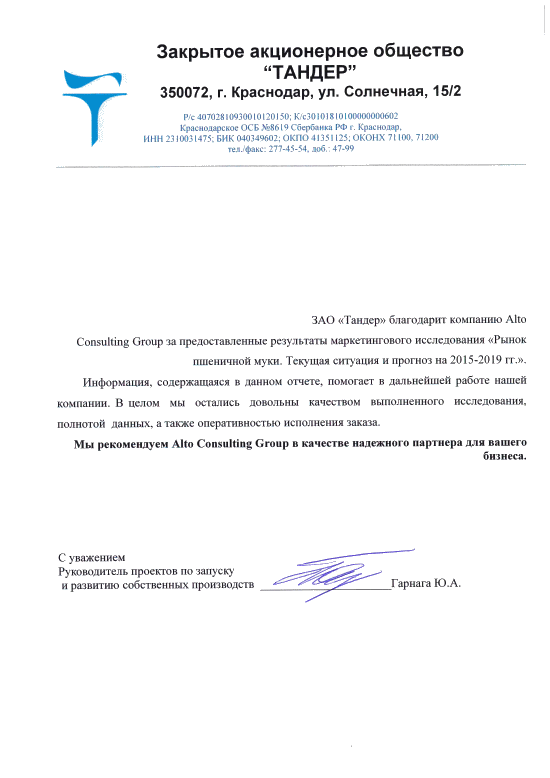
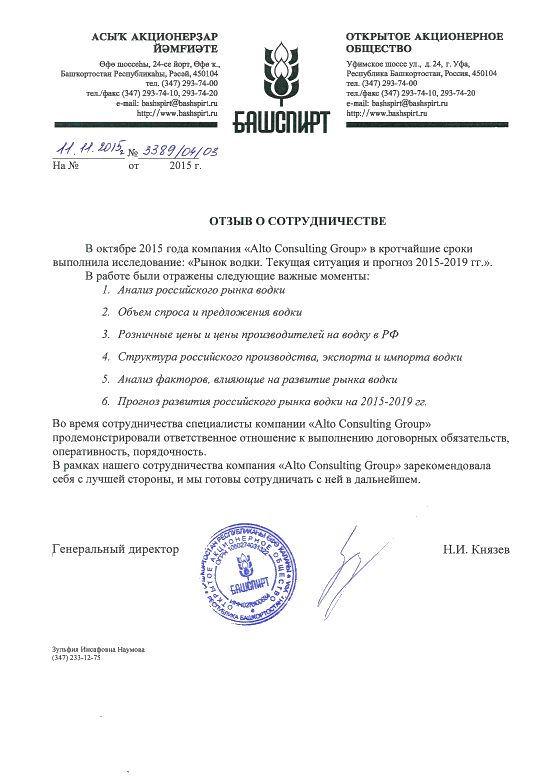
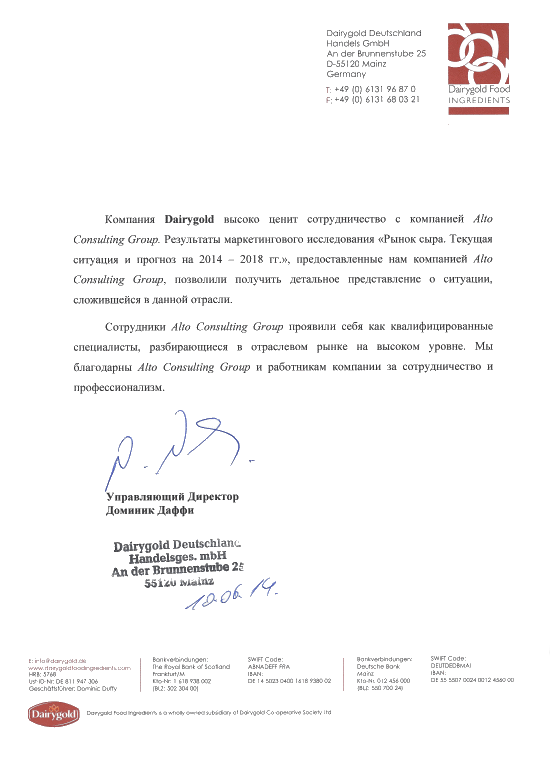
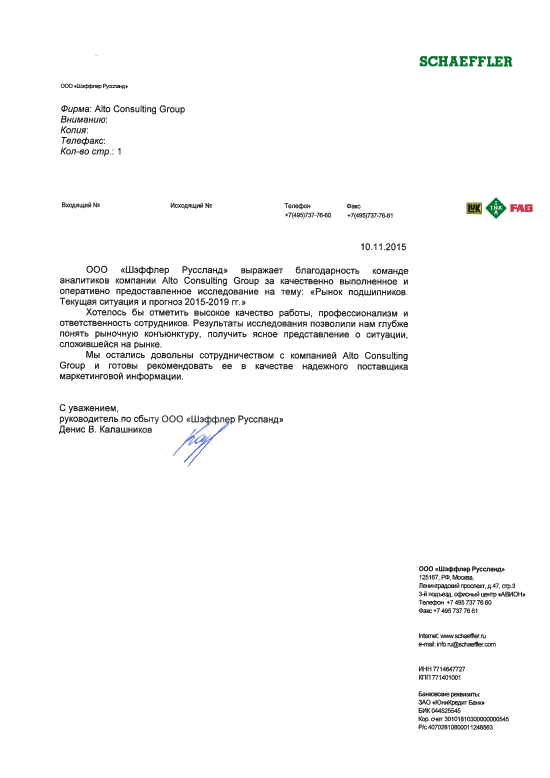
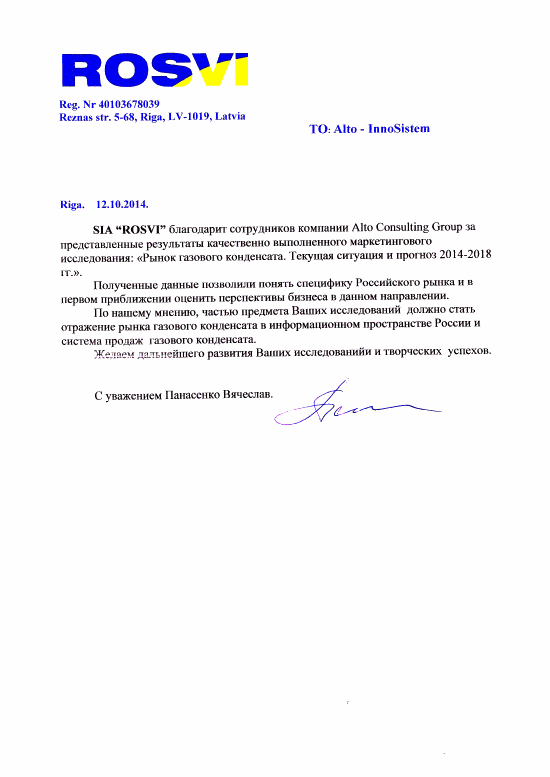
Отзывы клиентов
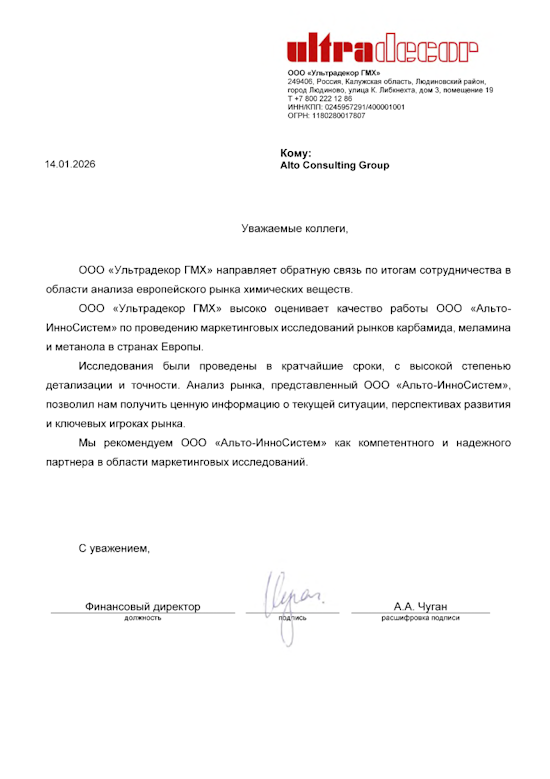
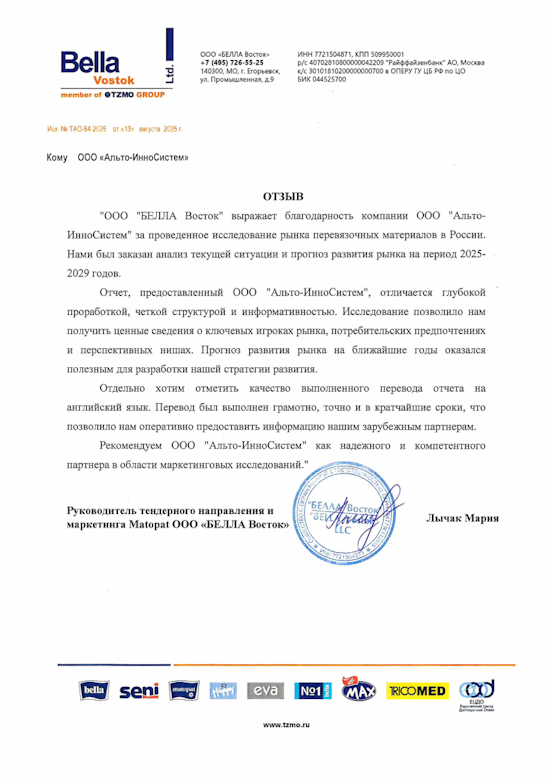
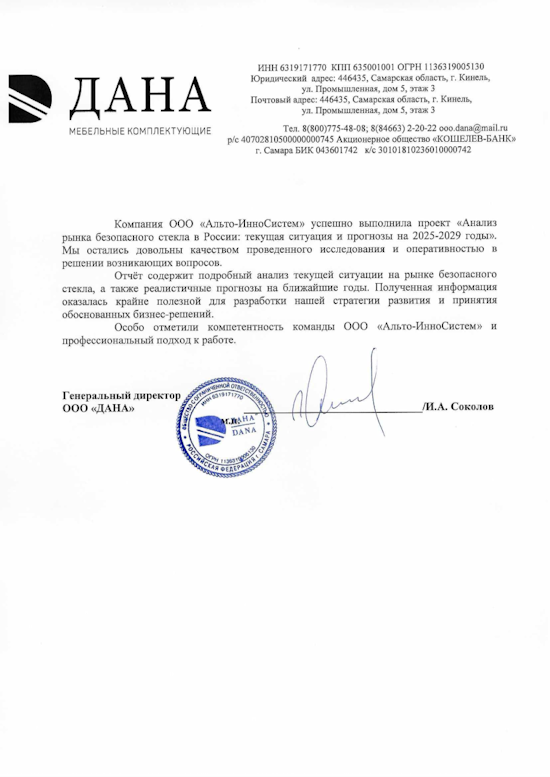
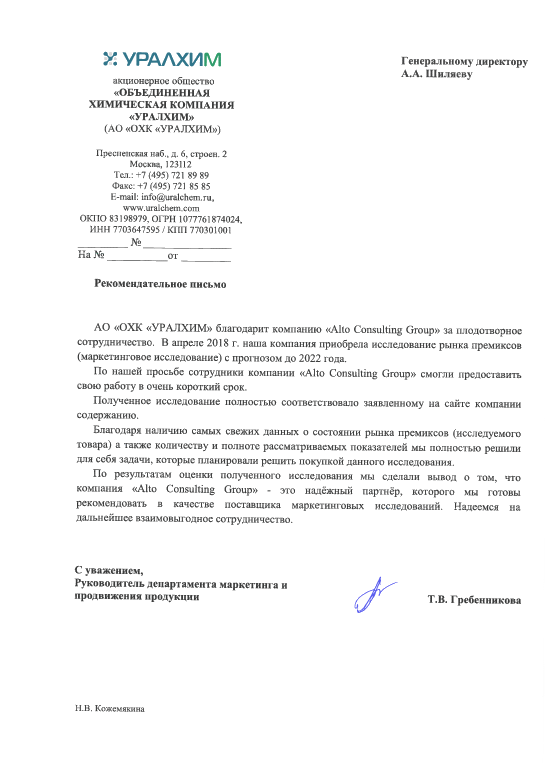
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство мяса и субпродуктов кроликов в России 2025: Центральный федеральный округ обеспечивает 89,1% выпуска
Производство мяса и субпродуктов кроликов в России в 2025 году составило 4,3 тыс. тонн, что на 4,8% меньше показателя предыдущего года. Центральный федеральный округ обеспечил около 89,1% общероссийского выпуска, сохранив доминирующее положение в отрасли. Анализ производственной динамики, концентрации выпуска и перспектив российского рынка крольчатины.
Департамент маркетинговой аналитики Alto Group
Производство мяса и субпродуктов кроликов в России 2025 года характеризовалось сокращением объемов выпуска на фоне высокой концентрации производства в Центральном федеральном округе. По итогам отчетного периода российские предприятия произвели 4,3 тыс. тонн мяса и пищевых субпродуктов кроликов в парном, остывшем, охлажденном и замороженном виде. По сравнению с предыдущим годом показатель уменьшился на 4,8%.
Крольчатина занимает отдельную нишу на российском рынке мясной продукции. Она востребована среди потребителей, которые обращают внимание на разнообразие рациона, пищевую ценность продуктов и альтернативные виды мяса. При этом рынок крольчатины отличается спецификой производства, требованиями к содержанию животных, организации убоя, ветеринарному контролю и сохранению качества продукции на всех этапах поставки.
Сокращение выпуска в 2025 году указывает на снижение производственного показателя относительно предыдущего периода. Однако для комплексной оценки ситуации необходимо учитывать не только объемы выпуска, но и структуру отрасли, особенности размещения предприятий, доступность сырья, состояние каналов реализации и динамику потребительского спроса. Представленные данные позволяют определить основные характеристики производства, но сами по себе не раскрывают причины изменения показателя.
Особенностью отрасли остается высокая территориальная концентрация. На Центральный федеральный округ пришлось около 89,1% общего объема производства мяса и субпродуктов кроликов в России. Такая доля свидетельствует о существенной зависимости общероссийского выпуска от производственной активности предприятий, расположенных в данном округе.
По итогам 2025 года объем производства мяса и пищевых субпродуктов кроликов в России составил 4,3 тыс. тонн. Относительно предыдущего года выпуск сократился на 4,8%. Таким образом, отрасль завершила отчетный период с отрицательной динамикой, что отражает изменение совокупного объема произведенной продукции.
Крольчатина относится к специализированным категориям мясного рынка. Ее производство требует соблюдения определенных условий содержания животных, организации кормления, ветеринарного сопровождения и переработки. Для получения продукции стабильного качества предприятиям необходимо выстраивать производственный цикл, обеспечивать прослеживаемость сырья и соблюдать санитарные требования.
На объемы выпуска могут влиять производственные возможности хозяйств, стоимость кормов, расходы на содержание животных, доступность перерабатывающей инфраструктуры и эффективность взаимодействия между производителями, переработчиками и торговыми организациями. Вместе с тем имеющиеся статистические данные не позволяют установить, какой именно фактор стал определяющим для снижения производства в 2025 году.
Основные показатели отрасли по итогам 2025 года:
Снижение объемов выпуска необходимо рассматривать в контексте особенностей самого сегмента. Производство крольчатины существенно отличается по организации от выпуска наиболее массовых видов мяса. Для отрасли имеют значение масштабы хозяйств, производственная специализация, доступность перерабатывающих мощностей и возможности регулярных поставок продукции в торговые сети.
При этом рынок мяса кроликов нельзя оценивать исключительно по показателю отечественного производства. Для понимания его состояния также необходимо анализировать потребление, оптовые и розничные цены, импортные поставки, ассортимент продукции и географию ее реализации. Совокупность этих параметров позволяет определить, насколько внутреннее предложение соответствует потребностям покупателей.
Производство мяса и субпродуктов кроликов в России 2025 представляет интерес для участников агропромышленного комплекса, производителей мясной продукции, поставщиков кормов, перерабатывающих предприятий и торговых организаций. Данные о выпуске помогают оценить масштаб отрасли, определить степень концентрации производственных мощностей и сформировать основу для дальнейшего изучения рыночной конъюнктуры.
Для действующих предприятий важными направлениями работы остаются повышение производственной эффективности, контроль себестоимости, обеспечение стабильного качества и выстраивание надежных каналов сбыта. В условиях изменения объемов выпуска особенно актуально рациональное планирование производства с учетом реального спроса и возможностей реализации готовой продукции.
Одной из наиболее заметных характеристик российского производства мяса и субпродуктов кроликов в 2025 году стала высокая концентрация выпуска в Центральном федеральном округе. На этот регион пришлось около 89,1% общероссийского объема, что делает его ключевым центром отрасли по представленному показателю.
Такая структура означает, что производственная активность предприятий Центрального федерального округа оказывает существенное влияние на итоговые результаты по стране. Изменения в объемах выпуска в данном регионе способны заметно отражаться на общероссийской динамике, поскольку доля остальных территорий в совокупном производстве значительно меньше.
Концентрация производства может быть связана с размещением специализированных хозяйств, доступностью перерабатывающей инфраструктуры, наличием трудовых ресурсов и возможностью организовывать поставки в крупные центры потребления. Однако для подтверждения конкретных причин лидерства округа необходимы дополнительные сведения о размещении предприятий и структуре производственных мощностей.
Основные особенности регионального распределения производства:
Высокая концентрация производства создает определенные преимущества для организации поставок. При наличии развитой инфраструктуры предприятия могут эффективнее выстраивать взаимодействие с переработчиками и торговыми организациями, планировать логистику и обеспечивать регулярность отгрузок. Вместе с тем такая структура повышает значимость устойчивой работы производственных площадок в ведущем регионе.
Для остальных территорий развитие производства крольчатины может рассматриваться в контексте регионального спроса и возможностей организации полного производственного цикла. При этом решение о расширении мощностей должно основываться на анализе доступности кормовой базы, ветеринарных условий, затрат на переработку, логистики и перспектив реализации продукции.
Отдельное значение имеет организация холодовой цепи. Мясо и субпродукты кроликов могут поставляться в парном, остывшем, охлажденном или замороженном виде, поэтому сохранение качества продукции требует соблюдения соответствующих условий хранения и транспортировки. Для производителей и дистрибьюторов эффективность этих процессов непосредственно связана с возможностью выхода на удаленные рынки сбыта.
Региональная концентрация также важна для участников рынка, которые планируют закупки или рассматривают возможности сотрудничества с отечественными производителями. Информация о распределении выпуска помогает определить значение ведущего производственного центра и сформировать направления для дальнейшего исследования рынка. При этом конкретных поставщиков, их мощности и ассортимент следует оценивать отдельно, поскольку приведенные показатели характеризуют отрасль в целом, а не деятельность отдельных компаний.
Перспективы российского производства мяса и субпродуктов кроликов определяются сочетанием производственных, экономических и потребительских факторов. С одной стороны, отрасль зависит от себестоимости выращивания животных, доступности кормов, ветеринарного сопровождения и эффективности переработки. С другой стороны, важную роль играют спрос на крольчатину, ассортимент торговых предложений и возможности поставок продукции конечным потребителям.
К основным направлениям развития сегмента относятся:
Одним из ключевых условий устойчивого развития остается контроль себестоимости. Для производителей важны затраты на кормление, содержание животных, оплату труда, ветеринарные мероприятия, переработку, хранение и транспортировку. Изменение любого из этих компонентов может отражаться на экономической эффективности производства.
Не менее важен поиск стабильных каналов реализации. Сотрудничество с торговыми сетями, специализированными магазинами, предприятиями общественного питания и региональными дистрибьюторами позволяет производителям лучше планировать загрузку мощностей и формировать более предсказуемый спрос на свою продукцию.
Дополнительные возможности связаны с развитием ассортимента и форматов поставок. Для разных категорий покупателей могут иметь значение удобство приготовления, фасовка, формат упаковки и доступность продукции. Однако конкретные перспективы отдельных товарных форматов требуют самостоятельного анализа потребительских предпочтений и коммерческих показателей.
Для инвесторов и предпринимателей, рассматривающих выход на рынок, принципиальное значение имеет комплексная оценка отрасли. Недостаточно ориентироваться только на общий объем производства или долю ведущего региона. Необходимо учитывать фактический спрос, конкурентную среду, производственные затраты, требования к безопасности продукции и доступность каналов реализации.
Более подробно состояние отрасли, особенности российского рынка и направления его развития рассматриваются в исследовании рынка мяса и субпродуктов кроликов в России. Такой аналитический материал может служить дополнительной основой для изучения рыночной ситуации и подготовки решений по развитию бизнеса.
Результаты 2025 года показывают, что российское производство мяса и пищевых субпродуктов кроликов столкнулось со снижением выпуска относительно предыдущего года. Общий объем составил 4,3 тыс. тонн, что на 4,8% меньше предыдущего показателя. Одновременно сохранилась выраженная концентрация производства в Центральном федеральном округе, обеспечившем около 89,1% совокупного выпуска.
Эти данные позволяют выделить два основных направления для дальнейшего анализа. Первое связано с динамикой объемов производства и факторами, влияющими на производственную активность предприятий. Второе касается территориальной структуры отрасли и значения ведущего региона для формирования общероссийского предложения.
Ключевые выводы по итогам отчетного периода:
Таким образом, производство мяса и субпродуктов кроликов в России 2025 характеризовалось сокращением объемов выпуска при сохранении доминирующего положения Центрального федерального округа. Для участников рынка основными задачами остаются повышение эффективности производства, обеспечение стабильного качества продукции, развитие каналов реализации и адаптация к изменению спроса.
В дальнейшем оценка состояния отрасли потребует сопоставления производственной статистики с данными о потреблении, импорте, ценах и коммерческой активности предприятий. Такой комплексный подход позволит точнее определить положение российского рынка крольчатины, выявить факторы изменения выпуска и сформировать более обоснованные ориентиры для развития производства.
Крольчатина занимает отдельную нишу на российском рынке мясной продукции. Она востребована среди потребителей, которые обращают внимание на разнообразие рациона, пищевую ценность продуктов и альтернативные виды мяса. При этом рынок крольчатины отличается спецификой производства, требованиями к содержанию животных, организации убоя, ветеринарному контролю и сохранению качества продукции на всех этапах поставки.
Сокращение выпуска в 2025 году указывает на снижение производственного показателя относительно предыдущего периода. Однако для комплексной оценки ситуации необходимо учитывать не только объемы выпуска, но и структуру отрасли, особенности размещения предприятий, доступность сырья, состояние каналов реализации и динамику потребительского спроса. Представленные данные позволяют определить основные характеристики производства, но сами по себе не раскрывают причины изменения показателя.
Особенностью отрасли остается высокая территориальная концентрация. На Центральный федеральный округ пришлось около 89,1% общего объема производства мяса и субпродуктов кроликов в России. Такая доля свидетельствует о существенной зависимости общероссийского выпуска от производственной активности предприятий, расположенных в данном округе.
Динамика производства мяса и субпродуктов кроликов в России
По итогам 2025 года объем производства мяса и пищевых субпродуктов кроликов в России составил 4,3 тыс. тонн. Относительно предыдущего года выпуск сократился на 4,8%. Таким образом, отрасль завершила отчетный период с отрицательной динамикой, что отражает изменение совокупного объема произведенной продукции.
Крольчатина относится к специализированным категориям мясного рынка. Ее производство требует соблюдения определенных условий содержания животных, организации кормления, ветеринарного сопровождения и переработки. Для получения продукции стабильного качества предприятиям необходимо выстраивать производственный цикл, обеспечивать прослеживаемость сырья и соблюдать санитарные требования.
На объемы выпуска могут влиять производственные возможности хозяйств, стоимость кормов, расходы на содержание животных, доступность перерабатывающей инфраструктуры и эффективность взаимодействия между производителями, переработчиками и торговыми организациями. Вместе с тем имеющиеся статистические данные не позволяют установить, какой именно фактор стал определяющим для снижения производства в 2025 году.
Основные показатели отрасли по итогам 2025 года:
- Общий объем производства мяса и пищевых субпродуктов кроликов в России — 4,3 тыс. тонн.
- Изменение производства относительно предыдущего года — снижение на 4,8%.
- Доля Центрального федерального округа в общероссийском выпуске — около 89,1%.
- Основная часть производства сосредоточена в Центральном федеральном округе.
Снижение объемов выпуска необходимо рассматривать в контексте особенностей самого сегмента. Производство крольчатины существенно отличается по организации от выпуска наиболее массовых видов мяса. Для отрасли имеют значение масштабы хозяйств, производственная специализация, доступность перерабатывающих мощностей и возможности регулярных поставок продукции в торговые сети.
При этом рынок мяса кроликов нельзя оценивать исключительно по показателю отечественного производства. Для понимания его состояния также необходимо анализировать потребление, оптовые и розничные цены, импортные поставки, ассортимент продукции и географию ее реализации. Совокупность этих параметров позволяет определить, насколько внутреннее предложение соответствует потребностям покупателей.
Производство мяса и субпродуктов кроликов в России 2025 представляет интерес для участников агропромышленного комплекса, производителей мясной продукции, поставщиков кормов, перерабатывающих предприятий и торговых организаций. Данные о выпуске помогают оценить масштаб отрасли, определить степень концентрации производственных мощностей и сформировать основу для дальнейшего изучения рыночной конъюнктуры.
Для действующих предприятий важными направлениями работы остаются повышение производственной эффективности, контроль себестоимости, обеспечение стабильного качества и выстраивание надежных каналов сбыта. В условиях изменения объемов выпуска особенно актуально рациональное планирование производства с учетом реального спроса и возможностей реализации готовой продукции.
Региональная структура производства и доминирование Центрального федерального округа
Одной из наиболее заметных характеристик российского производства мяса и субпродуктов кроликов в 2025 году стала высокая концентрация выпуска в Центральном федеральном округе. На этот регион пришлось около 89,1% общероссийского объема, что делает его ключевым центром отрасли по представленному показателю.
Такая структура означает, что производственная активность предприятий Центрального федерального округа оказывает существенное влияние на итоговые результаты по стране. Изменения в объемах выпуска в данном регионе способны заметно отражаться на общероссийской динамике, поскольку доля остальных территорий в совокупном производстве значительно меньше.
Концентрация производства может быть связана с размещением специализированных хозяйств, доступностью перерабатывающей инфраструктуры, наличием трудовых ресурсов и возможностью организовывать поставки в крупные центры потребления. Однако для подтверждения конкретных причин лидерства округа необходимы дополнительные сведения о размещении предприятий и структуре производственных мощностей.
Основные особенности регионального распределения производства:
- Центральный федеральный округ формирует около 89,1% общероссийского выпуска.
- Производственная структура характеризуется высокой территориальной концентрацией.
- Результаты предприятий ведущего округа имеют существенное значение для общероссийской динамики.
- Для оценки потенциала других регионов необходим анализ их производственных мощностей, затрат и каналов сбыта.
Высокая концентрация производства создает определенные преимущества для организации поставок. При наличии развитой инфраструктуры предприятия могут эффективнее выстраивать взаимодействие с переработчиками и торговыми организациями, планировать логистику и обеспечивать регулярность отгрузок. Вместе с тем такая структура повышает значимость устойчивой работы производственных площадок в ведущем регионе.
Для остальных территорий развитие производства крольчатины может рассматриваться в контексте регионального спроса и возможностей организации полного производственного цикла. При этом решение о расширении мощностей должно основываться на анализе доступности кормовой базы, ветеринарных условий, затрат на переработку, логистики и перспектив реализации продукции.
Отдельное значение имеет организация холодовой цепи. Мясо и субпродукты кроликов могут поставляться в парном, остывшем, охлажденном или замороженном виде, поэтому сохранение качества продукции требует соблюдения соответствующих условий хранения и транспортировки. Для производителей и дистрибьюторов эффективность этих процессов непосредственно связана с возможностью выхода на удаленные рынки сбыта.
Региональная концентрация также важна для участников рынка, которые планируют закупки или рассматривают возможности сотрудничества с отечественными производителями. Информация о распределении выпуска помогает определить значение ведущего производственного центра и сформировать направления для дальнейшего исследования рынка. При этом конкретных поставщиков, их мощности и ассортимент следует оценивать отдельно, поскольку приведенные показатели характеризуют отрасль в целом, а не деятельность отдельных компаний.
Факторы развития и перспективы рынка крольчатины
Перспективы российского производства мяса и субпродуктов кроликов определяются сочетанием производственных, экономических и потребительских факторов. С одной стороны, отрасль зависит от себестоимости выращивания животных, доступности кормов, ветеринарного сопровождения и эффективности переработки. С другой стороны, важную роль играют спрос на крольчатину, ассортимент торговых предложений и возможности поставок продукции конечным потребителям.
К основным направлениям развития сегмента относятся:
- Повышение эффективности выращивания кроликов и рациональное использование кормовых ресурсов.
- Совершенствование ветеринарного контроля и соблюдение требований безопасности пищевой продукции.
- Развитие переработки, упаковки и хранения мяса и пищевых субпродуктов.
- Расширение каналов реализации, включая розничную торговлю и поставки предприятиям общественного питания.
- Оптимизация логистики для сохранения качества продукции и сокращения потерь.
- Повышение прозрачности производственных процессов и прослеживаемости продукции.
Одним из ключевых условий устойчивого развития остается контроль себестоимости. Для производителей важны затраты на кормление, содержание животных, оплату труда, ветеринарные мероприятия, переработку, хранение и транспортировку. Изменение любого из этих компонентов может отражаться на экономической эффективности производства.
Не менее важен поиск стабильных каналов реализации. Сотрудничество с торговыми сетями, специализированными магазинами, предприятиями общественного питания и региональными дистрибьюторами позволяет производителям лучше планировать загрузку мощностей и формировать более предсказуемый спрос на свою продукцию.
Дополнительные возможности связаны с развитием ассортимента и форматов поставок. Для разных категорий покупателей могут иметь значение удобство приготовления, фасовка, формат упаковки и доступность продукции. Однако конкретные перспективы отдельных товарных форматов требуют самостоятельного анализа потребительских предпочтений и коммерческих показателей.
Для инвесторов и предпринимателей, рассматривающих выход на рынок, принципиальное значение имеет комплексная оценка отрасли. Недостаточно ориентироваться только на общий объем производства или долю ведущего региона. Необходимо учитывать фактический спрос, конкурентную среду, производственные затраты, требования к безопасности продукции и доступность каналов реализации.
Более подробно состояние отрасли, особенности российского рынка и направления его развития рассматриваются в исследовании рынка мяса и субпродуктов кроликов в России. Такой аналитический материал может служить дополнительной основой для изучения рыночной ситуации и подготовки решений по развитию бизнеса.
Итоги производства мяса и субпродуктов кроликов в России за 2025 год
Результаты 2025 года показывают, что российское производство мяса и пищевых субпродуктов кроликов столкнулось со снижением выпуска относительно предыдущего года. Общий объем составил 4,3 тыс. тонн, что на 4,8% меньше предыдущего показателя. Одновременно сохранилась выраженная концентрация производства в Центральном федеральном округе, обеспечившем около 89,1% совокупного выпуска.
Эти данные позволяют выделить два основных направления для дальнейшего анализа. Первое связано с динамикой объемов производства и факторами, влияющими на производственную активность предприятий. Второе касается территориальной структуры отрасли и значения ведущего региона для формирования общероссийского предложения.
Ключевые выводы по итогам отчетного периода:
- В 2025 году в России произведено 4,3 тыс. тонн мяса и пищевых субпродуктов кроликов.
- По сравнению с предыдущим годом объем производства сократился на 4,8%.
- Центральный федеральный округ обеспечил около 89,1% общероссийского выпуска.
- Производство характеризуется высокой концентрацией в одном федеральном округе.
- Для оценки дальнейших перспектив необходимо учитывать себестоимость производства, состояние спроса, возможности переработки и логистики.
Таким образом, производство мяса и субпродуктов кроликов в России 2025 характеризовалось сокращением объемов выпуска при сохранении доминирующего положения Центрального федерального округа. Для участников рынка основными задачами остаются повышение эффективности производства, обеспечение стабильного качества продукции, развитие каналов реализации и адаптация к изменению спроса.
В дальнейшем оценка состояния отрасли потребует сопоставления производственной статистики с данными о потреблении, импорте, ценах и коммерческой активности предприятий. Такой комплексный подход позволит точнее определить положение российского рынка крольчатины, выявить факторы изменения выпуска и сформировать более обоснованные ориентиры для развития производства.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться