Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



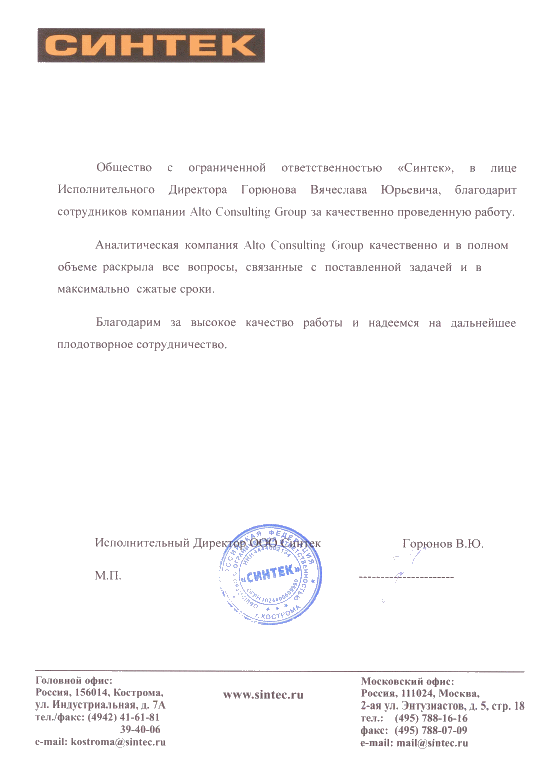
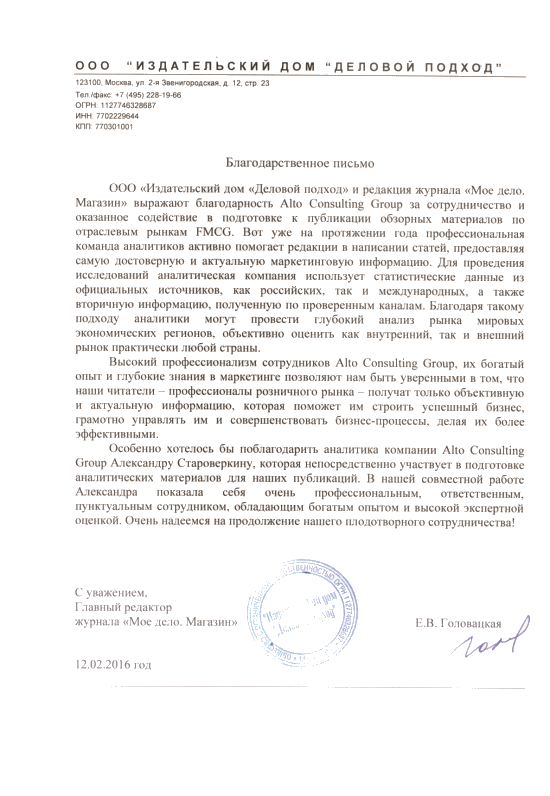
Отзывы клиентов
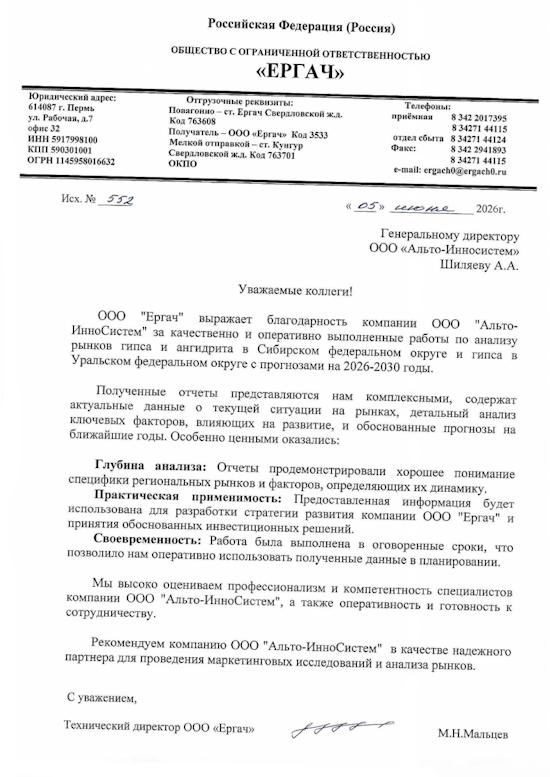
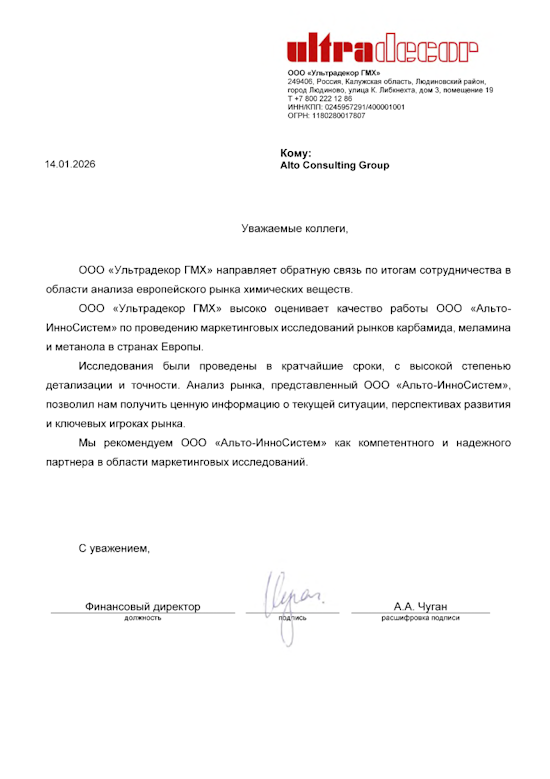
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство трансформаторов мощностью не более 1 кВА в Казахстане 2025: снижение выпуска на 59,9%
Производство трансформаторов прочих мощностью не более 1 кВА в Казахстане в 2025 году составило 8,0 тыс. штук, сократившись на 59,9% относительно предыдущего года. Около 91,6% выпуска пришлось на Алматы, что свидетельствует о высокой концентрации производства в одном регионе. Анализ динамики отрасли, региональной структуры и перспектив рынка маломощных трансформаторов.
Департамент маркетинговой аналитики Alto Group
Производство трансформаторов мощностью не более 1 кВА в Казахстане 2025 года характеризуется существенным сокращением выпуска и высокой концентрацией производственных мощностей в Алматы. По итогам года в стране было произведено 8,0 тыс. штук прочих трансформаторов мощностью не более 1 киловольт-ампера. По сравнению с предыдущим годом объем производства уменьшился на 59,9%. Такая динамика указывает на значительное изменение производственной активности в рассматриваемом сегменте и делает особенно актуальным анализ отраслевой структуры, регионального распределения выпуска и факторов, способных повлиять на дальнейшее развитие рынка.
Трансформаторы малой мощности применяются в электротехническом оборудовании, электронных устройствах, системах управления, измерительных приборах, средствах связи и различных промышленных установках. Они обеспечивают преобразование электрических параметров и используются в оборудовании, где необходимы компактность, надежность и соответствие установленным техническим требованиям. Несмотря на сравнительно небольшие размеры изделий, этот сегмент имеет значение для функционирования множества отраслей, связанных с производством электротехнической и электронной продукции.
Снижение выпуска в Казахстане в 2025 году стало главным количественным результатом отчетного периода. Объем производства составил 8,0 тыс. штук, что соответствует сокращению на 59,9% относительно предыдущего года. Следовательно, рынок столкнулся с существенным уменьшением объема выпуска, однако имеющихся данных недостаточно, чтобы однозначно определить причины этого изменения. Для объективной оценки ситуации необходимо учитывать динамику заказов, загрузку предприятий, структуру спроса, поставки комплектующих и изменения в ассортименте производимой продукции.
Отдельного внимания заслуживает региональное распределение производства. На Алматы пришлось около 91,6% общего выпуска трансформаторов рассматриваемой категории в 2025 году. Такая концентрация означает, что производственная активность в значительной степени связана с одним региональным центром. Для участников рынка это важный фактор при оценке поставщиков, организации закупок, планировании логистики и анализе устойчивости цепочек поставок.
Итоги 2025 года отражают заметное сокращение производства прочих трансформаторов мощностью не более 1 кВА. В условиях технологического развития электротехнической отрасли подобные изменения требуют внимательного рассмотрения, поскольку динамика выпуска отдельных категорий оборудования может зависеть от специфики конечного спроса, структуры промышленного производства и организации поставок.
По имеющимся сведениям, в Казахстане за 2025 год было произведено 8,0 тыс. штук продукции. Снижение на 59,9% относительно предыдущего года показывает, что объем выпуска оказался существенно ниже уровня годом ранее. При этом нельзя автоматически трактовать сокращение производства как доказательство падения потребления: статистика выпуска характеризует производственную сторону рынка и сама по себе не раскрывает динамику импорта, экспорта, складских запасов или конечных продаж.
Для корректной интерпретации показателей важно разграничивать несколько направлений анализа. Во-первых, объем производства отражает количество изготовленных изделий. Во-вторых, изменение выпуска показывает динамику производственной активности, но не обязательно совпадает с изменением спроса. В-третьих, региональная структура позволяет определить географическую концентрацию выпуска и оценить распределение производственных возможностей.
Ключевые показатели производства в Казахстане за 2025 год:
Сокращение выпуска на 59,9% является наиболее значимым показателем отчетного периода. Для производителей, поставщиков компонентов и корпоративных заказчиков он служит основанием для дополнительной оценки состояния отрасли. В частности, при заключении долгосрочных контрактов может потребоваться более подробная проверка доступных производственных мощностей, сроков изготовления, условий поставки и возможностей альтернативных поставщиков.
Трансформаторы мощностью не более 1 киловольт-ампера представляют собой специализированную категорию электротехнической продукции. Требования к таким изделиям зависят от назначения, конструктивного исполнения, электрических характеристик и условий эксплуатации. Поэтому анализ производства целесообразно проводить с учетом конкретных сегментов применения, не распространяя выводы по одной товарной категории на весь рынок трансформаторного оборудования.
На объем выпуска также могут влиять производственные циклы, наличие заказов от промышленных предприятий, доступность материалов и комплектующих, а также изменение номенклатуры продукции. Однако без дополнительных статистических сведений нельзя утверждать, что именно эти факторы обусловили сокращение производства в Казахстане в 2025 году. Для установления причин необходимы данные о деятельности предприятий, внешней торговле и потреблении продукции.
Региональное распределение производства трансформаторов прочих мощностью не более 1 кВА в Казахстане отличается высокой концентрацией. В 2025 году около 91,6% общего объема выпуска пришлось на Алматы. Таким образом, город занимал доминирующее положение в рассматриваемом сегменте и выступал основным региональным центром производства данной категории электротехнической продукции.
Высокая доля одного региона имеет практическое значение для участников рынка. Производителям и дистрибьюторам необходимо учитывать географию выпуска при планировании поставок, формировании запасов и оценке потенциальных сроков выполнения заказов. Для покупателей промышленного оборудования региональная концентрация может влиять на выбор поставщика и организацию транспортировки продукции.
При этом доля Алматы в общенациональном производстве не означает, что в городе сосредоточены все предприятия отрасли или что остальные регионы полностью лишены производственных возможностей. Показатель отражает распределение общего выпуска, но не содержит сведений о количестве действующих предприятий, их мощностях, численности сотрудников или степени загрузки оборудования.
Основные особенности региональной структуры можно сформулировать следующим образом:
Для заказчиков электротехнической продукции региональная концентрация может создавать как преимущества, так и дополнительные требования к организации закупок. С одной стороны, наличие основного производственного центра потенциально упрощает поиск профильных поставщиков. С другой стороны, зависимость от ограниченного числа регионов может повышать значимость логистического планирования и предварительной проверки доступности изделий.
В случае реализации крупных проектов рекомендуется оценивать не только заявленные объемы производства, но и фактическую номенклатуру продукции, технические характеристики трансформаторов, возможность изготовления требуемых модификаций и соответствие оборудования условиям эксплуатации. Для промышленного заказчика важны также гарантийные обязательства, сроки поставки, наличие технической документации и условия сервисного сопровождения.
Сочетание снижения общенационального выпуска и высокой доли Алматы делает региональную структуру одним из центральных аспектов анализа рынка. Вместе с тем для оценки реальной обеспеченности внутреннего спроса необходимо рассматривать производство совместно с импортом, экспортом и объемом потребления. Только такой подход позволяет определить, насколько внутренние производственные мощности соответствуют потребностям казахстанских предприятий.
Дальнейшее развитие производства маломощных трансформаторов в Казахстане будет зависеть от состояния электротехнической промышленности, потребностей предприятий-потребителей и возможностей производителей поддерживать конкурентоспособность продукции. Важную роль могут играть модернизация оборудования, освоение новых конструкций и повышение эффективности производственных процессов. Однако перспективы конкретного сегмента необходимо оценивать с учетом фактических данных о спросе и производственных инвестициях.
Трансформаторы мощностью не более 1 киловольт-ампера используются в различных типах оборудования, поэтому спрос на них может формироваться несколькими группами потребителей. К ним относятся предприятия, выпускающие электротехнические устройства, производители промышленной автоматики, компании, работающие с электронным оборудованием, а также организации, обслуживающие соответствующие системы. Требования каждой группы различаются, что создает необходимость учитывать специфику конечного применения продукции.
Для производителей важным направлением остается повышение гибкости производства. Возможность выпускать различные типы изделий, адаптировать характеристики продукции под требования заказчиков и обеспечивать стабильное качество может иметь значение при формировании конкурентных преимуществ. Для покупателей, в свою очередь, ключевыми критериями остаются соответствие техническому заданию, надежность поставок и совокупные затраты на приобретение и эксплуатацию оборудования.
Для оценки состояния рынка целесообразно отслеживать следующие показатели:
Дополнительные сведения о состоянии отрасли, структуре рынка и возможных направлениях его развития представлены в исследовании рынка трансформаторов мощностью не более 1 кВА в Казахстане. Такой аналитический материал может использоваться при подготовке стратегических решений, оценке конкурентной среды и планировании закупок электротехнической продукции.
Подводя итоги, можно выделить три основных результата 2025 года. Во-первых, производство прочих трансформаторов мощностью не более 1 киловольт-ампера в Казахстане составило 8,0 тыс. штук. Во-вторых, по сравнению с предыдущим годом выпуск сократился на 59,9%. В-третьих, около 91,6% произведенной продукции пришлось на Алматы, что указывает на выраженную региональную концентрацию производственной активности.
Производство трансформаторов мощностью не более 1 кВА в Казахстане в 2025 году характеризовалось существенным сокращением выпуска и доминирующей ролью Алматы. Эти показатели формируют основу для дальнейшего изучения рынка, но не позволяют самостоятельно определить причины спада или спрогнозировать темпы восстановления. Для принятия обоснованных инвестиционных и коммерческих решений необходимо дополнительно оценивать внешнеторговые потоки, внутренний спрос, производственные мощности и планы развития предприятий. Такой комплексный подход позволит точнее определить перспективы сегмента и выявить возможности для производителей, поставщиков и корпоративных заказчиков.
Трансформаторы малой мощности применяются в электротехническом оборудовании, электронных устройствах, системах управления, измерительных приборах, средствах связи и различных промышленных установках. Они обеспечивают преобразование электрических параметров и используются в оборудовании, где необходимы компактность, надежность и соответствие установленным техническим требованиям. Несмотря на сравнительно небольшие размеры изделий, этот сегмент имеет значение для функционирования множества отраслей, связанных с производством электротехнической и электронной продукции.
Снижение выпуска в Казахстане в 2025 году стало главным количественным результатом отчетного периода. Объем производства составил 8,0 тыс. штук, что соответствует сокращению на 59,9% относительно предыдущего года. Следовательно, рынок столкнулся с существенным уменьшением объема выпуска, однако имеющихся данных недостаточно, чтобы однозначно определить причины этого изменения. Для объективной оценки ситуации необходимо учитывать динамику заказов, загрузку предприятий, структуру спроса, поставки комплектующих и изменения в ассортименте производимой продукции.
Отдельного внимания заслуживает региональное распределение производства. На Алматы пришлось около 91,6% общего выпуска трансформаторов рассматриваемой категории в 2025 году. Такая концентрация означает, что производственная активность в значительной степени связана с одним региональным центром. Для участников рынка это важный фактор при оценке поставщиков, организации закупок, планировании логистики и анализе устойчивости цепочек поставок.
Динамика производства трансформаторов в Казахстане в 2025 году
Итоги 2025 года отражают заметное сокращение производства прочих трансформаторов мощностью не более 1 кВА. В условиях технологического развития электротехнической отрасли подобные изменения требуют внимательного рассмотрения, поскольку динамика выпуска отдельных категорий оборудования может зависеть от специфики конечного спроса, структуры промышленного производства и организации поставок.
По имеющимся сведениям, в Казахстане за 2025 год было произведено 8,0 тыс. штук продукции. Снижение на 59,9% относительно предыдущего года показывает, что объем выпуска оказался существенно ниже уровня годом ранее. При этом нельзя автоматически трактовать сокращение производства как доказательство падения потребления: статистика выпуска характеризует производственную сторону рынка и сама по себе не раскрывает динамику импорта, экспорта, складских запасов или конечных продаж.
Для корректной интерпретации показателей важно разграничивать несколько направлений анализа. Во-первых, объем производства отражает количество изготовленных изделий. Во-вторых, изменение выпуска показывает динамику производственной активности, но не обязательно совпадает с изменением спроса. В-третьих, региональная структура позволяет определить географическую концентрацию выпуска и оценить распределение производственных возможностей.
Ключевые показатели производства в Казахстане за 2025 год:
- Объем производства — 8,0 тыс. штук.
- Изменение относительно предыдущего года — снижение на 59,9%.
- Доля Алматы в общенациональном выпуске — около 91,6%.
- Основная особенность региональной структуры — высокая концентрация производства в одном региональном центре.
Сокращение выпуска на 59,9% является наиболее значимым показателем отчетного периода. Для производителей, поставщиков компонентов и корпоративных заказчиков он служит основанием для дополнительной оценки состояния отрасли. В частности, при заключении долгосрочных контрактов может потребоваться более подробная проверка доступных производственных мощностей, сроков изготовления, условий поставки и возможностей альтернативных поставщиков.
Трансформаторы мощностью не более 1 киловольт-ампера представляют собой специализированную категорию электротехнической продукции. Требования к таким изделиям зависят от назначения, конструктивного исполнения, электрических характеристик и условий эксплуатации. Поэтому анализ производства целесообразно проводить с учетом конкретных сегментов применения, не распространяя выводы по одной товарной категории на весь рынок трансформаторного оборудования.
На объем выпуска также могут влиять производственные циклы, наличие заказов от промышленных предприятий, доступность материалов и комплектующих, а также изменение номенклатуры продукции. Однако без дополнительных статистических сведений нельзя утверждать, что именно эти факторы обусловили сокращение производства в Казахстане в 2025 году. Для установления причин необходимы данные о деятельности предприятий, внешней торговле и потреблении продукции.
Региональная структура выпуска и значение Алматы
Региональное распределение производства трансформаторов прочих мощностью не более 1 кВА в Казахстане отличается высокой концентрацией. В 2025 году около 91,6% общего объема выпуска пришлось на Алматы. Таким образом, город занимал доминирующее положение в рассматриваемом сегменте и выступал основным региональным центром производства данной категории электротехнической продукции.
Высокая доля одного региона имеет практическое значение для участников рынка. Производителям и дистрибьюторам необходимо учитывать географию выпуска при планировании поставок, формировании запасов и оценке потенциальных сроков выполнения заказов. Для покупателей промышленного оборудования региональная концентрация может влиять на выбор поставщика и организацию транспортировки продукции.
При этом доля Алматы в общенациональном производстве не означает, что в городе сосредоточены все предприятия отрасли или что остальные регионы полностью лишены производственных возможностей. Показатель отражает распределение общего выпуска, но не содержит сведений о количестве действующих предприятий, их мощностях, численности сотрудников или степени загрузки оборудования.
Основные особенности региональной структуры можно сформулировать следующим образом:
- Алматы обеспечивает около 91,6% выпуска трансформаторов рассматриваемой категории.
- Производство характеризуется выраженной территориальной концентрацией.
- Доступные данные позволяют определить лидирующий регион, но не дают возможности достоверно ранжировать все остальные регионы Казахстана.
- Для оценки устойчивости отрасли необходимо дополнительно анализировать количество производителей, резервные мощности и возможности межрегиональных поставок.
Для заказчиков электротехнической продукции региональная концентрация может создавать как преимущества, так и дополнительные требования к организации закупок. С одной стороны, наличие основного производственного центра потенциально упрощает поиск профильных поставщиков. С другой стороны, зависимость от ограниченного числа регионов может повышать значимость логистического планирования и предварительной проверки доступности изделий.
В случае реализации крупных проектов рекомендуется оценивать не только заявленные объемы производства, но и фактическую номенклатуру продукции, технические характеристики трансформаторов, возможность изготовления требуемых модификаций и соответствие оборудования условиям эксплуатации. Для промышленного заказчика важны также гарантийные обязательства, сроки поставки, наличие технической документации и условия сервисного сопровождения.
Сочетание снижения общенационального выпуска и высокой доли Алматы делает региональную структуру одним из центральных аспектов анализа рынка. Вместе с тем для оценки реальной обеспеченности внутреннего спроса необходимо рассматривать производство совместно с импортом, экспортом и объемом потребления. Только такой подход позволяет определить, насколько внутренние производственные мощности соответствуют потребностям казахстанских предприятий.
Перспективы рынка и основные выводы по итогам 2025 года
Дальнейшее развитие производства маломощных трансформаторов в Казахстане будет зависеть от состояния электротехнической промышленности, потребностей предприятий-потребителей и возможностей производителей поддерживать конкурентоспособность продукции. Важную роль могут играть модернизация оборудования, освоение новых конструкций и повышение эффективности производственных процессов. Однако перспективы конкретного сегмента необходимо оценивать с учетом фактических данных о спросе и производственных инвестициях.
Трансформаторы мощностью не более 1 киловольт-ампера используются в различных типах оборудования, поэтому спрос на них может формироваться несколькими группами потребителей. К ним относятся предприятия, выпускающие электротехнические устройства, производители промышленной автоматики, компании, работающие с электронным оборудованием, а также организации, обслуживающие соответствующие системы. Требования каждой группы различаются, что создает необходимость учитывать специфику конечного применения продукции.
Для производителей важным направлением остается повышение гибкости производства. Возможность выпускать различные типы изделий, адаптировать характеристики продукции под требования заказчиков и обеспечивать стабильное качество может иметь значение при формировании конкурентных преимуществ. Для покупателей, в свою очередь, ключевыми критериями остаются соответствие техническому заданию, надежность поставок и совокупные затраты на приобретение и эксплуатацию оборудования.
Для оценки состояния рынка целесообразно отслеживать следующие показатели:
- Годовую динамику производства трансформаторов мощностью не более 1 киловольт-ампера и изменение объемов выпуска в натуральном выражении.
- Региональное распределение производства и изменение доли Алматы в общенациональном объеме.
- Динамику импорта и экспорта для оценки роли зарубежных поставок в обеспечении внутреннего рынка.
- Изменение спроса со стороны производителей электротехнического и электронного оборудования.
- Инвестиции в модернизацию предприятий и освоение новых видов трансформаторов.
- Уровень конкуренции между местными и иностранными поставщиками, включая условия поставки и технические характеристики продукции.
Дополнительные сведения о состоянии отрасли, структуре рынка и возможных направлениях его развития представлены в исследовании рынка трансформаторов мощностью не более 1 кВА в Казахстане. Такой аналитический материал может использоваться при подготовке стратегических решений, оценке конкурентной среды и планировании закупок электротехнической продукции.
Подводя итоги, можно выделить три основных результата 2025 года. Во-первых, производство прочих трансформаторов мощностью не более 1 киловольт-ампера в Казахстане составило 8,0 тыс. штук. Во-вторых, по сравнению с предыдущим годом выпуск сократился на 59,9%. В-третьих, около 91,6% произведенной продукции пришлось на Алматы, что указывает на выраженную региональную концентрацию производственной активности.
Производство трансформаторов мощностью не более 1 кВА в Казахстане в 2025 году характеризовалось существенным сокращением выпуска и доминирующей ролью Алматы. Эти показатели формируют основу для дальнейшего изучения рынка, но не позволяют самостоятельно определить причины спада или спрогнозировать темпы восстановления. Для принятия обоснованных инвестиционных и коммерческих решений необходимо дополнительно оценивать внешнеторговые потоки, внутренний спрос, производственные мощности и планы развития предприятий. Такой комплексный подход позволит точнее определить перспективы сегмента и выявить возможности для производителей, поставщиков и корпоративных заказчиков.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Предыдущие исследования
Производство мяса и субпродуктов кроликов в России 2025: Центральный федеральный округ обеспечивает 89,1% выпуска
Производство трансформаторов мощностью более 1 кВА, но не более 16 кВА в Казахстане 2025: рост на 19,1%