Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
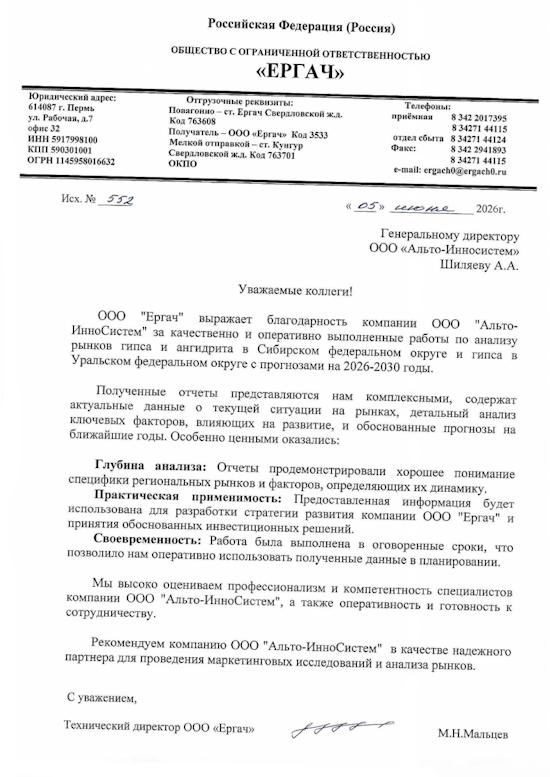
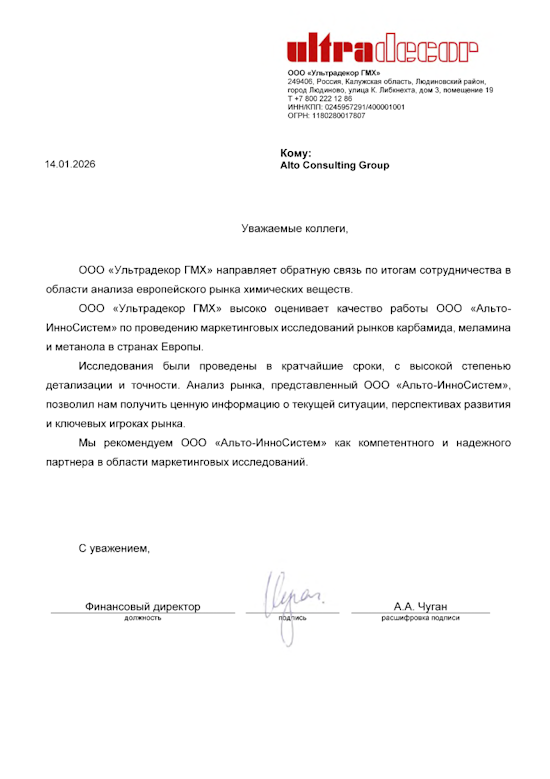
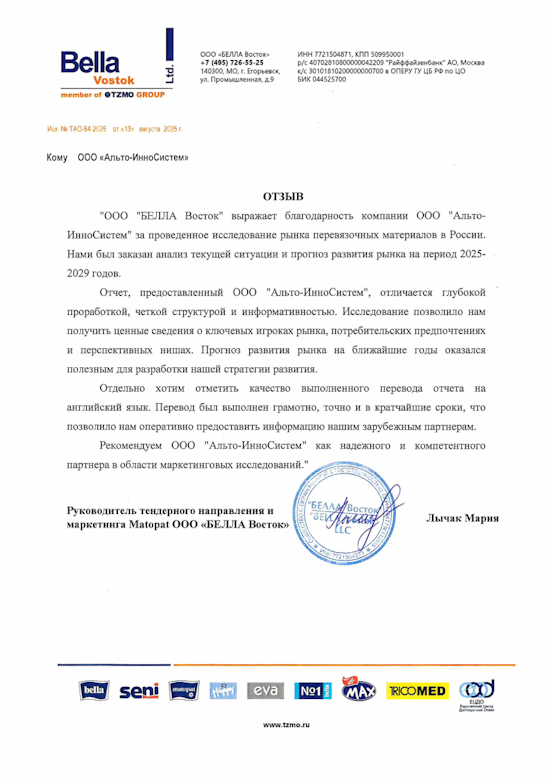
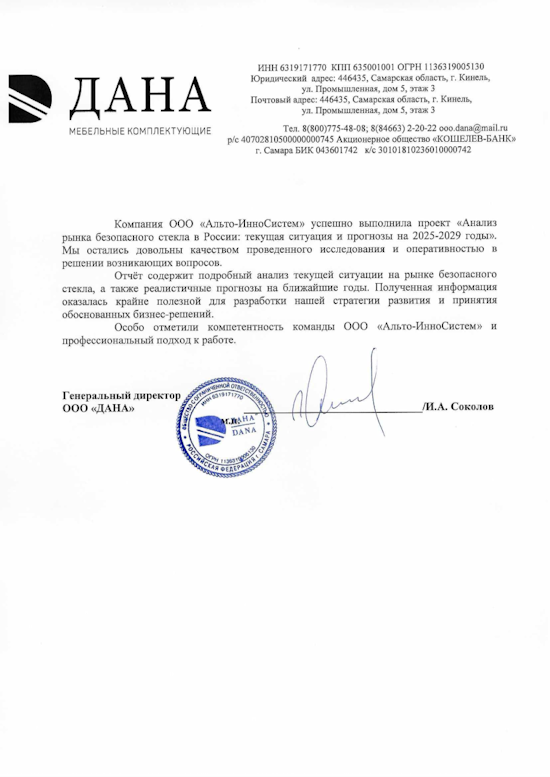
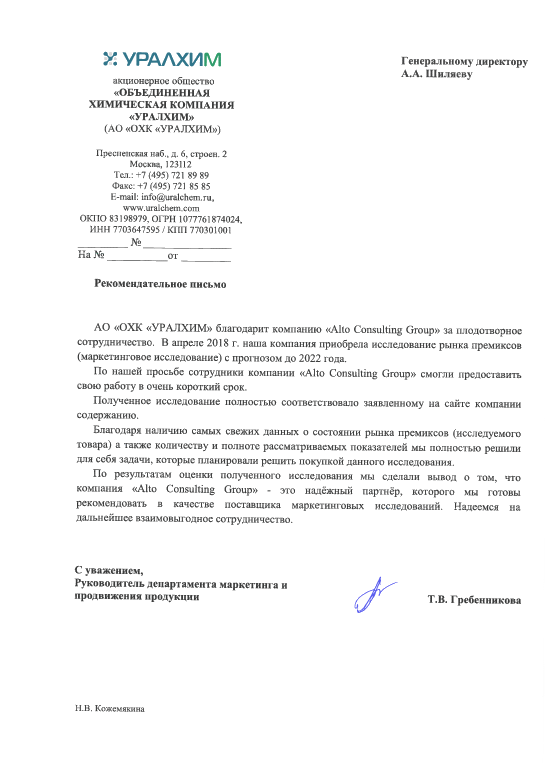
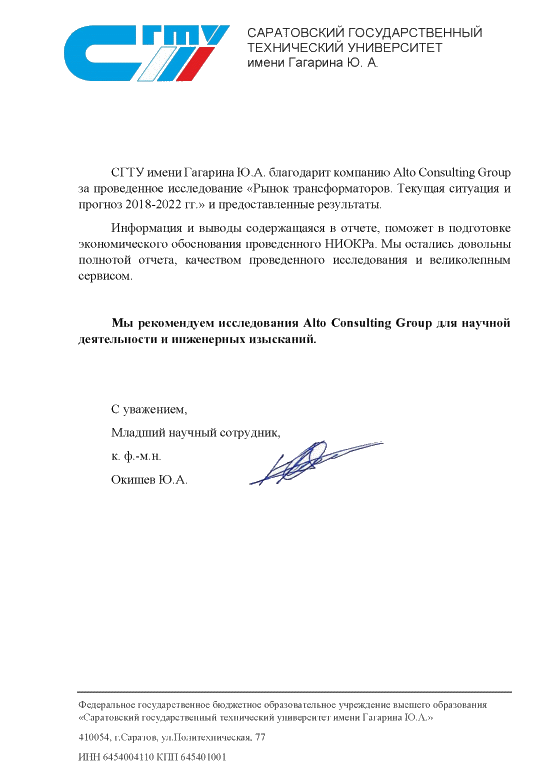
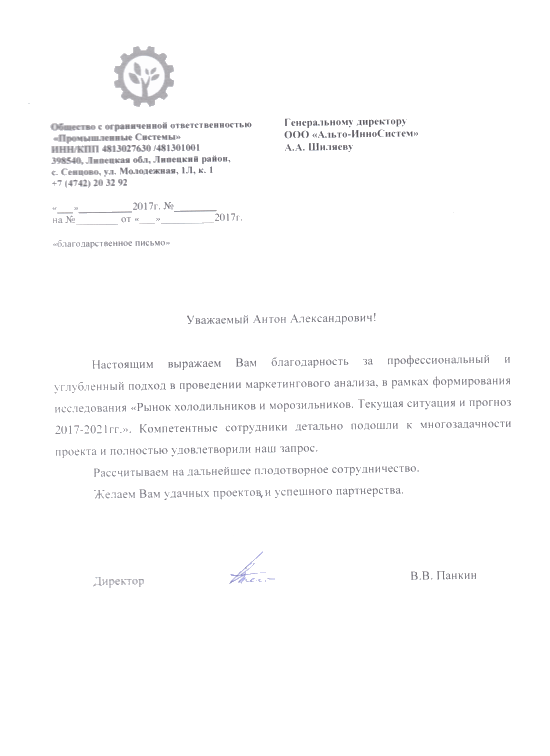
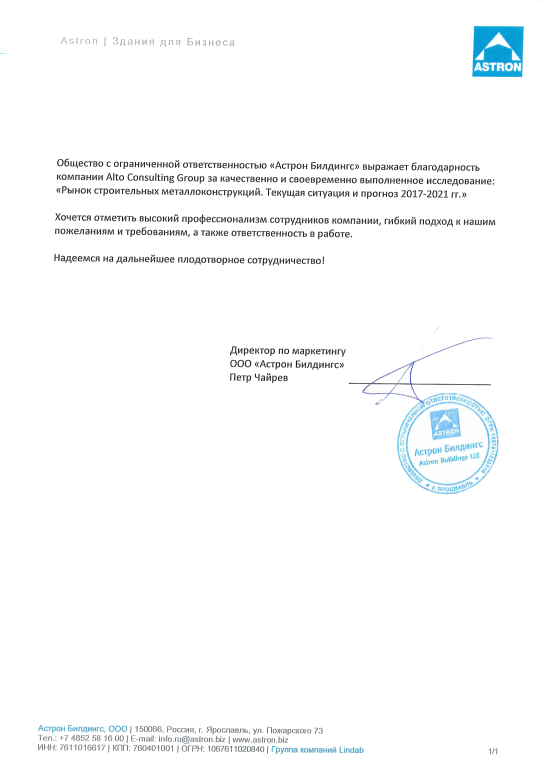
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство болтов и винтов из черных металлов в России 2025: снижение объема на 25,0%
Производство болтов и винтов из черных металлов в России в 2025 году составило 69,8 тыс. тонн, сократившись на 25,0% относительно предыдущего года. Центральный федеральный округ обеспечил около 38,7% общего выпуска и стал лидером отрасли. Анализ динамики производства, региональной структуры, факторов изменения выпуска и перспектив российского рынка крепежных изделий.
Департамент маркетинговой аналитики Alto Group
Производство болтов и винтов из черных металлов в России в 2025 году характеризовалось существенным сокращением объемов выпуска. По итогам года отечественные предприятия произвели 69,8 тыс. тонн данной продукции, что на 25,0% меньше показателя предыдущего года. Изменение производственной динамики указывает на снижение выпуска в одном из важных сегментов промышленного крепежа, который используется в строительстве, машиностроении, автомобильной промышленности, производстве оборудования и других отраслях экономики.
Болты и винты из черных металлов относятся к базовым элементам крепежной продукции. Они применяются при сборке металлоконструкций, монтаже инженерных систем, производстве промышленного оборудования, ремонте транспортных средств и выполнении широкого спектра монтажных работ. От надежности и качества таких изделий зависят прочность соединений, безопасность эксплуатации конструкций и долговечность готовой продукции.
Сокращение российского производства на четверть за год является важным сигналом для участников рынка. Подобная динамика требует оценки не только объемов выпуска, но и ситуации в отраслях, формирующих основной спрос на крепеж. Для производителей, дистрибьюторов и промышленных потребителей принципиальное значение имеют загрузка производственных мощностей, наличие заказов, стоимость металлического сырья и возможности поставок готовой продукции.
При этом снижение объемов выпуска само по себе не означает аналогичного сокращения потребления болтов и винтов в стране. Производство, внутренний спрос, импорт и экспорт представляют собой разные показатели, которые необходимо анализировать в совокупности. Доступные данные позволяют зафиксировать изменение производственной динамики и определить роль ведущего региона, однако для количественной оценки спроса и предложения необходимы дополнительные статистические сведения.
По итогам 2025 года объем производства болтов и винтов из черных металлов в России составил 69,8 тыс. тонн. По сравнению с предыдущим годом показатель уменьшился на 25,0%. Таким образом, отрасль завершила отчетный период с отрицательной динамикой, что делает анализ производственных условий особенно актуальным для предприятий крепежной промышленности и компаний, использующих подобные изделия в своей деятельности.
Снижение выпуска может быть связано с изменением объема заказов со стороны промышленных потребителей, корректировкой производственных планов, изменением загрузки оборудования и перераспределением поставок между отечественной и импортной продукцией. Однако имеющиеся данные не позволяют установить конкретную причину сокращения. Для определения вклада каждого фактора необходимо сопоставить статистику производства с показателями потребления, внешней торговли и динамикой выпуска в основных отраслях-потребителях.
Болты и винты из черных металлов востребованы в разных ценовых и технологических сегментах. На рынке представлены стандартные крепежные изделия массового применения, а также специализированная продукция, предназначенная для работы при повышенных механических нагрузках и в особых условиях эксплуатации. Различия в назначении, характеристиках и требованиях к качеству влияют на производственные процессы и структуру предложения.
К основным направлениям использования продукции относятся:
Широкий спектр применения делает рынок крепежных изделий чувствительным к изменению деловой активности в промышленности и строительстве. При снижении объемов заказов отдельные производители могут корректировать производственные графики, оптимизировать ассортимент и пересматривать планы закупки сырья. В периоды повышения спроса, напротив, возрастает значение стабильности поставок металла, производительности оборудования и способности быстро выполнять заказы.
Сокращение выпуска на 25,0% в 2025 году — ключевой количественный показатель, который необходимо учитывать при оценке состояния российского производства болтов и винтов из черных металлов. Для компаний, закупающих крепеж крупными партиями, важно дополнительно анализировать наличие необходимых типоразмеров, сроки поставок, соответствие продукции техническим требованиям и устойчивость работы поставщиков.
В региональной структуре российского производства болтов и винтов из черных металлов лидирующие позиции в 2025 году занял Центральный федеральный округ. На его долю пришлось около 38,7% общего объема выпуска. Это делает округ крупнейшим из указанных производственных центров и подчеркивает его значение для отечественного рынка металлического крепежа.
Высокая доля одного федерального округа свидетельствует о территориальной концентрации выпуска. Для оценки ее практического значения необходимо учитывать размещение промышленных предприятий, транспортную доступность, близость к крупным потребителям и возможности организации межрегиональных поставок. Эти факторы способны влиять на конкурентоспособность производителей и эффективность снабжения предприятий различных отраслей.
Центральный федеральный округ обладает значительным промышленным и логистическим потенциалом. Концентрация деловой активности и развитая транспортная инфраструктура создают условия для взаимодействия изготовителей крепежа с машиностроительными предприятиями, строительными организациями, торговыми компаниями и промышленными заказчиками. Вместе с тем доля округа в общероссийском производстве не позволяет автоматически судить о его доле в потреблении или продажах: для таких выводов требуется отдельная статистика.
Региональное распределение производства важно для участников рынка по нескольким причинам:
Доля Центрального федерального округа в размере 38,7% представляет собой значимый ориентир при изучении конкурентной среды. Однако для полного анализа регионального рынка следует также учитывать показатели остальных федеральных округов, количество действующих производителей, специализацию предприятий и структуру выпуска по видам продукции.
Отдельное значение имеет различие между массовым стандартным крепежом и изделиями специального назначения. Производственные мощности, ориентированные на крупные партии типовой продукции, могут иметь иную структуру затрат и требования к оборудованию, чем предприятия, выпускающие специализированные болты и винты по техническим условиям заказчиков. Поэтому оценивать региональную конкурентоспособность только по совокупному объему выпуска недостаточно.
Более подробно ознакомиться с отраслевой тематикой можно в исследовании рынка болтов, винтов и гаек в России на 2026–2030 годы. Такая аналитика позволяет рассматривать производство крепежа в контексте рыночного спроса, конкурентной среды и перспектив развития отрасли.
Дальнейшая динамика российского производства болтов и винтов из черных металлов будет зависеть от сочетания производственных, экономических и рыночных факторов. Поскольку крепеж используется в большом количестве отраслей, состояние сегмента во многом определяется инвестиционной активностью промышленных предприятий, строительными проектами и потребностью в ремонте и обновлении оборудования.
Для производителей особую роль играют стоимость металлического сырья, энергозатраты, производительность оборудования и эффективность организации технологических процессов. Изменение этих параметров отражается на себестоимости готовых изделий, рентабельности заказов и возможностях конкурировать с альтернативными поставщиками.
К основным направлениям, которые целесообразно учитывать при оценке перспектив рынка, относятся:
При планировании развития бизнеса важно отделять подтвержденные статистические показатели от прогнозных предположений. Сокращение выпуска в 2025 году на 25,0% указывает на изменение производственной ситуации, но без дополнительных данных нельзя достоверно утверждать, что снижение продолжится или сменится ростом в следующем периоде.
Для формирования обоснованного прогноза необходимо изучить динамику производства за несколько лет, оценить объемы импорта и экспорта, рассмотреть изменение закупок основных отраслей-потребителей и сопоставить эти показатели с ценами на сырье. Такой подход позволяет определить, связано ли изменение выпуска с временной корректировкой производства, структурными изменениями рынка или перераспределением предложения между различными каналами поставок.
Потенциальным заказчикам крепежной продукции следует уделять внимание не только цене, но и стабильности поставок, качеству изделий, соответствию применимым стандартам и возможности подтверждения технических характеристик. При закупках для ответственных конструкций особую важность приобретают надежность соединений, прослеживаемость продукции и соблюдение требований проектной документации.
Результаты 2025 года показывают, что российское производство болтов и винтов из черных металлов столкнулось с существенным снижением выпуска. Объем произведенной продукции составил 69,8 тыс. тонн, что на 25,0% меньше показателя предыдущего года. Одновременно сохранилась заметная концентрация производственных мощностей: крупнейшим регионом по доле в общероссийском выпуске стал Центральный федеральный округ.
Основные выводы по итогам отчетного года:
Таким образом, производство болтов и винтов из черных металлов в России в 2025 году характеризовалось снижением объемов выпуска при сохранении ведущей роли Центрального федерального округа. Для участников рынка ключевыми задачами становятся оценка реального спроса, контроль производственных издержек, повышение эффективности предприятий и обеспечение стабильных поставок качественного крепежа.
Для заказчиков промышленной продукции текущие показатели служат ориентиром при анализе поставщиков и планировании закупок. При этом окончательные решения о расширении производства, изменении ассортимента или инвестициях целесообразно принимать на основе комплексных рыночных данных, учитывающих не только динамику выпуска, но и фактическую потребность отраслей в болтах и винтах из черных металлов.
Болты и винты из черных металлов относятся к базовым элементам крепежной продукции. Они применяются при сборке металлоконструкций, монтаже инженерных систем, производстве промышленного оборудования, ремонте транспортных средств и выполнении широкого спектра монтажных работ. От надежности и качества таких изделий зависят прочность соединений, безопасность эксплуатации конструкций и долговечность готовой продукции.
Сокращение российского производства на четверть за год является важным сигналом для участников рынка. Подобная динамика требует оценки не только объемов выпуска, но и ситуации в отраслях, формирующих основной спрос на крепеж. Для производителей, дистрибьюторов и промышленных потребителей принципиальное значение имеют загрузка производственных мощностей, наличие заказов, стоимость металлического сырья и возможности поставок готовой продукции.
При этом снижение объемов выпуска само по себе не означает аналогичного сокращения потребления болтов и винтов в стране. Производство, внутренний спрос, импорт и экспорт представляют собой разные показатели, которые необходимо анализировать в совокупности. Доступные данные позволяют зафиксировать изменение производственной динамики и определить роль ведущего региона, однако для количественной оценки спроса и предложения необходимы дополнительные статистические сведения.
Динамика производства болтов и винтов из черных металлов в России
По итогам 2025 года объем производства болтов и винтов из черных металлов в России составил 69,8 тыс. тонн. По сравнению с предыдущим годом показатель уменьшился на 25,0%. Таким образом, отрасль завершила отчетный период с отрицательной динамикой, что делает анализ производственных условий особенно актуальным для предприятий крепежной промышленности и компаний, использующих подобные изделия в своей деятельности.
Снижение выпуска может быть связано с изменением объема заказов со стороны промышленных потребителей, корректировкой производственных планов, изменением загрузки оборудования и перераспределением поставок между отечественной и импортной продукцией. Однако имеющиеся данные не позволяют установить конкретную причину сокращения. Для определения вклада каждого фактора необходимо сопоставить статистику производства с показателями потребления, внешней торговли и динамикой выпуска в основных отраслях-потребителях.
Болты и винты из черных металлов востребованы в разных ценовых и технологических сегментах. На рынке представлены стандартные крепежные изделия массового применения, а также специализированная продукция, предназначенная для работы при повышенных механических нагрузках и в особых условиях эксплуатации. Различия в назначении, характеристиках и требованиях к качеству влияют на производственные процессы и структуру предложения.
К основным направлениям использования продукции относятся:
- Строительство зданий и сооружений, сборка металлоконструкций и монтаж инженерных систем.
- Машиностроение и производство промышленного оборудования, где крепеж применяется при соединении деталей и сборке узлов.
- Автомобильная промышленность и ремонт транспортных средств, требующие надежных соединений и соответствия техническим требованиям.
- Производство металлических изделий, оборудования и различных конструкций промышленного назначения.
- Ремонтные и монтажные работы на промышленных, коммерческих и инфраструктурных объектах.
Широкий спектр применения делает рынок крепежных изделий чувствительным к изменению деловой активности в промышленности и строительстве. При снижении объемов заказов отдельные производители могут корректировать производственные графики, оптимизировать ассортимент и пересматривать планы закупки сырья. В периоды повышения спроса, напротив, возрастает значение стабильности поставок металла, производительности оборудования и способности быстро выполнять заказы.
Сокращение выпуска на 25,0% в 2025 году — ключевой количественный показатель, который необходимо учитывать при оценке состояния российского производства болтов и винтов из черных металлов. Для компаний, закупающих крепеж крупными партиями, важно дополнительно анализировать наличие необходимых типоразмеров, сроки поставок, соответствие продукции техническим требованиям и устойчивость работы поставщиков.
Региональная структура производства и положение Центрального федерального округа
В региональной структуре российского производства болтов и винтов из черных металлов лидирующие позиции в 2025 году занял Центральный федеральный округ. На его долю пришлось около 38,7% общего объема выпуска. Это делает округ крупнейшим из указанных производственных центров и подчеркивает его значение для отечественного рынка металлического крепежа.
Высокая доля одного федерального округа свидетельствует о территориальной концентрации выпуска. Для оценки ее практического значения необходимо учитывать размещение промышленных предприятий, транспортную доступность, близость к крупным потребителям и возможности организации межрегиональных поставок. Эти факторы способны влиять на конкурентоспособность производителей и эффективность снабжения предприятий различных отраслей.
Центральный федеральный округ обладает значительным промышленным и логистическим потенциалом. Концентрация деловой активности и развитая транспортная инфраструктура создают условия для взаимодействия изготовителей крепежа с машиностроительными предприятиями, строительными организациями, торговыми компаниями и промышленными заказчиками. Вместе с тем доля округа в общероссийском производстве не позволяет автоматически судить о его доле в потреблении или продажах: для таких выводов требуется отдельная статистика.
Региональное распределение производства важно для участников рынка по нескольким причинам:
- Производителям необходимо оценивать положение предприятия относительно основных промышленных потребителей и конкурентов.
- Дистрибьюторам важно учитывать территориальное расположение поставщиков, транспортные расходы и сроки доставки.
- Промышленным заказчикам следует анализировать доступность нужных видов крепежа и возможности альтернативных поставок.
- Инвесторам необходимо сопоставлять региональную концентрацию производства с перспективами спроса и уровнем загрузки производственных мощностей.
Доля Центрального федерального округа в размере 38,7% представляет собой значимый ориентир при изучении конкурентной среды. Однако для полного анализа регионального рынка следует также учитывать показатели остальных федеральных округов, количество действующих производителей, специализацию предприятий и структуру выпуска по видам продукции.
Отдельное значение имеет различие между массовым стандартным крепежом и изделиями специального назначения. Производственные мощности, ориентированные на крупные партии типовой продукции, могут иметь иную структуру затрат и требования к оборудованию, чем предприятия, выпускающие специализированные болты и винты по техническим условиям заказчиков. Поэтому оценивать региональную конкурентоспособность только по совокупному объему выпуска недостаточно.
Более подробно ознакомиться с отраслевой тематикой можно в исследовании рынка болтов, винтов и гаек в России на 2026–2030 годы. Такая аналитика позволяет рассматривать производство крепежа в контексте рыночного спроса, конкурентной среды и перспектив развития отрасли.
Факторы развития рынка и ориентиры для участников отрасли
Дальнейшая динамика российского производства болтов и винтов из черных металлов будет зависеть от сочетания производственных, экономических и рыночных факторов. Поскольку крепеж используется в большом количестве отраслей, состояние сегмента во многом определяется инвестиционной активностью промышленных предприятий, строительными проектами и потребностью в ремонте и обновлении оборудования.
Для производителей особую роль играют стоимость металлического сырья, энергозатраты, производительность оборудования и эффективность организации технологических процессов. Изменение этих параметров отражается на себестоимости готовых изделий, рентабельности заказов и возможностях конкурировать с альтернативными поставщиками.
К основным направлениям, которые целесообразно учитывать при оценке перспектив рынка, относятся:
- Мониторинг спроса со стороны строительных организаций, машиностроительных предприятий и других промышленных потребителей.
- Оптимизация производственных процессов и повышение эффективности использования оборудования.
- Контроль себестоимости продукции, включая расходы на металл, энергоресурсы и логистику.
- Развитие ассортимента с учетом технических требований заказчиков и востребованности различных типоразмеров крепежа.
- Совершенствование системы снабжения и поддержание надежных каналов поставок сырья и комплектующих.
- Анализ конкурентной среды, включая отечественных производителей и поставщиков импортной продукции.
При планировании развития бизнеса важно отделять подтвержденные статистические показатели от прогнозных предположений. Сокращение выпуска в 2025 году на 25,0% указывает на изменение производственной ситуации, но без дополнительных данных нельзя достоверно утверждать, что снижение продолжится или сменится ростом в следующем периоде.
Для формирования обоснованного прогноза необходимо изучить динамику производства за несколько лет, оценить объемы импорта и экспорта, рассмотреть изменение закупок основных отраслей-потребителей и сопоставить эти показатели с ценами на сырье. Такой подход позволяет определить, связано ли изменение выпуска с временной корректировкой производства, структурными изменениями рынка или перераспределением предложения между различными каналами поставок.
Потенциальным заказчикам крепежной продукции следует уделять внимание не только цене, но и стабильности поставок, качеству изделий, соответствию применимым стандартам и возможности подтверждения технических характеристик. При закупках для ответственных конструкций особую важность приобретают надежность соединений, прослеживаемость продукции и соблюдение требований проектной документации.
Итоги производства болтов и винтов из черных металлов в России в 2025 году
Результаты 2025 года показывают, что российское производство болтов и винтов из черных металлов столкнулось с существенным снижением выпуска. Объем произведенной продукции составил 69,8 тыс. тонн, что на 25,0% меньше показателя предыдущего года. Одновременно сохранилась заметная концентрация производственных мощностей: крупнейшим регионом по доле в общероссийском выпуске стал Центральный федеральный округ.
Основные выводы по итогам отчетного года:
- Объем производства болтов и винтов из черных металлов в России составил 69,8 тыс. тонн.
- По сравнению с предыдущим годом объем выпуска сократился на 25,0%.
- Центральный федеральный округ занял первое место среди федеральных округов с долей около 38,7%.
- Крепежные изделия сохраняют важное значение для строительства, машиностроения, промышленного производства и ремонтных работ.
- Для оценки дальнейших перспектив необходим комплексный анализ производства, спроса, внешней торговли и затрат предприятий.
Таким образом, производство болтов и винтов из черных металлов в России в 2025 году характеризовалось снижением объемов выпуска при сохранении ведущей роли Центрального федерального округа. Для участников рынка ключевыми задачами становятся оценка реального спроса, контроль производственных издержек, повышение эффективности предприятий и обеспечение стабильных поставок качественного крепежа.
Для заказчиков промышленной продукции текущие показатели служат ориентиром при анализе поставщиков и планировании закупок. При этом окончательные решения о расширении производства, изменении ассортимента или инвестициях целесообразно принимать на основе комплексных рыночных данных, учитывающих не только динамику выпуска, но и фактическую потребность отраслей в болтах и винтах из черных металлов.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться