Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



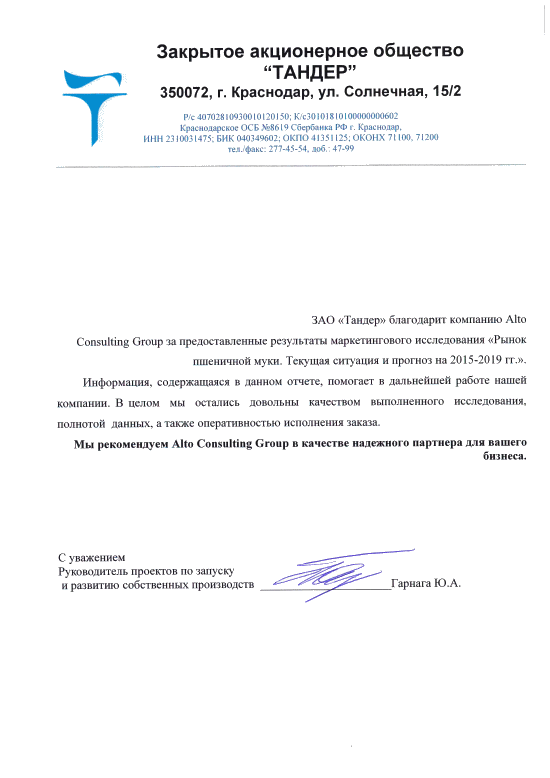
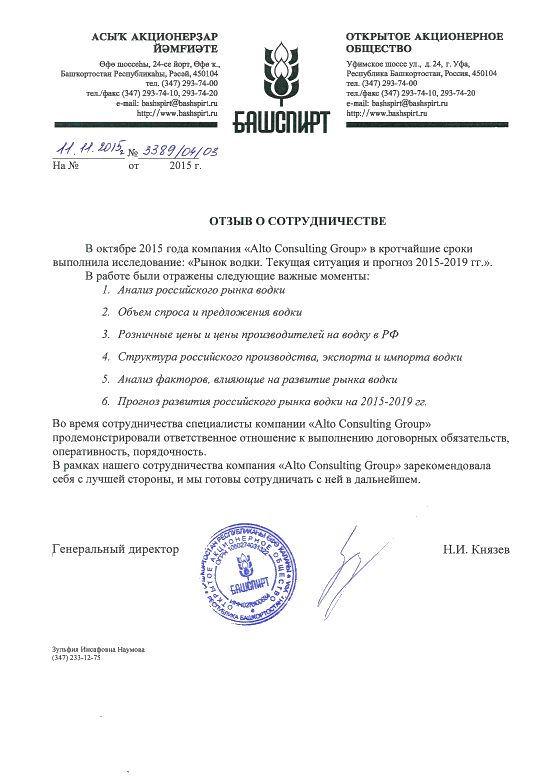
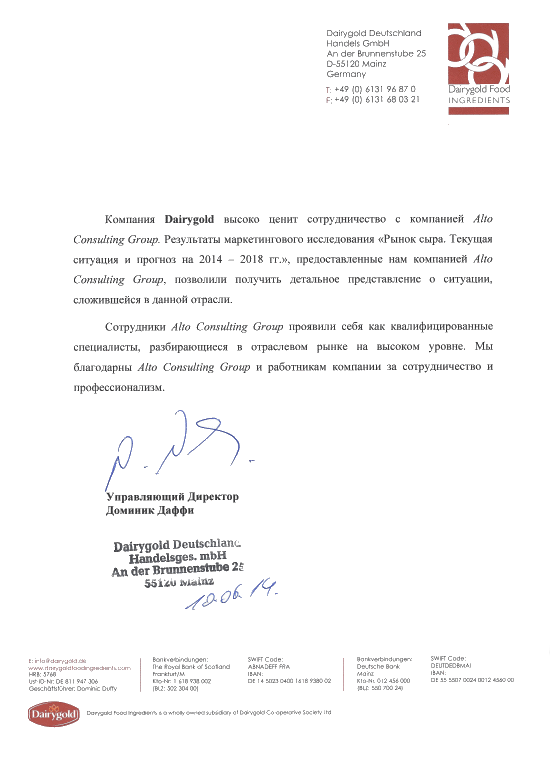
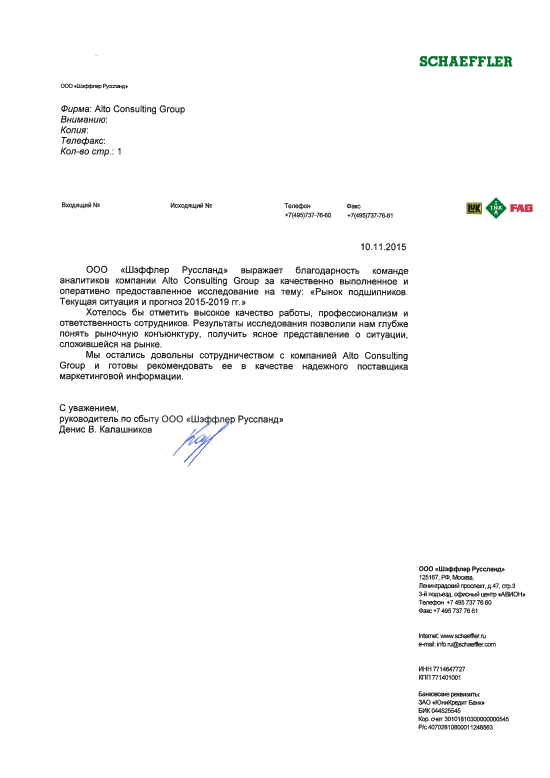
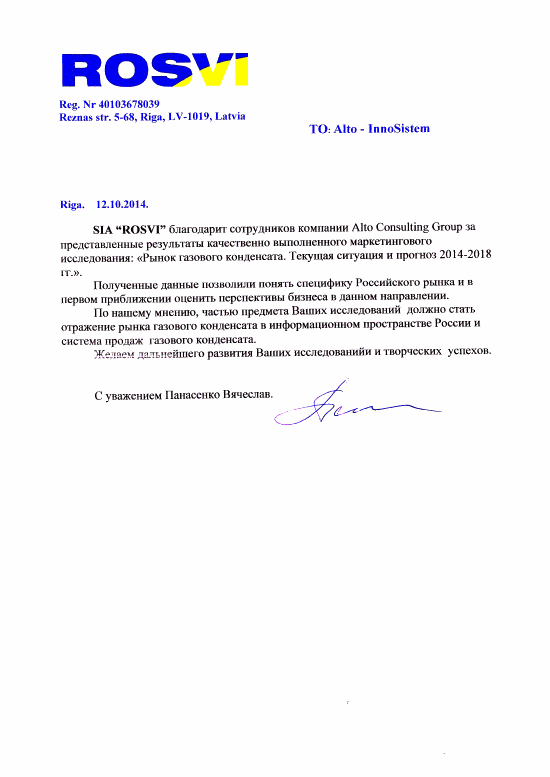
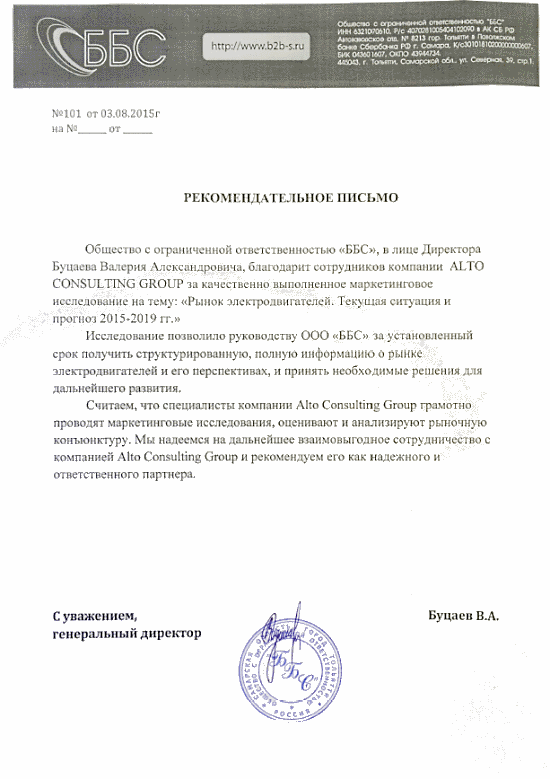
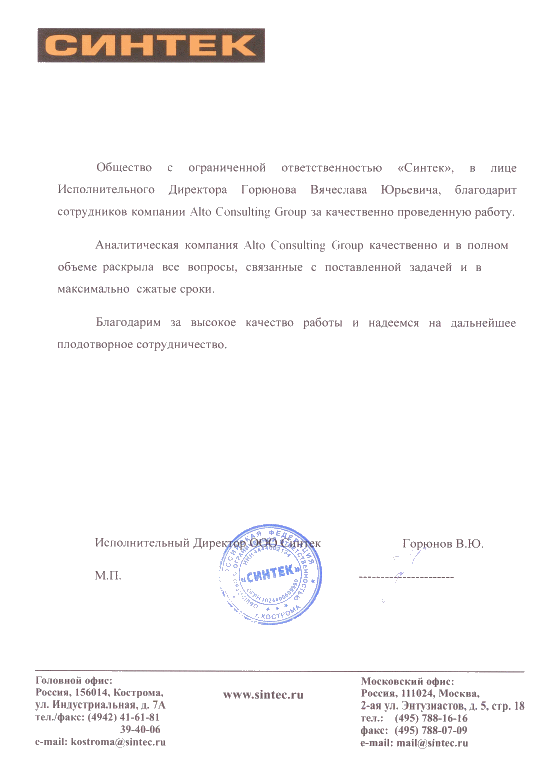
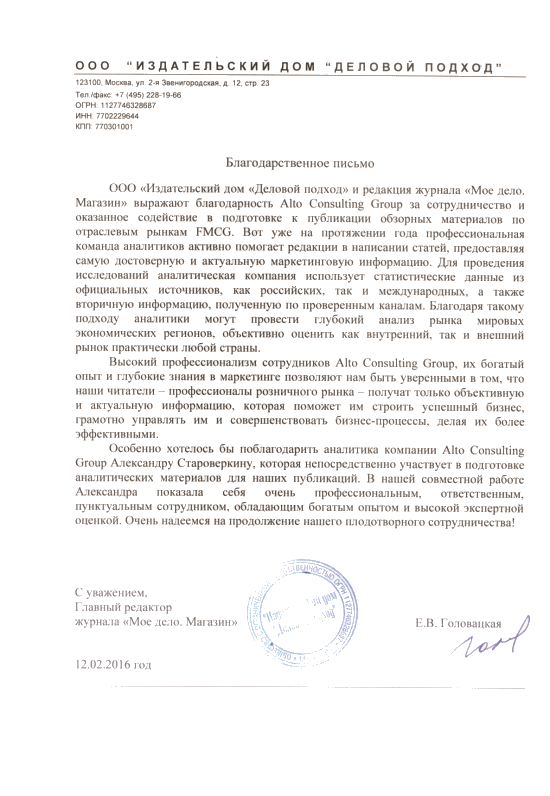
Отзывы клиентов
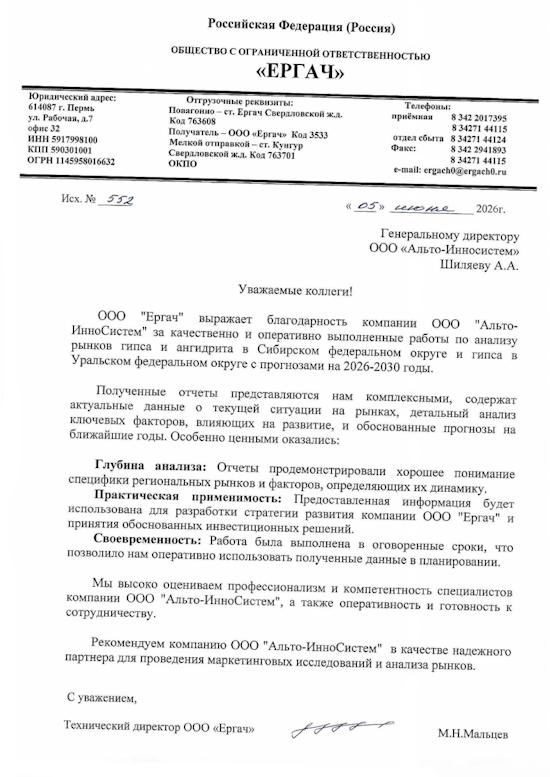
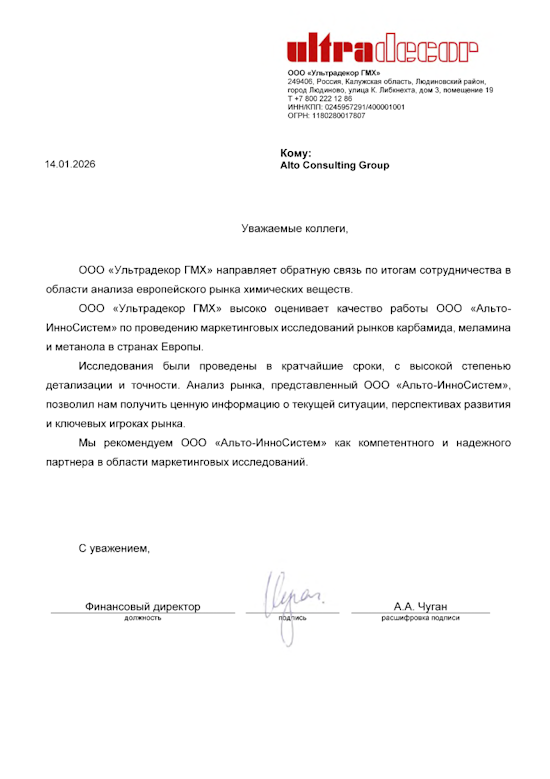
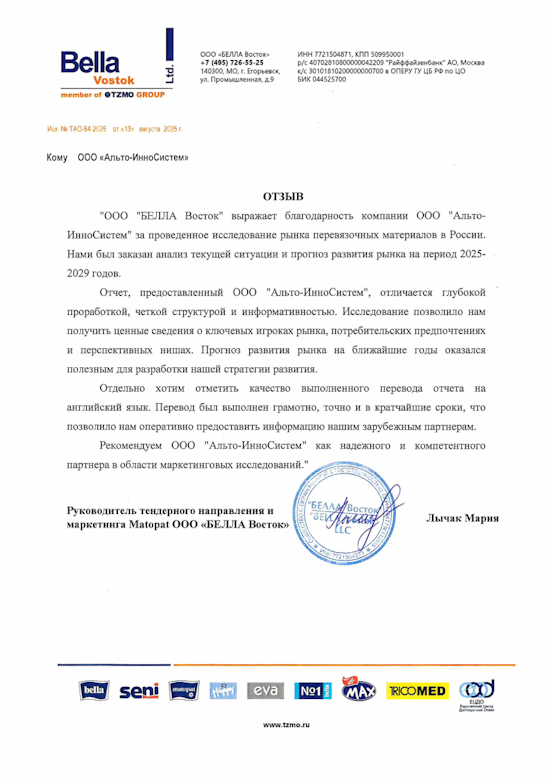
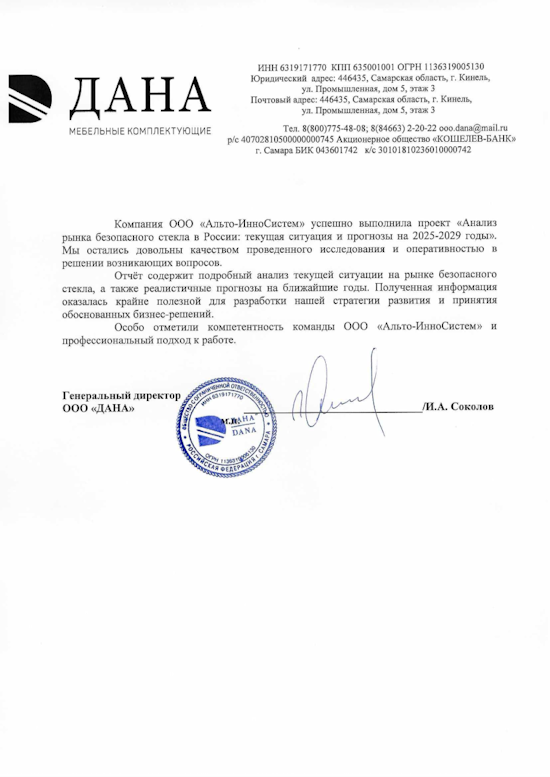
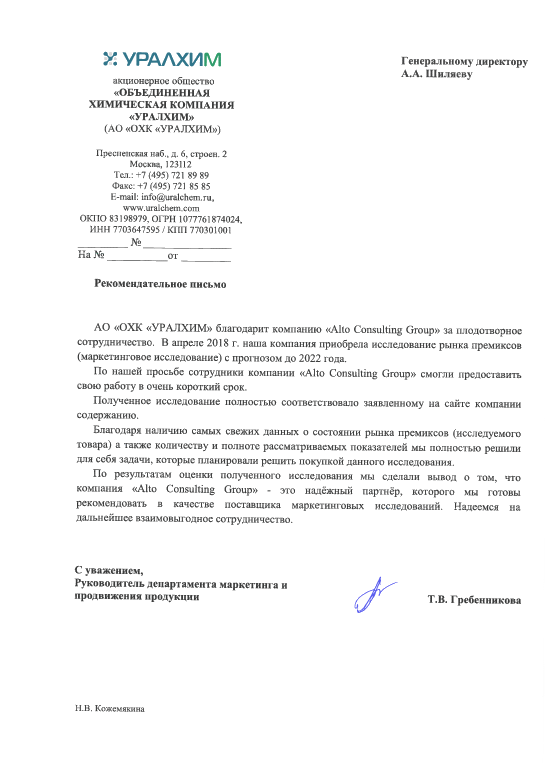
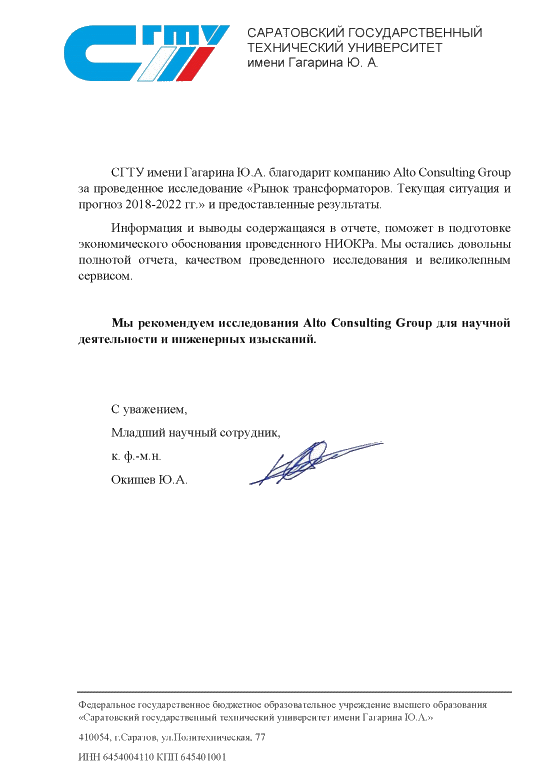
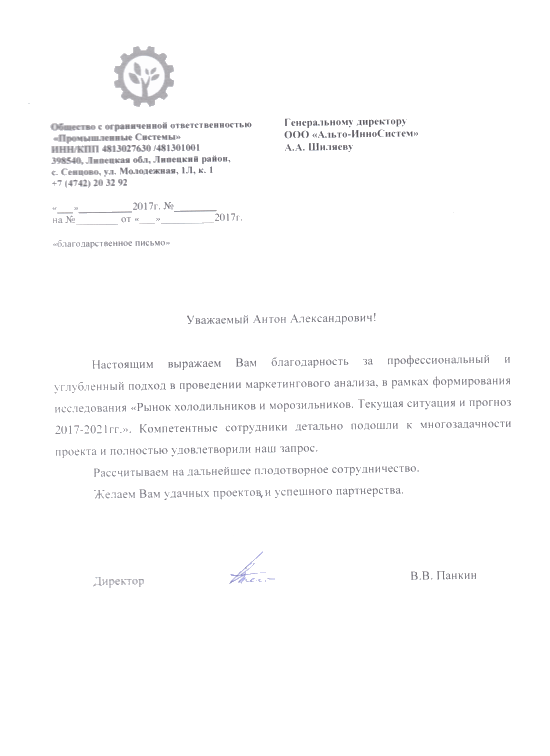
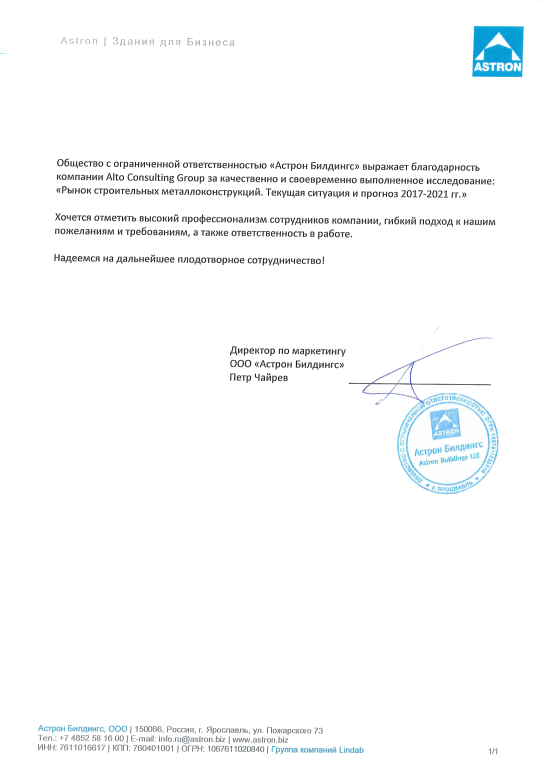
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство хлебобулочных изделий длительного хранения в России 2025: рост выпуска на 11,2%
Производство хлебобулочных изделий длительного хранения в России в 2025 году достигло 1,5 млн тонн, увеличившись на 11,2% за год. Центральный федеральный округ обеспечил 51,2% выпуска. Одновременно росли цены производителей на хлебцы, сухари и гренки: за 2023–2025 годы они увеличились на 19,2%, а в августе 2026 года достигли 167 135,1 рубля за тонну. Анализ объемов выпуска, региональной структуры и ценовых тенденций рынка.
Департамент маркетинговой аналитики Alto Group
Производство хлебобулочных изделий длительного хранения в России 2025 года характеризуется существенным увеличением выпуска продукции и сохранением ведущей роли Центрального федерального округа. По итогам года российские предприятия произвели около 1,5 млн тонн изделий хлебобулочных длительного хранения, изделий хлебобулочных пониженной влажности и хлебобулочных полуфабрикатов. По сравнению с предыдущим годом объем производства увеличился на 11,2%, что указывает на расширение выпуска в данном сегменте пищевой промышленности.
Продукция длительного хранения занимает важное место в продовольственной системе благодаря удобству транспортировки, продолжительному сроку годности и широкому спектру применения. К этой категории относятся сухари, хлебцы, гренки, отдельные виды упакованных хлебобулочных изделий и полуфабрикаты, предназначенные для дальнейшей переработки или приготовления. Такая продукция востребована в розничной торговле, сегменте общественного питания, туристической отрасли и при формировании запасов продовольствия.
Рост производства в 2025 году на 11,2% свидетельствует о положительной динамике выпуска по сравнению с предыдущим годом. При этом изменение физических объемов производства необходимо рассматривать отдельно от ценовых показателей: увеличение количества выпускаемой продукции не означает автоматического роста рентабельности предприятий, поскольку на финансовые результаты влияют затраты на сырье, упаковку, энергию, логистику и оплату труда.
Важной особенностью рынка остается территориальная концентрация производства. На Центральный федеральный округ пришлось около 51,2% общего объема выпуска за 2025 год. Таким образом, более половины производства рассматриваемой категории продукции было сосредоточено в одном федеральном округе. Такая структура подчеркивает значение ведущих промышленных регионов для снабжения внутреннего рынка и организации поставок хлебобулочной продукции длительного хранения.
Результаты 2025 года позволяют оценить текущее положение сегмента хлебобулочной продукции длительного хранения и определить направления, которые имеют значение для производителей, поставщиков сырья, торговых компаний и потенциальных инвесторов. Увеличение выпуска на 11,2% показывает, что предприятия расширили производство относительно предыдущего года. Вместе с тем для полноценной оценки состояния рынка необходимо учитывать ассортиментную структуру, особенности потребительского спроса и изменение себестоимости.
Продукция длительного хранения отличается от свежего хлеба более продолжительным периодом реализации и возможностью поставок на значительные расстояния. Для производителей это создает дополнительные возможности при работе с федеральными торговыми сетями, оптовыми покупателями и удаленными регионами. Продолжительный срок годности также упрощает планирование складских запасов и позволяет выстраивать более гибкую систему дистрибуции.
Основные показатели, характеризующие производство и ценовую динамику рассматриваемого сегмента:
Эти показатели отражают две взаимосвязанные, но не тождественные тенденции: расширение физического выпуска и повышение цен производителей на отдельные виды продукции. Для участников рынка принципиально важно анализировать их совместно, не смешивая динамику объема производства с изменением стоимости товаров.
Увеличение выпуска может быть связано с расширением производственных возможностей, изменением структуры заказов, развитием каналов реализации и ростом потребности в продукции с длительным сроком хранения. Однако имеющиеся показатели не позволяют однозначно определить вклад каждого фактора. Для установления причин динамики требуется дополнительная информация о потреблении, ассортименте, загрузке предприятий и поставках продукции.
Рост производства на 11,2% в 2025 году — ключевой количественный результат рассматриваемого периода. Для предприятий он может означать расширение возможностей продаж и увеличение потенциального масштаба операций. При этом устойчивость достигнутых результатов зависит от способности производителей поддерживать качество продукции, контролировать затраты и адаптировать ассортимент к требованиям покупателей.
Значение имеет и сегментация рынка. Хлебцы, сухари, гренки и другие изделия пониженной влажности отличаются технологией изготовления, потребительскими характеристиками, упаковкой и каналами сбыта. Поэтому общую динамику производства хлебобулочных изделий длительного хранения не следует автоматически переносить на каждый отдельный товар. Аналогично изменение средней цены на хлебцы, сухари и гренки не характеризует в полной мере ценовую ситуацию по всей категории.
Для оценки коммерческих перспектив производителям и поставщикам целесообразно учитывать не только общероссийские показатели, но и собственную продуктовую специализацию, географию продаж, конкурентную среду и структуру затрат. Такой подход позволяет отделить общие тенденции отрасли от особенностей отдельных товарных направлений.
Центральный федеральный округ занимает ведущие позиции в производстве хлебобулочных изделий длительного хранения. В 2025 году его доля составила около 51,2% общероссийского выпуска. Это означает, что производственная активность в данном округе имеет существенное значение для формирования совокупного предложения на российском рынке.
Высокая концентрация производства в Центральном федеральном округе важна с точки зрения организации поставок и взаимодействия с крупными торговыми сетями. Развитая транспортная инфраструктура и близость к значительному числу потребителей создают предпосылки для эффективного распределения готовой продукции. Вместе с тем сама по себе высокая доля округа не означает, что все предприятия региона обладают одинаковой производительностью или одинаковыми конкурентными преимуществами.
Для производителей из других федеральных округов возможности развития могут быть связаны с обслуживанием регионального спроса, сокращением расстояний доставки и специализацией на отдельных видах продукции. В условиях высокой стоимости перевозок локальное производство способно иметь значение для поставок в удаленные от основных производственных центров территории. Однако оценивать конкретные преимущества необходимо с учетом фактической географии продаж и затрат каждого предприятия.
Второе важное направление анализа — изменение цен производителей. В период с 2023 по 2025 год средняя цена производителей на хлебцы хрустящие, сухари, гренки и аналогичные обжаренные продукты выросла на 19,2%: с 136 147,1 до 162 296,6 рубля за тонну. Данный показатель характеризует увеличение стоимости продукции на уровне производителей за рассматриваемый период.
В августе 2026 года средняя цена производителей на эту категорию достигла 167 135,1 рубля за тонну. По сравнению с предыдущим месяцем показатель увеличился на 6,6%. Такой месячный прирост указывает на заметное изменение ценовой конъюнктуры в конце лета 2026 года, однако для вывода о долгосрочном ускорении роста цен необходимы данные за последующие месяцы и сопоставимые периоды прошлых лет.
При интерпретации ценовой статистики важно учитывать, что средняя цена производителей не равна розничной цене для конечного потребителя. Между отпускной стоимостью предприятия и ценой на полке магазина находятся расходы на транспортировку, хранение, продвижение, торговую инфраструктуру и другие операции. Поэтому изменение цены производителей не следует напрямую трактовать как аналогичное изменение стоимости продукции в рознице.
Динамика цен имеет практическое значение для планирования закупок и производственных бюджетов. Если стоимость готовой продукции увеличивается одновременно с ростом затрат на сырье, упаковку и энергоресурсы, фактический финансовый результат предприятия может не улучшиться. Напротив, повышение отпускных цен при стабильных затратах потенциально способствует увеличению маржинальности, но подтвердить такой эффект можно только на основе данных о себестоимости и структуре расходов.
Для участников отрасли важны следующие направления аналитической работы:
Дополнительные сведения о структуре отрасли, состоянии спроса и перспективах развития доступны в исследовании рынка хлебобулочных изделий пониженной влажности и полуфабрикатов в России. Подобные аналитические материалы позволяют рассматривать отдельные производственные показатели в контексте общей рыночной ситуации и использовать отраслевую информацию при подготовке коммерческих решений.
Перспективы производства хлебобулочных изделий длительного хранения зависят от сочетания потребительского спроса, возможностей предприятий, ценовой конъюнктуры и эффективности каналов реализации. Итоги 2025 года демонстрируют увеличение выпуска на 11,2%, а данные по ценам производителей указывают на повышение стоимости отдельных видов обжаренной хлебобулочной продукции. Вместе эти показатели формируют основу для дальнейшего анализа отрасли, но не дают достаточных оснований для безусловного прогноза ускорения производства в будущем.
Для производителей ключевым направлением остается повышение эффективности операций. Снижение потерь сырья, рациональная организация производственных линий, автоматизация отдельных этапов и оптимизация упаковки способны улучшить экономику выпуска. При этом любые инвестиционные решения должны учитывать фактическую загрузку оборудования, потребность в модернизации и подтвержденный спрос на продукцию.
Дополнительное значение имеет управление ассортиментом. Изменение предпочтений покупателей, требования торговых сетей к упаковке и срокам поставки, а также различия в ценовых сегментах формируют необходимость гибкого планирования производства. Предприятиям важно оценивать не только совокупный объем рынка, но и динамику отдельных товарных категорий, чтобы избегать избыточных запасов и направлять ресурсы на востребованные позиции.
Для оптовых компаний и дистрибьюторов существенными факторами выступают стабильность поставок, прогнозируемость закупочных цен и географическая доступность продукции. Концентрация более половины выпуска в Центральном федеральном округе делает регион значимым для формирования поставок, однако при выборе поставщика необходимо учитывать условия договора, транспортные расходы и надежность производственного партнера.
Основные выводы по итогам анализа:
Таким образом, производство хлебобулочных изделий длительного хранения в России 2025 года характеризуется заметным увеличением физических объемов выпуска и высокой концентрацией производства в Центральном федеральном округе. Одновременно ценовая динамика 2023–2026 годов указывает на повышение стоимости отдельных категорий продукции на уровне производителей.
Для предприятий отрасли основными задачами остаются поддержание конкурентоспособности, контроль издержек, повышение эффективности производственных процессов и развитие каналов реализации. Для инвесторов и потенциальных партнеров наиболее обоснованный подход заключается в комплексной оценке производственных показателей, региональной структуры и ценовых тенденций без экстраполяции отдельных изменений на весь рынок. Именно сочетание количественных данных и анализа рыночных условий позволяет принимать более взвешенные решения о развитии бизнеса в сегменте хлебобулочной продукции длительного хранения.
Продукция длительного хранения занимает важное место в продовольственной системе благодаря удобству транспортировки, продолжительному сроку годности и широкому спектру применения. К этой категории относятся сухари, хлебцы, гренки, отдельные виды упакованных хлебобулочных изделий и полуфабрикаты, предназначенные для дальнейшей переработки или приготовления. Такая продукция востребована в розничной торговле, сегменте общественного питания, туристической отрасли и при формировании запасов продовольствия.
Рост производства в 2025 году на 11,2% свидетельствует о положительной динамике выпуска по сравнению с предыдущим годом. При этом изменение физических объемов производства необходимо рассматривать отдельно от ценовых показателей: увеличение количества выпускаемой продукции не означает автоматического роста рентабельности предприятий, поскольку на финансовые результаты влияют затраты на сырье, упаковку, энергию, логистику и оплату труда.
Важной особенностью рынка остается территориальная концентрация производства. На Центральный федеральный округ пришлось около 51,2% общего объема выпуска за 2025 год. Таким образом, более половины производства рассматриваемой категории продукции было сосредоточено в одном федеральном округе. Такая структура подчеркивает значение ведущих промышленных регионов для снабжения внутреннего рынка и организации поставок хлебобулочной продукции длительного хранения.
Динамика производства хлебобулочных изделий и основные тенденции рынка
Результаты 2025 года позволяют оценить текущее положение сегмента хлебобулочной продукции длительного хранения и определить направления, которые имеют значение для производителей, поставщиков сырья, торговых компаний и потенциальных инвесторов. Увеличение выпуска на 11,2% показывает, что предприятия расширили производство относительно предыдущего года. Вместе с тем для полноценной оценки состояния рынка необходимо учитывать ассортиментную структуру, особенности потребительского спроса и изменение себестоимости.
Продукция длительного хранения отличается от свежего хлеба более продолжительным периодом реализации и возможностью поставок на значительные расстояния. Для производителей это создает дополнительные возможности при работе с федеральными торговыми сетями, оптовыми покупателями и удаленными регионами. Продолжительный срок годности также упрощает планирование складских запасов и позволяет выстраивать более гибкую систему дистрибуции.
Основные показатели, характеризующие производство и ценовую динамику рассматриваемого сегмента:
- Объем производства в России в 2025 году — около 1,5 млн тонн.
- Изменение выпуска относительно предыдущего года — увеличение на 11,2%.
- Доля Центрального федерального округа в общероссийском производстве — около 51,2%.
- Изменение средних цен производителей на хлебцы хрустящие, сухари, гренки и аналогичные обжаренные продукты за 2023–2025 годы — рост на 19,2%.
- Средняя цена производителей на указанную продукцию в августе 2026 года — 167 135,1 рубля за тонну.
- Изменение цены производителей в августе 2026 года относительно июля — увеличение на 6,6%.
Эти показатели отражают две взаимосвязанные, но не тождественные тенденции: расширение физического выпуска и повышение цен производителей на отдельные виды продукции. Для участников рынка принципиально важно анализировать их совместно, не смешивая динамику объема производства с изменением стоимости товаров.
Увеличение выпуска может быть связано с расширением производственных возможностей, изменением структуры заказов, развитием каналов реализации и ростом потребности в продукции с длительным сроком хранения. Однако имеющиеся показатели не позволяют однозначно определить вклад каждого фактора. Для установления причин динамики требуется дополнительная информация о потреблении, ассортименте, загрузке предприятий и поставках продукции.
Рост производства на 11,2% в 2025 году — ключевой количественный результат рассматриваемого периода. Для предприятий он может означать расширение возможностей продаж и увеличение потенциального масштаба операций. При этом устойчивость достигнутых результатов зависит от способности производителей поддерживать качество продукции, контролировать затраты и адаптировать ассортимент к требованиям покупателей.
Значение имеет и сегментация рынка. Хлебцы, сухари, гренки и другие изделия пониженной влажности отличаются технологией изготовления, потребительскими характеристиками, упаковкой и каналами сбыта. Поэтому общую динамику производства хлебобулочных изделий длительного хранения не следует автоматически переносить на каждый отдельный товар. Аналогично изменение средней цены на хлебцы, сухари и гренки не характеризует в полной мере ценовую ситуацию по всей категории.
Для оценки коммерческих перспектив производителям и поставщикам целесообразно учитывать не только общероссийские показатели, но и собственную продуктовую специализацию, географию продаж, конкурентную среду и структуру затрат. Такой подход позволяет отделить общие тенденции отрасли от особенностей отдельных товарных направлений.
Региональная структура производства и изменение цен производителей
Центральный федеральный округ занимает ведущие позиции в производстве хлебобулочных изделий длительного хранения. В 2025 году его доля составила около 51,2% общероссийского выпуска. Это означает, что производственная активность в данном округе имеет существенное значение для формирования совокупного предложения на российском рынке.
Высокая концентрация производства в Центральном федеральном округе важна с точки зрения организации поставок и взаимодействия с крупными торговыми сетями. Развитая транспортная инфраструктура и близость к значительному числу потребителей создают предпосылки для эффективного распределения готовой продукции. Вместе с тем сама по себе высокая доля округа не означает, что все предприятия региона обладают одинаковой производительностью или одинаковыми конкурентными преимуществами.
Для производителей из других федеральных округов возможности развития могут быть связаны с обслуживанием регионального спроса, сокращением расстояний доставки и специализацией на отдельных видах продукции. В условиях высокой стоимости перевозок локальное производство способно иметь значение для поставок в удаленные от основных производственных центров территории. Однако оценивать конкретные преимущества необходимо с учетом фактической географии продаж и затрат каждого предприятия.
Второе важное направление анализа — изменение цен производителей. В период с 2023 по 2025 год средняя цена производителей на хлебцы хрустящие, сухари, гренки и аналогичные обжаренные продукты выросла на 19,2%: с 136 147,1 до 162 296,6 рубля за тонну. Данный показатель характеризует увеличение стоимости продукции на уровне производителей за рассматриваемый период.
В августе 2026 года средняя цена производителей на эту категорию достигла 167 135,1 рубля за тонну. По сравнению с предыдущим месяцем показатель увеличился на 6,6%. Такой месячный прирост указывает на заметное изменение ценовой конъюнктуры в конце лета 2026 года, однако для вывода о долгосрочном ускорении роста цен необходимы данные за последующие месяцы и сопоставимые периоды прошлых лет.
При интерпретации ценовой статистики важно учитывать, что средняя цена производителей не равна розничной цене для конечного потребителя. Между отпускной стоимостью предприятия и ценой на полке магазина находятся расходы на транспортировку, хранение, продвижение, торговую инфраструктуру и другие операции. Поэтому изменение цены производителей не следует напрямую трактовать как аналогичное изменение стоимости продукции в рознице.
Динамика цен имеет практическое значение для планирования закупок и производственных бюджетов. Если стоимость готовой продукции увеличивается одновременно с ростом затрат на сырье, упаковку и энергоресурсы, фактический финансовый результат предприятия может не улучшиться. Напротив, повышение отпускных цен при стабильных затратах потенциально способствует увеличению маржинальности, но подтвердить такой эффект можно только на основе данных о себестоимости и структуре расходов.
Для участников отрасли важны следующие направления аналитической работы:
- Сопоставление физических объемов выпуска и цен производителей для разграничения количественных и стоимостных изменений.
- Оценка региональной структуры производства с учетом логистических расходов и доступности рынков сбыта.
- Анализ ценовой динамики по отдельным категориям изделий, включая хлебцы, сухари и гренки.
- Контроль себестоимости сырья, упаковочных материалов, электроэнергии и транспортных услуг.
- Мониторинг спроса со стороны розничных сетей, оптовых покупателей и предприятий общественного питания.
Дополнительные сведения о структуре отрасли, состоянии спроса и перспективах развития доступны в исследовании рынка хлебобулочных изделий пониженной влажности и полуфабрикатов в России. Подобные аналитические материалы позволяют рассматривать отдельные производственные показатели в контексте общей рыночной ситуации и использовать отраслевую информацию при подготовке коммерческих решений.
Перспективы развития и выводы для участников рынка
Перспективы производства хлебобулочных изделий длительного хранения зависят от сочетания потребительского спроса, возможностей предприятий, ценовой конъюнктуры и эффективности каналов реализации. Итоги 2025 года демонстрируют увеличение выпуска на 11,2%, а данные по ценам производителей указывают на повышение стоимости отдельных видов обжаренной хлебобулочной продукции. Вместе эти показатели формируют основу для дальнейшего анализа отрасли, но не дают достаточных оснований для безусловного прогноза ускорения производства в будущем.
Для производителей ключевым направлением остается повышение эффективности операций. Снижение потерь сырья, рациональная организация производственных линий, автоматизация отдельных этапов и оптимизация упаковки способны улучшить экономику выпуска. При этом любые инвестиционные решения должны учитывать фактическую загрузку оборудования, потребность в модернизации и подтвержденный спрос на продукцию.
Дополнительное значение имеет управление ассортиментом. Изменение предпочтений покупателей, требования торговых сетей к упаковке и срокам поставки, а также различия в ценовых сегментах формируют необходимость гибкого планирования производства. Предприятиям важно оценивать не только совокупный объем рынка, но и динамику отдельных товарных категорий, чтобы избегать избыточных запасов и направлять ресурсы на востребованные позиции.
Для оптовых компаний и дистрибьюторов существенными факторами выступают стабильность поставок, прогнозируемость закупочных цен и географическая доступность продукции. Концентрация более половины выпуска в Центральном федеральном округе делает регион значимым для формирования поставок, однако при выборе поставщика необходимо учитывать условия договора, транспортные расходы и надежность производственного партнера.
Основные выводы по итогам анализа:
- В 2025 году производство хлебобулочных изделий длительного хранения, изделий пониженной влажности и хлебобулочных полуфабрикатов в России достигло около 1,5 млн тонн.
- По сравнению с предыдущим годом объем выпуска увеличился на 11,2%.
- Центральный федеральный округ обеспечил около 51,2% общероссийского производства, сохранив лидирующее положение в региональной структуре.
- В 2023–2025 годах средняя цена производителей на хлебцы хрустящие, сухари, гренки и аналогичные обжаренные продукты выросла на 19,2%.
- В августе 2026 года средняя цена производителей на указанную продукцию составила 167 135,1 рубля за тонну, увеличившись за месяц на 6,6%.
- Для оценки перспектив рынка необходимо совместно анализировать производство, ценовые изменения, себестоимость, региональное распределение и спрос на отдельные виды продукции.
Таким образом, производство хлебобулочных изделий длительного хранения в России 2025 года характеризуется заметным увеличением физических объемов выпуска и высокой концентрацией производства в Центральном федеральном округе. Одновременно ценовая динамика 2023–2026 годов указывает на повышение стоимости отдельных категорий продукции на уровне производителей.
Для предприятий отрасли основными задачами остаются поддержание конкурентоспособности, контроль издержек, повышение эффективности производственных процессов и развитие каналов реализации. Для инвесторов и потенциальных партнеров наиболее обоснованный подход заключается в комплексной оценке производственных показателей, региональной структуры и ценовых тенденций без экстраполяции отдельных изменений на весь рынок. Именно сочетание количественных данных и анализа рыночных условий позволяет принимать более взвешенные решения о развитии бизнеса в сегменте хлебобулочной продукции длительного хранения.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться