Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
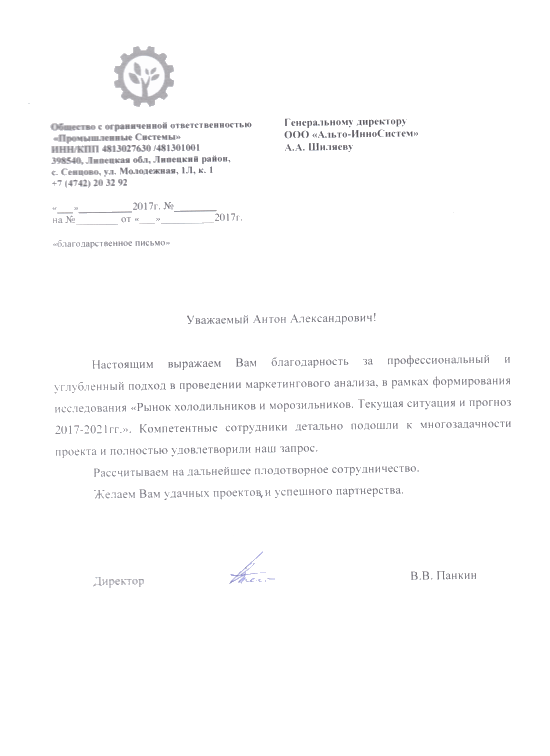
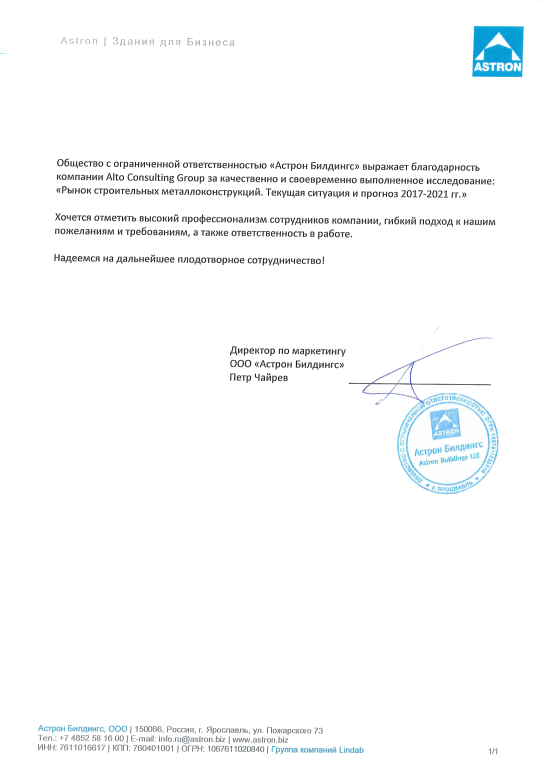
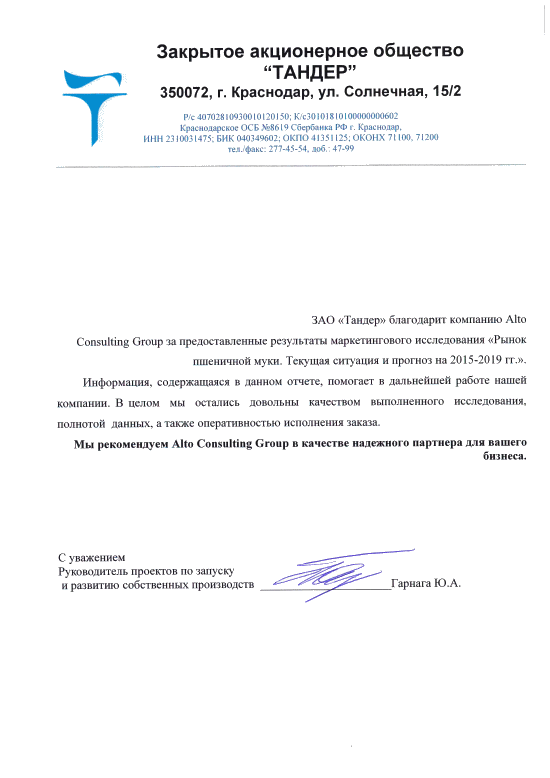
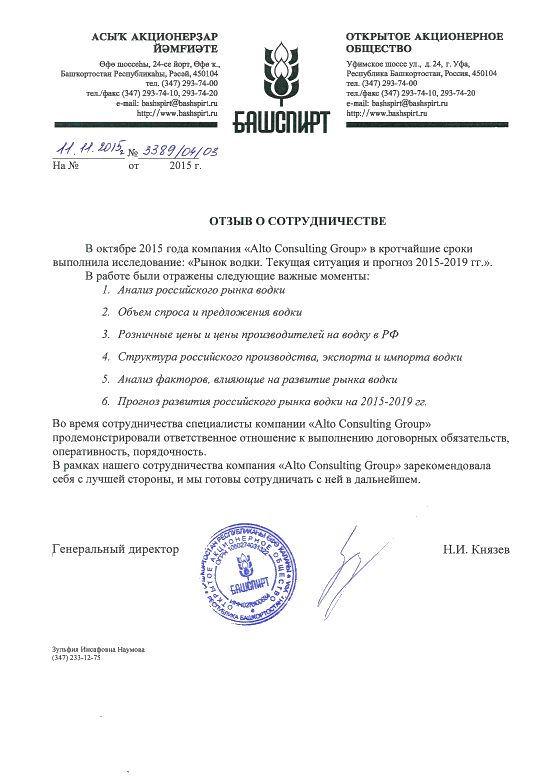
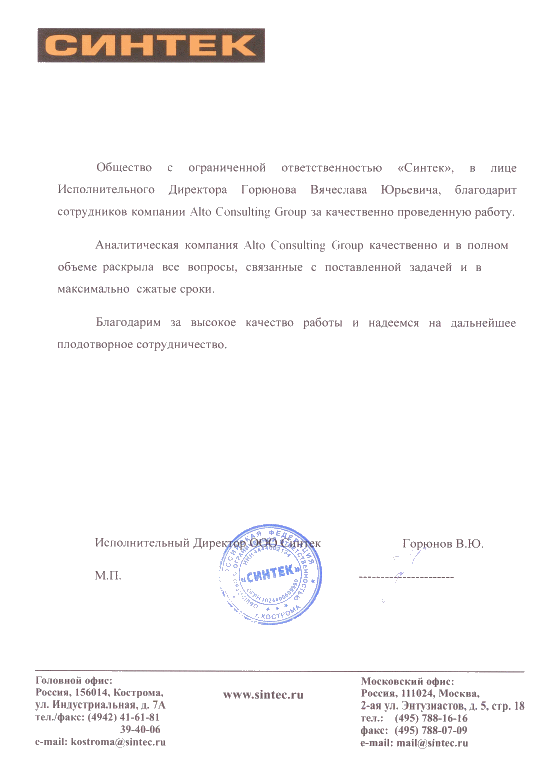
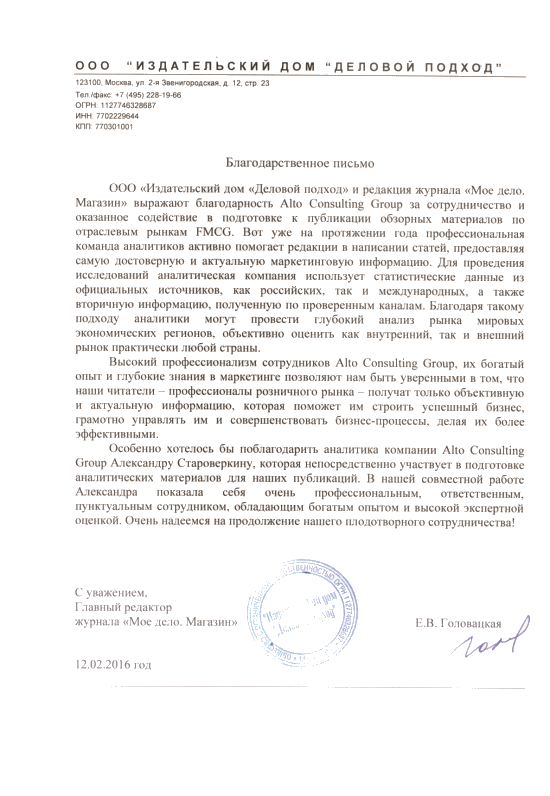
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство лигнита (бурого угля) в Казахстане 2025: рост на 15,5% и доля Павлодарской области 77,2%
Производство лигнита (бурого угля) в Казахстане 2025 достигло 4 901,6 тысячи тонн, увеличившись на 15,5% за год. Главным центром добычи стала Павлодарская область, обеспечившая 77,2% национального объема. Карагандинская область нарастила производство на 21,0%, а область Ұлытау также внесла вклад в отраслевую структуру. Подробный анализ динамики, регионального распределения и особенностей рынка бурого угля Казахстана.
Департамент маркетинговой аналитики Alto Group
Производство лигнита (бурого угля) в Казахстане 2025 года продемонстрировало положительную динамику. По итогам отчетного периода объем выпуска продукции достиг 4 901,6 тысячи тонн, что на 15,5% превышает показатель 2024 года. Увеличение производства свидетельствует о расширении производственной активности в угольном секторе и укреплении роли отдельных регионов в формировании национального предложения бурого угля.
Лигнит представляет собой разновидность бурого угля, относящуюся к низшим стадиям углефикации. Для него характерны сравнительно невысокая степень углефикации и повышенная влажность по сравнению с более зрелыми видами угля. Данный вид топлива представляет интерес прежде всего для энергетического сектора, где значение имеют доступность сырьевой базы, экономическая целесообразность добычи и возможность использования топлива вблизи мест его производства.
Казахстан обладает значительной угольной промышленностью, в структуре которой важное место занимают предприятия и месторождения, расположенные в отдельных промышленных регионах страны. Производство бурого угля имеет собственную географическую специфику: основная часть национального объема формируется в Павлодарской области, а заметный дополнительный вклад обеспечивает Карагандинская область.
В 2025 году Павлодарская область произвела 3 782,5 тысячи тонн лигнита. На этот регион пришлось 77,2% общенационального объема. Вторую позицию заняла Карагандинская область с показателем 728,4 тысячи тонн. Еще 333,0 тысячи тонн было произведено в области Ұлытау.
Таким образом, рынок характеризуется выраженной территориальной концентрацией. Основной объем выпуска обеспечивается ограниченным числом регионов, что делает динамику их предприятий определяющим фактором изменения общереспубликанских показателей.
Итоги 2025 года свидетельствуют о расширении производства лигнита в Казахстане. Общий объем выпуска достиг 4 901,6 тысячи тонн, увеличившись на 15,5% относительно предыдущего года. Положительная динамика отражает увеличение совокупного производственного результата и подтверждает значимость бурого угля в структуре национальной угольной промышленности.
Для оценки сложившейся ситуации важно учитывать не только абсолютный объем производства, но и региональные источники его формирования. В рассматриваемом сегменте особенно заметно влияние Павлодарской области, на которую приходится более трех четвертей общереспубликанского выпуска. Поэтому изменение производственной активности в данном регионе имеет существенное значение для итоговой динамики отрасли.
Основные показатели производства лигнита в Казахстане по итогам 2025 года:
Сопоставление региональных показателей позволяет выделить несколько особенностей отрасли. Во-первых, национальный результат во многом определяется производственной активностью Павлодарской области. Во-вторых, Карагандинская область демонстрирует более высокий относительный темп прироста, чем крупнейший производитель. В-третьих, область Ұлытау также представлена в структуре выпуска, хотя сопоставимые данные за предыдущий год для нее отсутствуют.
Отдельного внимания заслуживает соотношение темпов роста. В Павлодарской области производство увеличилось на 11,5%, тогда как в Карагандинской области прирост составил 21,0%. Следовательно, второй регион продемонстрировал более интенсивную положительную динамику в процентном выражении. При этом по абсолютному объему выпуска Павлодарская область сохранила значительное преимущество.
Разница между темпами роста регионов показывает, что развитие отрасли не является полностью однородным. На производственные результаты отдельных территорий могут влиять состояние добывающей инфраструктуры, организация производственных процессов, особенности разработки месторождений и спрос на соответствующее топливо. Однако имеющиеся показатели не позволяют количественно оценить вклад каждого из этих факторов.
При анализе отраслевой статистики также необходимо разграничивать увеличение выпуска в натуральном выражении и изменение экономических результатов предприятий. Рост количества произведенного лигнита сам по себе не свидетельствует об аналогичном увеличении выручки, прибыли или рентабельности. Для таких выводов необходимы дополнительные сведения о ценах реализации, себестоимости, структуре поставок и финансовых показателях производителей.
Производство лигнита (бурого угля) в Казахстане 2025 представляет интерес для участников угольного рынка, энергетических компаний, промышленных потребителей и инвесторов. Динамика выпуска позволяет оценить изменение предложения сырья, определить основные производственные центры и выявить регионы, оказывающие наибольшее влияние на национальные показатели.
Географическое распределение производства бурого угля в Казахстане отличается высокой концентрацией. В 2025 году ведущую позицию занимала Павлодарская область, обеспечившая 3 782,5 тысячи тонн продукции. Ее доля в общенациональном объеме достигла 77,2%. Это означает, что практически четыре пятых всего учтенного производства лигнита приходилось на один регион.
Второе место по объему выпуска занимала Карагандинская область. В 2025 году здесь было произведено 728,4 тысячи тонн бурого угля, что на 21,0% больше, чем годом ранее. Область Ұлытау обеспечила еще 333,0 тысячи тонн. Для данного региона сведения о темпе изменения производства относительно предыдущего года не представлены.
Региональная структура производства по территориям, для которых имеются числовые показатели за 2025 год:
Павлодарская область является ключевым центром производства лигнита в Казахстане. Ее доминирующее положение определяется масштабом выпуска и значительной долей в национальной структуре. При объеме 3 782,5 тысячи тонн регион обеспечивает основную часть предложения бурого угля, учитываемого в общереспубликанской статистике.
Важной особенностью является то, что рост производства в Павлодарской области составил 11,5%, то есть оказался ниже общенационального показателя в 15,5%. Это означает, что совокупная положительная динамика по стране формировалась не исключительно за счет крупнейшего региона. Существенное значение имело увеличение выпуска и в других производственных центрах, в частности в Карагандинской области.
Карагандинская область представляет собой второй по значимости регион в рассматриваемой структуре. Объем 728,4 тысячи тонн заметно уступает показателю Павлодарской области, однако прирост на 21,0% указывает на более высокие темпы расширения производства относительно предыдущего года. Таким образом, регион демонстрирует положительную динамику и сохраняет значение для формирования национального предложения лигнита.
Область Ұлытау произвела 333,0 тысячи тонн. Несмотря на отсутствие сопоставимого показателя за 2024 год, сам факт наличия значимого объема выпуска позволяет учитывать регион при анализе географии отрасли. При этом делать выводы о росте или сокращении производства здесь пока невозможно.
Особое значение имеет корректная интерпретация региональной статистики. Представленные значения не следует воспринимать как исчерпывающую характеристику всех территорий, если по отдельным областям отсутствуют актуальные числовые данные. Отсутствие показателя за 2025 год не означает, что производство в соответствующем регионе полностью прекратилось. Оно указывает только на отсутствие доступного числового значения за рассматриваемый период.
По Актюбинской области последние доступные числовые сведения относятся к 2012 году. Тогда объем производства составлял 3,0 тысячи тонн. Данные за 2025 год не представлены.
В Алматинской области последние доступные сведения относятся к 2017 году и составляют 30,8 тысячи тонн. Актуальный показатель за 2025 год отсутствует, поэтому оценивать современный масштаб производства на основании исторического значения некорректно.
По Костанайской области последние числовые данные относятся к 2013 году. Объем производства в указанном периоде составлял 2,6 тысячи тонн. Значение за 2025 год не представлено.
В Восточно-Казахстанской области последние доступные сведения относятся к 2016 году, когда производство составляло 100,0 тысячи тонн. Использовать этот показатель для характеристики текущей региональной структуры без актуальных данных за 2025 год не следует.
Таким образом, статистическая картина производства лигнита сочетает актуальные показатели ведущих регионов и исторические сведения по территориям, для которых отсутствуют новые значения. Для аналитических и инвестиционных расчетов принципиально важно не смешивать эти две категории данных.
Развитие производства лигнита в Казахстане зависит от совокупности производственных, инфраструктурных и рыночных условий. Поскольку основная часть выпуска сосредоточена в Павлодарской области, состояние производственных предприятий данного региона имеет особое значение для национальной отрасли.
Одним из ключевых направлений анализа остается соотношение добывающих мощностей и спроса на бурый уголь. Для производителей важно обеспечивать стабильность производственного процесса, рационально использовать сырьевую базу и поддерживать эффективность добычи. Для потребителей существенными факторами выступают доступность топлива, его характеристики, логистика и экономическая целесообразность использования.
К основным направлениям, определяющим развитие сегмента, относятся:
При оценке перспектив рынка необходимо учитывать специфику самого продукта. Лигнит отличается от каменного угля физико-химическими характеристиками, поэтому его использование и экономическая эффективность зависят от характеристик конкретного сырья и технологических возможностей потребителей. Это ограничивает возможность механического переноса оценок, применяемых к другим категориям угольной продукции.
Для участников рынка важным фактором остается региональная концентрация производства. Доминирование Павлодарской области создает предпосылки для формирования специализированной производственной инфраструктуры, однако одновременно повышает значение стабильной работы предприятий данного региона. Изменения выпуска у крупнейшего производителя могут оказывать существенное влияние на общереспубликанский результат.
В то же время Карагандинская область демонстрирует более высокий процентный прирост, что делает ее важным объектом наблюдения при анализе дальнейшей динамики. Для оценки устойчивости этого направления необходимо сопоставлять показатели за несколько последовательных периодов, а также учитывать абсолютные объемы производства.
Дополнительную информацию о состоянии и перспективах соответствующего сегмента можно получить в исследовании рынка бурого угля (лигнита) в Казахстане. Отраслевой анализ позволяет рассматривать текущие показатели производства в более широком контексте развития угольной промышленности.
Результаты 2025 года подтверждают положительную динамику производства бурого угля в Казахстане. Общий объем выпуска достиг 4 901,6 тысячи тонн, увеличившись на 15,5% относительно 2024 года. Основной вклад в формирование национального показателя обеспечила Павлодарская область, на долю которой пришлось 77,2% производства.
Карагандинская область заняла вторую позицию с объемом 728,4 тысячи тонн и продемонстрировала прирост на 21,0%. В области Ұлытау было произведено 333,0 тысячи тонн, однако оценить изменение относительно предыдущего года по имеющимся сведениям нельзя.
Основные выводы по итогам отчетного периода:
В целом производство лигнита (бурого угля) в Казахстане 2025 характеризуется увеличением национального объема выпуска, высокой концентрацией производственных мощностей в Павлодарской области и положительной динамикой в Карагандинской области. Сложившаяся региональная структура показывает, что именно несколько ведущих территорий формируют основную часть предложения бурого угля на внутреннем рынке.
Для участников угольной промышленности полученные результаты представляют практическую ценность при оценке производственной специализации регионов, анализе сырьевой базы и определении положения отдельных территорий в национальной отраслевой структуре. Дальнейшее наблюдение за объемами выпуска, темпами прироста и изменениями регионального распределения позволит более точно оценивать состояние казахстанского рынка лигнита и направления его развития.
Лигнит представляет собой разновидность бурого угля, относящуюся к низшим стадиям углефикации. Для него характерны сравнительно невысокая степень углефикации и повышенная влажность по сравнению с более зрелыми видами угля. Данный вид топлива представляет интерес прежде всего для энергетического сектора, где значение имеют доступность сырьевой базы, экономическая целесообразность добычи и возможность использования топлива вблизи мест его производства.
Казахстан обладает значительной угольной промышленностью, в структуре которой важное место занимают предприятия и месторождения, расположенные в отдельных промышленных регионах страны. Производство бурого угля имеет собственную географическую специфику: основная часть национального объема формируется в Павлодарской области, а заметный дополнительный вклад обеспечивает Карагандинская область.
В 2025 году Павлодарская область произвела 3 782,5 тысячи тонн лигнита. На этот регион пришлось 77,2% общенационального объема. Вторую позицию заняла Карагандинская область с показателем 728,4 тысячи тонн. Еще 333,0 тысячи тонн было произведено в области Ұлытау.
Таким образом, рынок характеризуется выраженной территориальной концентрацией. Основной объем выпуска обеспечивается ограниченным числом регионов, что делает динамику их предприятий определяющим фактором изменения общереспубликанских показателей.
Динамика производства бурого угля в Казахстане и основные показатели 2025 года
Итоги 2025 года свидетельствуют о расширении производства лигнита в Казахстане. Общий объем выпуска достиг 4 901,6 тысячи тонн, увеличившись на 15,5% относительно предыдущего года. Положительная динамика отражает увеличение совокупного производственного результата и подтверждает значимость бурого угля в структуре национальной угольной промышленности.
Для оценки сложившейся ситуации важно учитывать не только абсолютный объем производства, но и региональные источники его формирования. В рассматриваемом сегменте особенно заметно влияние Павлодарской области, на которую приходится более трех четвертей общереспубликанского выпуска. Поэтому изменение производственной активности в данном регионе имеет существенное значение для итоговой динамики отрасли.
Основные показатели производства лигнита в Казахстане по итогам 2025 года:
- Общий объем производства — 4 901,6 тысячи тонн.
- Изменение относительно 2024 года — рост на 15,5%.
- Производство в Павлодарской области — 3 782,5 тысячи тонн.
- Доля Павлодарской области в национальном производстве — 77,2%.
- Производство в Карагандинской области — 728,4 тысячи тонн.
- Производство в области Ұлытау — 333,0 тысячи тонн.
- Изменение производства в Павлодарской области к 2024 году — рост на 11,5%.
- Изменение производства в Карагандинской области к 2024 году — рост на 21,0%.
Сопоставление региональных показателей позволяет выделить несколько особенностей отрасли. Во-первых, национальный результат во многом определяется производственной активностью Павлодарской области. Во-вторых, Карагандинская область демонстрирует более высокий относительный темп прироста, чем крупнейший производитель. В-третьих, область Ұлытау также представлена в структуре выпуска, хотя сопоставимые данные за предыдущий год для нее отсутствуют.
Отдельного внимания заслуживает соотношение темпов роста. В Павлодарской области производство увеличилось на 11,5%, тогда как в Карагандинской области прирост составил 21,0%. Следовательно, второй регион продемонстрировал более интенсивную положительную динамику в процентном выражении. При этом по абсолютному объему выпуска Павлодарская область сохранила значительное преимущество.
Разница между темпами роста регионов показывает, что развитие отрасли не является полностью однородным. На производственные результаты отдельных территорий могут влиять состояние добывающей инфраструктуры, организация производственных процессов, особенности разработки месторождений и спрос на соответствующее топливо. Однако имеющиеся показатели не позволяют количественно оценить вклад каждого из этих факторов.
При анализе отраслевой статистики также необходимо разграничивать увеличение выпуска в натуральном выражении и изменение экономических результатов предприятий. Рост количества произведенного лигнита сам по себе не свидетельствует об аналогичном увеличении выручки, прибыли или рентабельности. Для таких выводов необходимы дополнительные сведения о ценах реализации, себестоимости, структуре поставок и финансовых показателях производителей.
Производство лигнита (бурого угля) в Казахстане 2025 представляет интерес для участников угольного рынка, энергетических компаний, промышленных потребителей и инвесторов. Динамика выпуска позволяет оценить изменение предложения сырья, определить основные производственные центры и выявить регионы, оказывающие наибольшее влияние на национальные показатели.
Региональная структура производства лигнита: Павлодарская, Карагандинская области и область Ұлытау
Географическое распределение производства бурого угля в Казахстане отличается высокой концентрацией. В 2025 году ведущую позицию занимала Павлодарская область, обеспечившая 3 782,5 тысячи тонн продукции. Ее доля в общенациональном объеме достигла 77,2%. Это означает, что практически четыре пятых всего учтенного производства лигнита приходилось на один регион.
Второе место по объему выпуска занимала Карагандинская область. В 2025 году здесь было произведено 728,4 тысячи тонн бурого угля, что на 21,0% больше, чем годом ранее. Область Ұлытау обеспечила еще 333,0 тысячи тонн. Для данного региона сведения о темпе изменения производства относительно предыдущего года не представлены.
Региональная структура производства по территориям, для которых имеются числовые показатели за 2025 год:
- Павлодарская область — 3 782,5 тысячи тонн. Крупнейший производственный регион, доля которого в национальном объеме составляет 77,2%. Рост относительно 2024 года — 11,5%.
- Карагандинская область — 728,4 тысячи тонн. Второй по величине региональный производитель. Увеличение выпуска относительно 2024 года составило 21,0%.
- Область Ұлытау — 333,0 тысячи тонн. Регион представлен в статистике производства за 2025 год, однако данные для сопоставления с предыдущим годом отсутствуют.
Павлодарская область является ключевым центром производства лигнита в Казахстане. Ее доминирующее положение определяется масштабом выпуска и значительной долей в национальной структуре. При объеме 3 782,5 тысячи тонн регион обеспечивает основную часть предложения бурого угля, учитываемого в общереспубликанской статистике.
Важной особенностью является то, что рост производства в Павлодарской области составил 11,5%, то есть оказался ниже общенационального показателя в 15,5%. Это означает, что совокупная положительная динамика по стране формировалась не исключительно за счет крупнейшего региона. Существенное значение имело увеличение выпуска и в других производственных центрах, в частности в Карагандинской области.
Карагандинская область представляет собой второй по значимости регион в рассматриваемой структуре. Объем 728,4 тысячи тонн заметно уступает показателю Павлодарской области, однако прирост на 21,0% указывает на более высокие темпы расширения производства относительно предыдущего года. Таким образом, регион демонстрирует положительную динамику и сохраняет значение для формирования национального предложения лигнита.
Область Ұлытау произвела 333,0 тысячи тонн. Несмотря на отсутствие сопоставимого показателя за 2024 год, сам факт наличия значимого объема выпуска позволяет учитывать регион при анализе географии отрасли. При этом делать выводы о росте или сокращении производства здесь пока невозможно.
Особое значение имеет корректная интерпретация региональной статистики. Представленные значения не следует воспринимать как исчерпывающую характеристику всех территорий, если по отдельным областям отсутствуют актуальные числовые данные. Отсутствие показателя за 2025 год не означает, что производство в соответствующем регионе полностью прекратилось. Оно указывает только на отсутствие доступного числового значения за рассматриваемый период.
По Актюбинской области последние доступные числовые сведения относятся к 2012 году. Тогда объем производства составлял 3,0 тысячи тонн. Данные за 2025 год не представлены.
В Алматинской области последние доступные сведения относятся к 2017 году и составляют 30,8 тысячи тонн. Актуальный показатель за 2025 год отсутствует, поэтому оценивать современный масштаб производства на основании исторического значения некорректно.
По Костанайской области последние числовые данные относятся к 2013 году. Объем производства в указанном периоде составлял 2,6 тысячи тонн. Значение за 2025 год не представлено.
В Восточно-Казахстанской области последние доступные сведения относятся к 2016 году, когда производство составляло 100,0 тысячи тонн. Использовать этот показатель для характеристики текущей региональной структуры без актуальных данных за 2025 год не следует.
Таким образом, статистическая картина производства лигнита сочетает актуальные показатели ведущих регионов и исторические сведения по территориям, для которых отсутствуют новые значения. Для аналитических и инвестиционных расчетов принципиально важно не смешивать эти две категории данных.
Факторы развития отрасли и перспективы рынка бурого угля
Развитие производства лигнита в Казахстане зависит от совокупности производственных, инфраструктурных и рыночных условий. Поскольку основная часть выпуска сосредоточена в Павлодарской области, состояние производственных предприятий данного региона имеет особое значение для национальной отрасли.
Одним из ключевых направлений анализа остается соотношение добывающих мощностей и спроса на бурый уголь. Для производителей важно обеспечивать стабильность производственного процесса, рационально использовать сырьевую базу и поддерживать эффективность добычи. Для потребителей существенными факторами выступают доступность топлива, его характеристики, логистика и экономическая целесообразность использования.
К основным направлениям, определяющим развитие сегмента, относятся:
- Поддержание и модернизация производственной инфраструктуры. Техническое состояние оборудования и организация добывающих процессов непосредственно связаны с возможностями предприятий обеспечивать необходимый объем выпуска.
- Развитие транспортной и логистической составляющей. Для угольной продукции важное значение имеет стоимость перемещения сырья от производственных площадок к потребителям. Поэтому транспортная доступность может влиять на экономику поставок.
- Повышение эффективности использования сырьевой базы. Рациональная организация добычи и применение современных технологических решений имеют значение для устойчивости производственных процессов.
- Развитие региональной производственной специализации. Концентрация выпуска в Павлодарской и Карагандинской областях формирует основу текущей географии отрасли.
- Мониторинг потребностей энергетического и промышленного секторов. Изменение структуры потребления топлива способно влиять на производственные планы предприятий.
- Учет экологических требований. Для угольной промышленности важны вопросы воздействия добычи на окружающую среду, обращения с отходами и соблюдения природоохранных нормативов.
При оценке перспектив рынка необходимо учитывать специфику самого продукта. Лигнит отличается от каменного угля физико-химическими характеристиками, поэтому его использование и экономическая эффективность зависят от характеристик конкретного сырья и технологических возможностей потребителей. Это ограничивает возможность механического переноса оценок, применяемых к другим категориям угольной продукции.
Для участников рынка важным фактором остается региональная концентрация производства. Доминирование Павлодарской области создает предпосылки для формирования специализированной производственной инфраструктуры, однако одновременно повышает значение стабильной работы предприятий данного региона. Изменения выпуска у крупнейшего производителя могут оказывать существенное влияние на общереспубликанский результат.
В то же время Карагандинская область демонстрирует более высокий процентный прирост, что делает ее важным объектом наблюдения при анализе дальнейшей динамики. Для оценки устойчивости этого направления необходимо сопоставлять показатели за несколько последовательных периодов, а также учитывать абсолютные объемы производства.
Дополнительную информацию о состоянии и перспективах соответствующего сегмента можно получить в исследовании рынка бурого угля (лигнита) в Казахстане. Отраслевой анализ позволяет рассматривать текущие показатели производства в более широком контексте развития угольной промышленности.
Итоги производства лигнита в Казахстане по результатам 2025 года
Результаты 2025 года подтверждают положительную динамику производства бурого угля в Казахстане. Общий объем выпуска достиг 4 901,6 тысячи тонн, увеличившись на 15,5% относительно 2024 года. Основной вклад в формирование национального показателя обеспечила Павлодарская область, на долю которой пришлось 77,2% производства.
Карагандинская область заняла вторую позицию с объемом 728,4 тысячи тонн и продемонстрировала прирост на 21,0%. В области Ұлытау было произведено 333,0 тысячи тонн, однако оценить изменение относительно предыдущего года по имеющимся сведениям нельзя.
Основные выводы по итогам отчетного периода:
- Общий объем производства лигнита в Казахстане в 2025 году составил 4 901,6 тысячи тонн.
- По сравнению с 2024 годом национальный показатель увеличился на 15,5%.
- Павлодарская область стала крупнейшим производителем с объемом 3 782,5 тысячи тонн.
- Доля Павлодарской области в общереспубликанском производстве достигла 77,2%.
- Производство в Павлодарской области выросло на 11,5% относительно 2024 года.
- Карагандинская область произвела 728,4 тысячи тонн, увеличив выпуск на 21,0%.
- В области Ұлытау объем производства составил 333,0 тысячи тонн.
- По ряду других регионов актуальные числовые показатели за 2025 год отсутствуют.
В целом производство лигнита (бурого угля) в Казахстане 2025 характеризуется увеличением национального объема выпуска, высокой концентрацией производственных мощностей в Павлодарской области и положительной динамикой в Карагандинской области. Сложившаяся региональная структура показывает, что именно несколько ведущих территорий формируют основную часть предложения бурого угля на внутреннем рынке.
Для участников угольной промышленности полученные результаты представляют практическую ценность при оценке производственной специализации регионов, анализе сырьевой базы и определении положения отдельных территорий в национальной отраслевой структуре. Дальнейшее наблюдение за объемами выпуска, темпами прироста и изменениями регионального распределения позволит более точно оценивать состояние казахстанского рынка лигнита и направления его развития.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Предыдущие исследования
Производство концентрата угля каменного коксующегося в Казахстане 2025: рост на 11,6% и 100% выпуска в Карагандинской области
Производство каолина и прочих каолиновых глин в Казахстане 2025: рост на 162,8% и региональная структура отрасли
Производство необработанной огнеупорной глины в Казахстане 2025: снижение на 25,5%, региональная структура и лидеры отрасли
Производство строительной глины и сланцев в Казахстане 2025: рост на 23,3% и лидерство Атырауской области
Производство природного газа в жидком или газообразном состоянии в Казахстане 2025: рост на 15,7%, Атырауская область обеспечивает 50,7% выпуска