Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



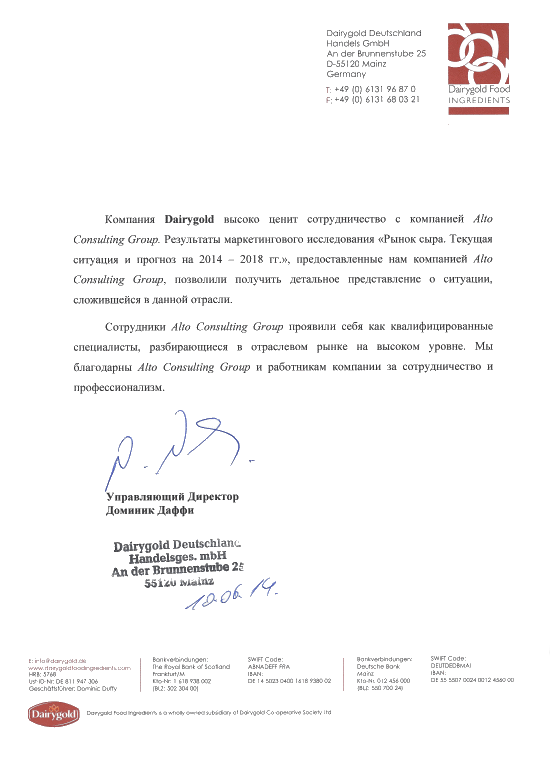
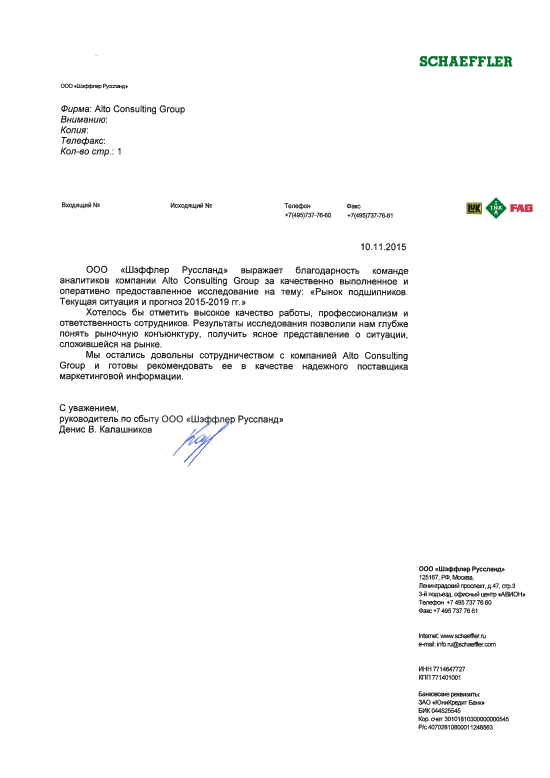
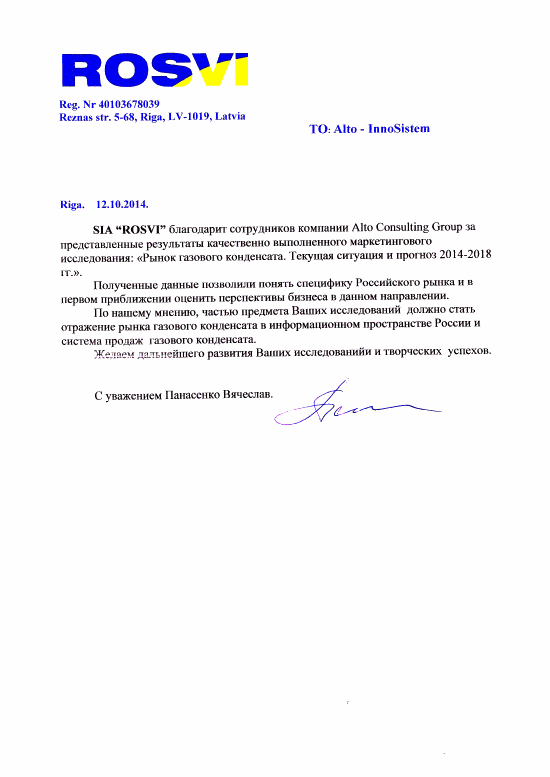
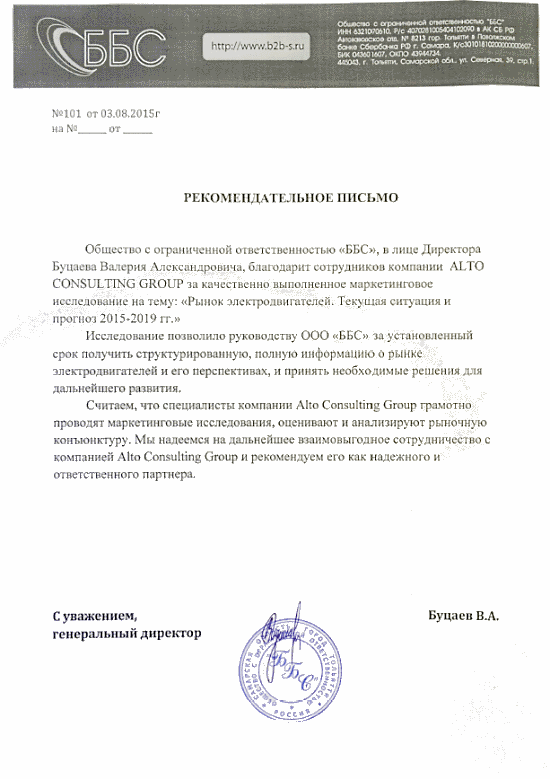
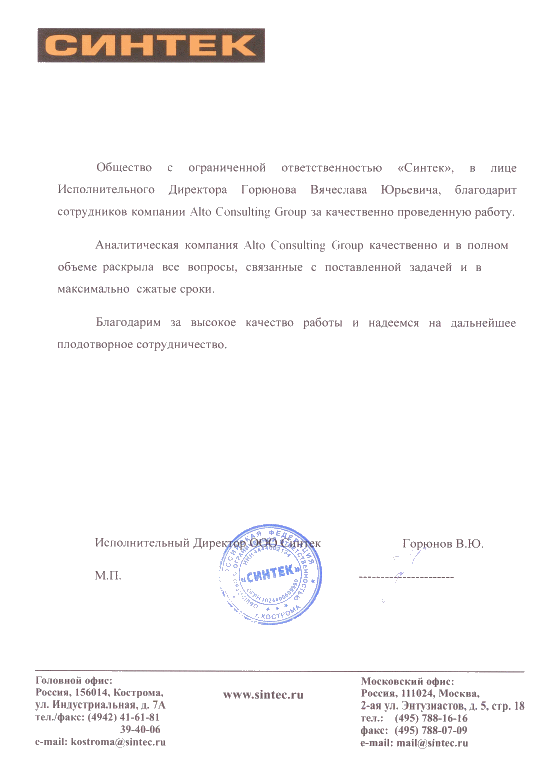
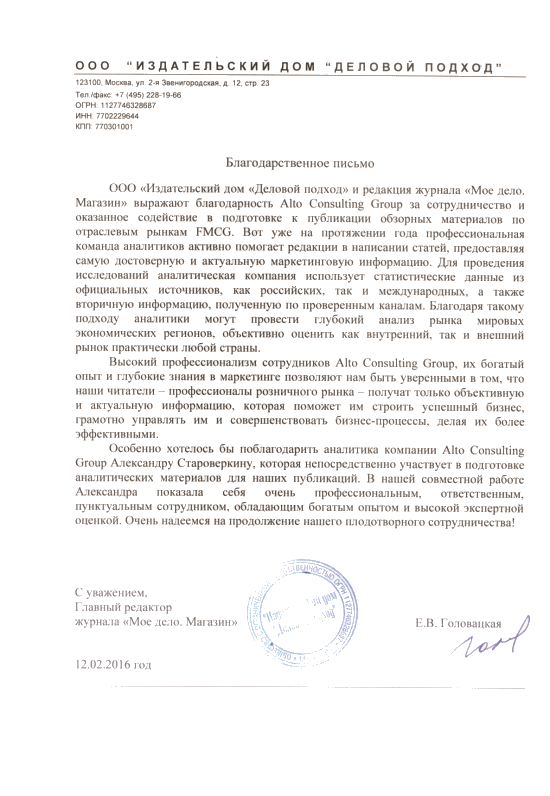
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство строительной глины и сланцев в Казахстане 2025: рост на 23,3% и лидерство Атырауской области
Производство строительной глины и сланцев в Казахстане в 2025 году достигло 6 173,4 тысячи тонн, увеличившись на 23,3% за год. Крупнейшим производителем стала Атырауская область с объемом 1 711,0 тысячи тонн и долей 27,7% национального выпуска. Анализ региональной структуры, динамики производства, лидеров роста и изменений на рынке минерального сырья для строительной отрасли Казахстана.
Департамент маркетинговой аналитики Alto Group
Производство строительной глины и сланцев в Казахстане 2025 года продемонстрировало существенное увеличение объемов выпуска. По итогам отчетного периода объем производства продукции, включающей обычную глину и сланцы для строительного применения, а также андалузит, кианит, силлиминит, муллит и земли шамотные или динасовые, составил 6 173,4 тысячи тонн. По сравнению с 2024 годом показатель увеличился на 23,3%, что свидетельствует о расширении производственной активности в сегменте минерального сырья.
Положительная динамика отражает укрепление производственной базы отрасли и повышение объемов выпуска строительного минерального сырья. Рассматриваемая категория объединяет несколько видов природных материалов, используемых в различных направлениях промышленности и строительства. При этом основное значение для анализа имеет динамика совокупного производства, поскольку статистическая категория включает не только обычную глину и строительные сланцы, но и ряд других минеральных компонентов.
Важной особенностью отрасли остается территориальная концентрация производства. В 2025 году крупнейшим производителем стала Атырауская область, обеспечившая выпуск 1 711,0 тысячи тонн продукции. На долю региона пришлось 27,7% общенационального объема. Существенные производственные показатели также зафиксированы в Карагандинской, Акмолинской областях и области Абай.
Региональная картина демонстрирует неоднородность развития отрасли. Одни территории существенно увеличили объемы выпуска, другие столкнулись со снижением производственных показателей. Особенно заметный прирост наблюдался в Карагандинской области, где производство за год увеличилось на 69,6%. Одновременно в ряде регионов зафиксировано сокращение выпуска, что указывает на различия в динамике региональных производственных площадок.
В 2025 году рынок рассматриваемой продукции показал уверенный рост. Совокупный объем производства достиг 6 173,4 тысячи тонн, превысив показатель предыдущего года на 23,3%. Подобное изменение свидетельствует о заметном расширении выпуска минерального сырья и повышении производственной активности предприятий, работающих в данной категории.
Глина и сланцы для строительного применения относятся к важным видам минерального сырья, используемого в материальной базе строительного комплекса. Данная продукция имеет значение для предприятий, ориентированных на выпуск строительных материалов, а также для организаций, занимающихся добычей, переработкой и поставками природного сырья.
Развитие строительного сектора формирует предпосылки для поддержания спроса на минеральные ресурсы. При этом фактическая потребность в отдельных разновидностях сырья зависит от технологических характеристик материалов, требований производственных процессов и структуры выпуска конечной продукции.
К основным количественным характеристикам производства в 2025 году относятся:
Рост общенационального показателя на 23,3% является одним из главных результатов отчетного периода. Для участников рынка это важный индикатор изменения масштабов производства и потенциального расширения предложения минерального сырья.
При оценке динамики необходимо учитывать, что статистическая категория объединяет несколько видов продукции. Обычная глина и сланцы для строительного применения, огнеупорные и специальные минералы имеют различные характеристики и направления использования. Поэтому увеличение совокупного выпуска не следует автоматически трактовать как одинаковое расширение производства каждого отдельного вида сырья.
С точки зрения рыночного анализа важны не только общенациональные показатели, но и территориальное распределение производственных объемов. Концентрация значительной части выпуска в нескольких областях определяет особенности формирования регионального предложения и потенциальные направления межрегиональных поставок.
Производство строительной глины и сланцев в Казахстане 2025 характеризуется сочетанием общего роста и существенной дифференциации региональных результатов. Это создает основу для более детального анализа производственных центров, их вклада в национальный показатель и различий в годовой динамике.
Географическое распределение выпуска в 2025 году показывает, что основная часть рассматриваемой продукции производится в нескольких областях страны. Безусловное лидерство принадлежит Атырауской области, которая обеспечила более четверти общенационального объема.
На втором месте находится Карагандинская область с показателем 1 141,3 тысячи тонн. Третью позицию занимает Акмолинская область, где объем производства достиг 881,0 тысячи тонн. Значительный результат также продемонстрировала область Абай — 781,0 тысячи тонн.
Распределение производства по регионам Казахстана в 2025 году представлено следующими показателями:
Атырауская область сохраняет первое место по абсолютному объему производства. Выпуск на уровне 1 711,0 тысячи тонн позволяет региону выступать одним из ключевых центров формирования национального предложения. Увеличение на 30,1% относительно предыдущего года дополнительно подтверждает положительную динамику регионального производства.
Карагандинская область демонстрирует наиболее выраженный прирост среди крупных производителей. В 2025 году выпуск достиг 1 141,3 тысячи тонн, увеличившись на 69,6%. Это самый высокий темп роста среди регионов, по которым представлены сопоставимые данные. Подобная динамика свидетельствует о существенном расширении производственных объемов и усилении позиции региона в структуре отрасли.
Акмолинская область занимает третье место по объему выпуска. Производство в размере 881,0 тысячи тонн сопровождается увеличением на 18,8% относительно 2024 года. Регион сохраняет значимую роль в формировании национального предложения, обеспечивая один из крупнейших показателей среди административно-территориальных единиц страны.
Область Абай также входит в число ведущих производителей. Однако в отличие от трех крупнейших регионов, здесь наблюдалось сокращение выпуска. В 2025 году производство составило 781,0 тысячи тонн, что на 15,7% ниже уровня предыдущего года. Несмотря на отрицательную динамику, область остается четвертым по объему производственным центром.
Западно-Казахстанская область продемонстрировала увеличение выпуска на 31,4%, достигнув 590,7 тысячи тонн. Положительная динамика также отмечена в области Жетісу, где производство выросло на 20,2% и составило 402,6 тысячи тонн.
Среди регионов с относительно небольшими объемами производства выделяется Жамбылская область. При выпуске 53,0 тысячи тонн прирост составил 36,6%. Таким образом, регион показал более высокие темпы увеличения производства, чем некоторые территории с существенно большими объемами.
В то же время отрицательные изменения зафиксированы в нескольких областях. Наиболее значительное процентное снижение среди регионов с представленными данными отмечено в Северо-Казахстанской области — 32,5%. Восточно-Казахстанская область сократила производство на 27,1%, область Абай — на 15,7%, Павлодарская область — на 13,7%.
Отдельно необходимо учитывать территории, по которым отсутствуют сопоставимые сведения за 2024 год. В Алматинской области объем производства в 2025 году составил 44,6 тысячи тонн, в Костанайской — 62,5 тысячи тонн, в Кызылординской — 211,3 тысячи тонн. Отсутствие данных для сравнения не позволяет достоверно определить направление изменения выпуска в этих регионах.
Для Акмолинской области, Атырауской области, Карагандинской области, Западно-Казахстанской области, Жамбылской области и области Жетісу характерно увеличение производства. В совокупности эти результаты показывают, что рост отрасли в 2025 году обеспечивался не только крупнейшим регионом, но и несколькими другими производственными центрами.
Особого внимания заслуживает территориальная концентрация выпуска. Доля Атырауской области составляет 27,7%, а три крупнейших региона — Атырауская, Карагандинская и Акмолинская области — формируют значительную часть национального производства. Это обстоятельство важно для оценки географии предложения, размещения перерабатывающих предприятий и организации поставок сырья.
Дальнейшее развитие производства строительной глины и сланцев в Казахстане будет определяться сочетанием промышленного спроса, доступности минерально-сырьевой базы, производственных возможностей регионов и состояния строительного комплекса.
Рассматриваемая продукция представляет интерес для предприятий, использующих природное минеральное сырье в производственных процессах. В зависимости от разновидности и характеристик материалы могут применяться в изготовлении строительной продукции, производстве керамических и других минеральных материалов, а отдельные виды — в специализированных технологических процессах.
Для производителей и потребителей сырья большое значение имеют качественные характеристики месторождений, стабильность поставок, транспортная доступность и соответствие материалов требованиям конкретного производства. Поэтому региональное распределение объемов выпуска является важным элементом оценки конкурентных позиций предприятий и перспектив развития отрасли.
Ключевые направления, имеющие значение для дальнейшего развития рынка:
Одним из наиболее заметных результатов 2025 года стало увеличение производства в Карагандинской области на 69,6%. Подобный прирост показывает, что региональная динамика может существенно отличаться от общенационального тренда. Для участников рынка это означает необходимость анализировать не только суммарные показатели по стране, но и изменения на уровне отдельных областей.
Атырауская область сохраняет ведущие позиции по абсолютному объему производства, что делает ее одним из важнейших регионов для анализа сырьевого предложения. Одновременно Карагандинская и Акмолинская области формируют дополнительные крупные центры выпуска. Совместно эти территории определяют значительную часть производственной географии рассматриваемой продукции.
Важным направлением анализа остается оценка регионов со снижающимися объемами выпуска. Сокращение производства в Северо-Казахстанской и Восточно-Казахстанской областях, а также в области Абай и Павлодарской области свидетельствует о неодинаковых условиях развития региональных производств. Однако без дополнительных сведений о предприятиях, месторождениях, спросе и инвестициях нельзя однозначно установить причины этих изменений.
Для инвесторов, производителей строительных материалов, поставщиков минерального сырья и промышленных потребителей существенное значение имеет комплексная оценка отрасли. Она должна учитывать объемы производства, территориальное распределение, темпы изменения выпуска и перспективы формирования спроса.
Более подробно ознакомиться с состоянием отрасли, особенностями формирования предложения и прогнозными оценками можно в исследовании рынка глины и сланцев для строительного применения в Казахстане.
Итоги 2025 года позволяют говорить о существенном расширении производства рассматриваемой категории минерального сырья. При этом дальнейшая оценка рыночных перспектив требует учета различий между отдельными видами продукции, региональными условиями добычи и переработки, а также потребностями промышленных предприятий.
Производство строительной глины и сланцев в Казахстане 2025 года характеризуется ростом на 23,3%, высокой ролью Атырауской области и заметным увеличением выпуска в Карагандинской области. Сохранение положительной динамики в нескольких крупных производственных центрах формирует основу для дальнейшего развития отрасли. Вместе с тем различия в региональных результатах подчеркивают важность адресного анализа производственных возможностей каждой области.
Ключевые выводы по результатам 2025 года:
Таким образом, рынок строительной глины и сланцев Казахстана в 2025 году продемонстрировал положительную общенациональную динамику при существенных различиях между регионами. Для участников отрасли ключевыми факторами дальнейшего развития останутся эффективность производства, качество минерального сырья, транспортная доступность и способность обеспечивать потребности промышленных потребителей.
Положительная динамика отражает укрепление производственной базы отрасли и повышение объемов выпуска строительного минерального сырья. Рассматриваемая категория объединяет несколько видов природных материалов, используемых в различных направлениях промышленности и строительства. При этом основное значение для анализа имеет динамика совокупного производства, поскольку статистическая категория включает не только обычную глину и строительные сланцы, но и ряд других минеральных компонентов.
Важной особенностью отрасли остается территориальная концентрация производства. В 2025 году крупнейшим производителем стала Атырауская область, обеспечившая выпуск 1 711,0 тысячи тонн продукции. На долю региона пришлось 27,7% общенационального объема. Существенные производственные показатели также зафиксированы в Карагандинской, Акмолинской областях и области Абай.
Региональная картина демонстрирует неоднородность развития отрасли. Одни территории существенно увеличили объемы выпуска, другие столкнулись со снижением производственных показателей. Особенно заметный прирост наблюдался в Карагандинской области, где производство за год увеличилось на 69,6%. Одновременно в ряде регионов зафиксировано сокращение выпуска, что указывает на различия в динамике региональных производственных площадок.
Динамика производства строительной глины и сланцев в Казахстане
В 2025 году рынок рассматриваемой продукции показал уверенный рост. Совокупный объем производства достиг 6 173,4 тысячи тонн, превысив показатель предыдущего года на 23,3%. Подобное изменение свидетельствует о заметном расширении выпуска минерального сырья и повышении производственной активности предприятий, работающих в данной категории.
Глина и сланцы для строительного применения относятся к важным видам минерального сырья, используемого в материальной базе строительного комплекса. Данная продукция имеет значение для предприятий, ориентированных на выпуск строительных материалов, а также для организаций, занимающихся добычей, переработкой и поставками природного сырья.
Развитие строительного сектора формирует предпосылки для поддержания спроса на минеральные ресурсы. При этом фактическая потребность в отдельных разновидностях сырья зависит от технологических характеристик материалов, требований производственных процессов и структуры выпуска конечной продукции.
К основным количественным характеристикам производства в 2025 году относятся:
- Общий объем производства в Казахстане — 6 173,4 тысячи тонн.
- Изменение относительно 2024 года — рост на 23,3%.
- Производство в Атырауской области — 1 711,0 тысячи тонн.
- Доля Атырауской области в национальном выпуске — 27,7%.
- Второй по объему производитель — Карагандинская область с показателем 1 141,3 тысячи тонн.
- Третий крупный производственный регион — Акмолинская область с объемом 881,0 тысячи тонн.
Рост общенационального показателя на 23,3% является одним из главных результатов отчетного периода. Для участников рынка это важный индикатор изменения масштабов производства и потенциального расширения предложения минерального сырья.
При оценке динамики необходимо учитывать, что статистическая категория объединяет несколько видов продукции. Обычная глина и сланцы для строительного применения, огнеупорные и специальные минералы имеют различные характеристики и направления использования. Поэтому увеличение совокупного выпуска не следует автоматически трактовать как одинаковое расширение производства каждого отдельного вида сырья.
С точки зрения рыночного анализа важны не только общенациональные показатели, но и территориальное распределение производственных объемов. Концентрация значительной части выпуска в нескольких областях определяет особенности формирования регионального предложения и потенциальные направления межрегиональных поставок.
Производство строительной глины и сланцев в Казахстане 2025 характеризуется сочетанием общего роста и существенной дифференциации региональных результатов. Это создает основу для более детального анализа производственных центров, их вклада в национальный показатель и различий в годовой динамике.
Региональная структура производства и крупнейшие производители Казахстана
Географическое распределение выпуска в 2025 году показывает, что основная часть рассматриваемой продукции производится в нескольких областях страны. Безусловное лидерство принадлежит Атырауской области, которая обеспечила более четверти общенационального объема.
На втором месте находится Карагандинская область с показателем 1 141,3 тысячи тонн. Третью позицию занимает Акмолинская область, где объем производства достиг 881,0 тысячи тонн. Значительный результат также продемонстрировала область Абай — 781,0 тысячи тонн.
Распределение производства по регионам Казахстана в 2025 году представлено следующими показателями:
- Атырауская область — 1 711,0 тысячи тонн, рост на 30,1% к 2024 году.
- Карагандинская область — 1 141,3 тысячи тонн, рост на 69,6%.
- Акмолинская область — 881,0 тысячи тонн, рост на 18,8%.
- Область Абай — 781,0 тысячи тонн, снижение на 15,7%.
- Западно-Казахстанская область — 590,7 тысячи тонн, рост на 31,4%.
- Область Жетісу — 402,6 тысячи тонн, рост на 20,2%.
- Кызылординская область — 211,3 тысячи тонн, данные для сравнения с предыдущим годом отсутствуют.
- Восточно-Казахстанская область — 107,4 тысячи тонн, снижение на 27,1%.
- Костанайская область — 62,5 тысячи тонн, данные для сравнения с предыдущим годом отсутствуют.
- Павлодарская область — 59,8 тысячи тонн, снижение на 13,7%.
- Северо-Казахстанская область — 53,3 тысячи тонн, снижение на 32,5%.
- Жамбылская область — 53,0 тысячи тонн, рост на 36,6%.
- Алматинская область — 44,6 тысячи тонн, данные для сравнения с предыдущим годом отсутствуют.
- Город Шымкент — 18,8 тысячи тонн, снижение на 1,1%.
Атырауская область сохраняет первое место по абсолютному объему производства. Выпуск на уровне 1 711,0 тысячи тонн позволяет региону выступать одним из ключевых центров формирования национального предложения. Увеличение на 30,1% относительно предыдущего года дополнительно подтверждает положительную динамику регионального производства.
Карагандинская область демонстрирует наиболее выраженный прирост среди крупных производителей. В 2025 году выпуск достиг 1 141,3 тысячи тонн, увеличившись на 69,6%. Это самый высокий темп роста среди регионов, по которым представлены сопоставимые данные. Подобная динамика свидетельствует о существенном расширении производственных объемов и усилении позиции региона в структуре отрасли.
Акмолинская область занимает третье место по объему выпуска. Производство в размере 881,0 тысячи тонн сопровождается увеличением на 18,8% относительно 2024 года. Регион сохраняет значимую роль в формировании национального предложения, обеспечивая один из крупнейших показателей среди административно-территориальных единиц страны.
Область Абай также входит в число ведущих производителей. Однако в отличие от трех крупнейших регионов, здесь наблюдалось сокращение выпуска. В 2025 году производство составило 781,0 тысячи тонн, что на 15,7% ниже уровня предыдущего года. Несмотря на отрицательную динамику, область остается четвертым по объему производственным центром.
Западно-Казахстанская область продемонстрировала увеличение выпуска на 31,4%, достигнув 590,7 тысячи тонн. Положительная динамика также отмечена в области Жетісу, где производство выросло на 20,2% и составило 402,6 тысячи тонн.
Среди регионов с относительно небольшими объемами производства выделяется Жамбылская область. При выпуске 53,0 тысячи тонн прирост составил 36,6%. Таким образом, регион показал более высокие темпы увеличения производства, чем некоторые территории с существенно большими объемами.
В то же время отрицательные изменения зафиксированы в нескольких областях. Наиболее значительное процентное снижение среди регионов с представленными данными отмечено в Северо-Казахстанской области — 32,5%. Восточно-Казахстанская область сократила производство на 27,1%, область Абай — на 15,7%, Павлодарская область — на 13,7%.
Отдельно необходимо учитывать территории, по которым отсутствуют сопоставимые сведения за 2024 год. В Алматинской области объем производства в 2025 году составил 44,6 тысячи тонн, в Костанайской — 62,5 тысячи тонн, в Кызылординской — 211,3 тысячи тонн. Отсутствие данных для сравнения не позволяет достоверно определить направление изменения выпуска в этих регионах.
Для Акмолинской области, Атырауской области, Карагандинской области, Западно-Казахстанской области, Жамбылской области и области Жетісу характерно увеличение производства. В совокупности эти результаты показывают, что рост отрасли в 2025 году обеспечивался не только крупнейшим регионом, но и несколькими другими производственными центрами.
Особого внимания заслуживает территориальная концентрация выпуска. Доля Атырауской области составляет 27,7%, а три крупнейших региона — Атырауская, Карагандинская и Акмолинская области — формируют значительную часть национального производства. Это обстоятельство важно для оценки географии предложения, размещения перерабатывающих предприятий и организации поставок сырья.
Факторы развития отрасли и перспективы производства минерального сырья
Дальнейшее развитие производства строительной глины и сланцев в Казахстане будет определяться сочетанием промышленного спроса, доступности минерально-сырьевой базы, производственных возможностей регионов и состояния строительного комплекса.
Рассматриваемая продукция представляет интерес для предприятий, использующих природное минеральное сырье в производственных процессах. В зависимости от разновидности и характеристик материалы могут применяться в изготовлении строительной продукции, производстве керамических и других минеральных материалов, а отдельные виды — в специализированных технологических процессах.
Для производителей и потребителей сырья большое значение имеют качественные характеристики месторождений, стабильность поставок, транспортная доступность и соответствие материалов требованиям конкретного производства. Поэтому региональное распределение объемов выпуска является важным элементом оценки конкурентных позиций предприятий и перспектив развития отрасли.
Ключевые направления, имеющие значение для дальнейшего развития рынка:
- Расширение производственных мощностей. Увеличение объемов выпуска позволяет формировать более значительное предложение минерального сырья и обеспечивать потребности промышленных потребителей.
- Развитие переработки. Повышение глубины обработки и подготовка сырья с учетом требований заказчиков могут способствовать расширению возможностей его промышленного использования.
- Совершенствование логистики. Для массовых минеральных материалов транспортные расходы имеют существенное значение, поэтому доступность производственных площадок и маршрутов поставок влияет на конкурентоспособность продукции.
- Повышение качества сырья. Контроль характеристик, однородности и соответствия технологическим требованиям важен для стабильности производственных процессов предприятий-потребителей.
- Развитие региональной производственной специализации. Укрепление существующих производственных центров и повышение эффективности работы предприятий могут поддерживать положительную динамику отрасли.
Одним из наиболее заметных результатов 2025 года стало увеличение производства в Карагандинской области на 69,6%. Подобный прирост показывает, что региональная динамика может существенно отличаться от общенационального тренда. Для участников рынка это означает необходимость анализировать не только суммарные показатели по стране, но и изменения на уровне отдельных областей.
Атырауская область сохраняет ведущие позиции по абсолютному объему производства, что делает ее одним из важнейших регионов для анализа сырьевого предложения. Одновременно Карагандинская и Акмолинская области формируют дополнительные крупные центры выпуска. Совместно эти территории определяют значительную часть производственной географии рассматриваемой продукции.
Важным направлением анализа остается оценка регионов со снижающимися объемами выпуска. Сокращение производства в Северо-Казахстанской и Восточно-Казахстанской областях, а также в области Абай и Павлодарской области свидетельствует о неодинаковых условиях развития региональных производств. Однако без дополнительных сведений о предприятиях, месторождениях, спросе и инвестициях нельзя однозначно установить причины этих изменений.
Для инвесторов, производителей строительных материалов, поставщиков минерального сырья и промышленных потребителей существенное значение имеет комплексная оценка отрасли. Она должна учитывать объемы производства, территориальное распределение, темпы изменения выпуска и перспективы формирования спроса.
Более подробно ознакомиться с состоянием отрасли, особенностями формирования предложения и прогнозными оценками можно в исследовании рынка глины и сланцев для строительного применения в Казахстане.
Итоги 2025 года позволяют говорить о существенном расширении производства рассматриваемой категории минерального сырья. При этом дальнейшая оценка рыночных перспектив требует учета различий между отдельными видами продукции, региональными условиями добычи и переработки, а также потребностями промышленных предприятий.
Производство строительной глины и сланцев в Казахстане 2025 года характеризуется ростом на 23,3%, высокой ролью Атырауской области и заметным увеличением выпуска в Карагандинской области. Сохранение положительной динамики в нескольких крупных производственных центрах формирует основу для дальнейшего развития отрасли. Вместе с тем различия в региональных результатах подчеркивают важность адресного анализа производственных возможностей каждой области.
Ключевые выводы по результатам 2025 года:
- Национальное производство достигло 6 173,4 тысячи тонн, увеличившись на 23,3% относительно 2024 года.
- Атырауская область стала крупнейшим производителем с объемом 1 711,0 тысячи тонн и долей 27,7%.
- Карагандинская область заняла второе место, обеспечив выпуск 1 141,3 тысячи тонн и прирост 69,6%.
- Акмолинская область произвела 881,0 тысячу тонн, увеличив показатель на 18,8%.
- Область Абай обеспечила производство 781,0 тысячи тонн, однако показатель снизился на 15,7%.
- Наиболее высокий темп роста среди регионов с сопоставимыми данными продемонстрировала Карагандинская область.
- Региональная динамика оставалась неоднородной: наряду с увеличением выпуска в ряде областей наблюдалось сокращение производства.
Таким образом, рынок строительной глины и сланцев Казахстана в 2025 году продемонстрировал положительную общенациональную динамику при существенных различиях между регионами. Для участников отрасли ключевыми факторами дальнейшего развития останутся эффективность производства, качество минерального сырья, транспортная доступность и способность обеспечивать потребности промышленных потребителей.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Предыдущие исследования
Производство природного газа в жидком или газообразном состоянии в Казахстане 2025: рост на 15,7%, Атырауская область обеспечивает 50,7% выпуска
Производство природного газа (естественного) в газообразном состоянии в Казахстане 2025: рост на 5,3%, доля Западно-Казахстанской области — 93,8%
Производство бентонита в Казахстане 2025: рост на 4,8%, Восточно-Казахстанская область обеспечивает 67,6% выпуска
Рынок кисломолочных продуктов (кроме творога и продуктов из него) в России: текущая ситуация и прогнозы на 2026-2030 годы
Импорт и экспорт колбасных изделий и аналогичной продукции, в т.ч. полуфабрикатов и кулинарных изделий в России в 2021-2025 годы