Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
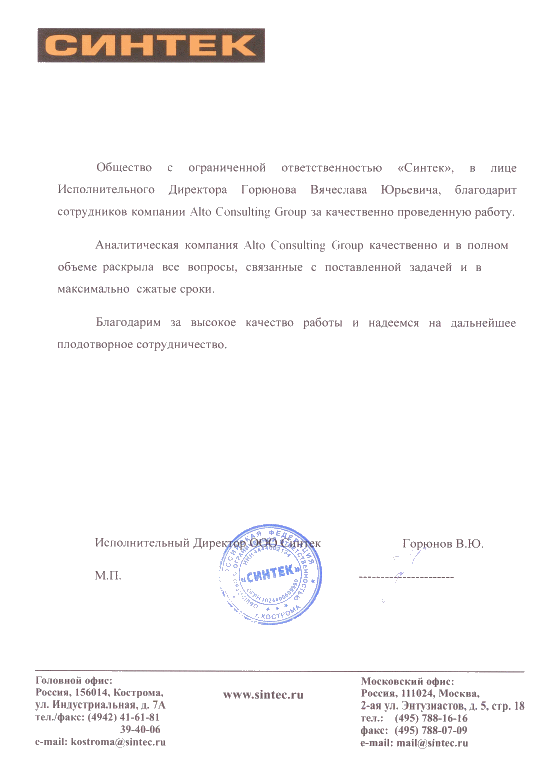
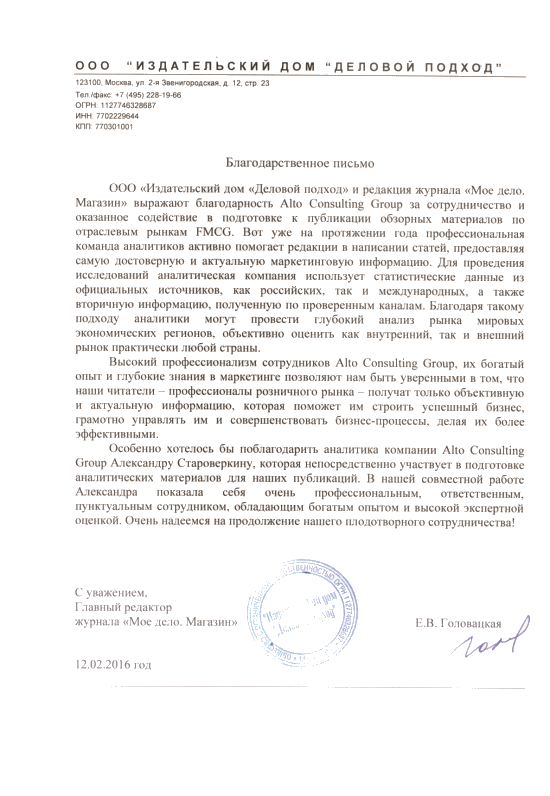
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство бентонита в Казахстане 2025: рост на 4,8%, Восточно-Казахстанская область обеспечивает 67,6% выпуска
Производство бентонита в Казахстане 2025 достигло 76 500 тонн, увеличившись на 4,8% относительно предыдущего года. Крупнейшим производственным регионом стала Восточно-Казахстанская область с объемом 51 700 тонн и долей 67,6% национального выпуска. Туркестанская область продемонстрировала существенный рост производства — 327,3%. Анализ динамики отрасли, региональной специализации и перспектив казахстанского рынка бентонитового сырья.
Департамент маркетинговой аналитики Alto Group
Производство бентонита в Казахстане 2025 года продемонстрировало положительную динамику. По итогам отчетного периода объем выпуска продукции составил 76 500 тонн, что на 4,8% превышает показатель 2024 года. Увеличение производства свидетельствует о сохранении промышленной активности в сегменте бентонитового сырья и поддержании спроса на минеральную продукцию со стороны различных отраслей экономики.
Бентонит представляет собой природную глинистую породу с высокими сорбционными, связующими и адсорбционными свойствами. Благодаря специфическим характеристикам этот материал применяется в металлургии, литейном производстве, строительстве, нефтегазовой промышленности, сельском хозяйстве и ряде других производственных направлений. Универсальность применения делает бентонит востребованным промышленным сырьем, а динамика его выпуска отражает состояние сразу нескольких смежных отраслей.
В 2025 году основная часть казахстанского производства была сосредоточена в Восточно-Казахстанской области. Регион обеспечил выпуск 51 700 тонн бентонита, что соответствует 67,6% общенационального объема. Несмотря на сохранение лидирующих позиций, производство в области сократилось на 3,4% относительно 2024 года.
Вторым значимым производственным регионом стала Туркестанская область. В 2025 году здесь было произведено 18 800 тонн продукции. По сравнению с предыдущим годом показатель увеличился на 327,3%, что указывает на существенное изменение производственной активности региона и усиление его роли в структуре казахстанского выпуска бентонита.
Таким образом, отрасль характеризуется сочетанием умеренного общенационального роста и существенных различий в региональной динамике. При этом Восточно-Казахстанская область сохраняет доминирующее положение, а Туркестанская область становится важным участником формирования предложения на внутреннем рынке.
По итогам 2025 года производство бентонита в Казахстане достигло 76 500 тонн. Увеличение на 4,8% относительно 2024 года свидетельствует о положительном изменении общего объема выпуска. Для промышленного рынка минерального сырья такой результат имеет значение с точки зрения обеспечения потребностей предприятий, использующих бентонит в технологических процессах.
При оценке динамики необходимо учитывать особенности данной категории продукции. Бентонит не относится к материалам с единственным направлением применения. Его востребованность формируется за счет нескольких отраслей, каждая из которых предъявляет собственные требования к качеству, составу, влажности, дисперсности и другим характеристикам сырья.
В частности, в литейной промышленности бентонит используется в качестве связующего компонента формовочных смесей. Его свойства позволяют обеспечивать необходимую прочность и устойчивость форм при изготовлении металлических отливок. В металлургическом производстве материал применяется при подготовке окатышей из железорудного сырья, способствуя формированию необходимой структуры продукции.
В нефтегазовой отрасли бентонит востребован при приготовлении буровых растворов. Его способность взаимодействовать с водой и формировать вязкие суспензии делает материал важным компонентом технологических процессов при бурении скважин. В строительстве он применяется при выполнении гидроизоляционных работ, устройстве фундаментов, строительстве подземных сооружений и реализации инженерных проектов.
Дополнительные направления использования включают сельское хозяйство, производство отдельных видов строительных материалов, очистку жидкостей и различные технологические процессы, требующие применения минеральных сорбентов.
Основные показатели производства бентонита в Казахстане за 2025 год:
Сопоставление общенационального и региональных показателей позволяет выявить важную особенность отрасли. Несмотря на снижение выпуска в крупнейшем производственном регионе, общий объем производства в Казахстане увеличился. Это показывает, что динамика национального рынка определяется не только результатами ведущей области, но и изменением активности предприятий в других регионах.
Особенно заметным фактором стало увеличение производства в Туркестанской области. Рост на 327,3% свидетельствует о существенном изменении регионального показателя относительно предыдущего года. Однако для оценки долгосрочной устойчивости такого увеличения необходимо анализировать последующую динамику выпуска, производственные мощности предприятий и наличие стабильных каналов сбыта.
Рост общенационального производства на 4,8% при снижении выпуска в Восточно-Казахстанской области на 3,4% является одним из наиболее важных результатов 2025 года. Это указывает на изменение региональных пропорций и повышение значения других производственных территорий.
При этом увеличение выпуска в натуральном выражении не следует автоматически трактовать как аналогичный рост рыночной выручки или прибыльности производителей. Для полноценной оценки экономического состояния отрасли дополнительно необходимо учитывать цены реализации, себестоимость добычи и переработки, транспортные расходы, качество продукции и структуру потребления.
Производство бентонита в Казахстане отличается выраженной территориальной концентрацией. Основная часть выпуска приходится на Восточно-Казахстанскую область, которая в 2025 году обеспечила более двух третей национального производства. Вместе с тем заметное увеличение выпуска в Туркестанской области свидетельствует о формировании более разнообразной региональной структуры отрасли.
Рассмотрение региональных показателей позволяет оценить не только распределение производственных объемов, но и различия в динамике отдельных территорий. При этом важно разграничивать актуальные сведения за 2025 год и последние доступные исторические данные: отсутствие статистики за отчетный период не означает отсутствия производства в соответствующем регионе.
Региональные показатели производства бентонита:
Восточно-Казахстанская область остается крупнейшим центром производства бентонита в Казахстане. В 2025 году объем выпуска составил 51 700 тонн, а доля региона достигла 67,6% от общенационального показателя. Такая концентрация указывает на существенную роль местной производственной базы в обеспечении рынка минеральным сырьем.
При этом снижение производства на 3,4% относительно 2024 года показывает, что даже крупнейший регион отрасли не демонстрировал положительной динамики в отчетном периоде. Для производителей это означает необходимость поддержания эффективности действующих мощностей, оптимизации производственных процессов и сохранения устойчивых отношений с потребителями.
Важным направлением анализа является оценка региональной специализации. Восточно-Казахстанская область формирует основную часть предложения, поэтому изменение производственной активности предприятий этой территории оказывает существенное влияние на общенациональный результат. Вместе с тем высокая концентрация производства означает, что стабильность отрасли во многом зависит от положения ограниченного числа производственных центров.
Туркестанская область занимает второе место среди регионов с представленными актуальными показателями. Объем производства в 2025 году достиг 18 800 тонн. Увеличение на 327,3% относительно предыдущего года стало наиболее заметным изменением среди двух регионов, по которым доступны сопоставимые данные за отчетный период.
Рост выпуска в Туркестанской области имеет значение для изменения территориальной структуры казахстанского производства. Расширение производственной активности региона способствует увеличению его присутствия на рынке и формированию дополнительных источников предложения.
Вместе с тем необходимо учитывать, что абсолютный объем выпуска в Туркестанской области пока существенно уступает показателю Восточно-Казахстанской области. Поэтому говорить о сопоставимости их производственных масштабов преждевременно.
По Алматинской области последние доступные сведения относятся к 2023 году. Тогда производство составляло 400 тонн. Для оценки текущего состояния регионального сегмента необходимы более свежие статистические данные. Аналогичная ситуация наблюдается в городе Шымкент, где последний представленный показатель за 2023 год составляет 5 000 тонн.
По Южно-Казахстанской области последние доступные числовые сведения относятся к 2017 году и составляют 6 200 тонн. При использовании этой информации важно учитывать давность периода наблюдения и не рассматривать ее как характеристику производственной активности 2025 года.
В области Жетісу последние доступные данные относятся к 2024 году. Объем производства составлял 10 000 тонн. Несмотря на наличие относительно свежего показателя, использовать его в качестве значения за 2025 год без подтверждения нельзя.
В области Абай последние доступные сведения относятся к 2023 году и составляют 4 500 тонн. Для корректного определения современного положения региона в отраслевой структуре требуется обновление статистической информации.
Таким образом, региональная картина производства бентонита в Казахстане включает две территории с актуальными показателями за 2025 год и несколько регионов, по которым доступны только исторические сведения. Суммировать все приведенные региональные значения и сопоставлять их с общенациональным объемом за 2025 год некорректно, поскольку показатели относятся к разным годам наблюдения.
Для участников рынка это обстоятельство имеет практическое значение. При планировании размещения производств, выборе поставщиков сырья и оценке региональной конкуренции необходимо использовать сопоставимые данные за одинаковые периоды. В противном случае существует риск переоценить производственные возможности отдельных территорий или получить искаженную картину распределения рынка.
Перспективы производства бентонита в Казахстане связаны с развитием промышленных отраслей, использующих минеральное сырье, расширением внутреннего потребления и повышением эффективности добычи и переработки. Поскольку бентонит востребован в различных технологических процессах, состояние рынка зависит от инвестиционной активности сразу нескольких отраслевых направлений.
Одним из основных факторов спроса остается металлургический комплекс. Использование бентонита при производстве железорудных окатышей формирует потребность в сырье с определенными физико-химическими характеристиками. Для поставщиков особое значение имеют стабильность качества, соответствие технологическим требованиям и возможность регулярного обеспечения крупных промышленных потребителей.
Вторым важным направлением выступает литейное производство. Предприятия данной отрасли используют бентонитовые материалы для подготовки формовочных смесей. От качества связующего компонента зависят технологические характеристики смеси и параметры готовых отливок.
Дополнительный спрос формирует нефтегазовый сектор. Использование бентонита в буровых растворах делает этот материал востребованным при реализации проектов по разведке и разработке месторождений. Важными критериями выбора поставщика выступают стабильность характеристик продукции, логистика и способность обеспечивать необходимые объемы поставок.
К основным факторам, способным поддерживать развитие казахстанского рынка бентонита, относятся:
Отдельное значение имеет развитие перерабатывающей инфраструктуры. Для рынка важно не только наличие сырьевой базы, но и возможность выпуска продукции с характеристиками, соответствующими требованиям конкретных потребителей. Различные сферы применения предполагают неодинаковые требования к качеству бентонита, поэтому развитие технологий подготовки и контроля сырья может стать конкурентным преимуществом производителей.
Важным фактором остается транспортная составляющая. Бентонит относится к промышленному минеральному сырью, поэтому расходы на перевозку могут оказывать существенное влияние на конечную стоимость поставок. Близость производственных площадок к потребителям, наличие транспортной инфраструктуры и возможность организации регулярных отгрузок повышают привлекательность поставщиков.
Для производителей перспективным направлением может стать расширение ассортимента продукции с учетом потребностей металлургических, строительных, нефтегазовых и других предприятий. Специализация на определенных характеристиках сырья позволяет формировать более устойчивые отношения с промышленными заказчиками и повышать конкурентоспособность на внутреннем рынке.
Дополнительную информацию о состоянии отрасли, структуре спроса и особенностях развития сегмента можно получить в исследовании рынка бентонитовой глины в Казахстане.
Результаты 2025 года свидетельствуют о положительной динамике казахстанского производства бентонита. Общий объем выпуска достиг 76 500 тонн, увеличившись на 4,8% относительно 2024 года. При этом региональная структура характеризуется высокой концентрацией производства в Восточно-Казахстанской области и существенным изменением показателей Туркестанской области.
Несмотря на снижение выпуска в ведущем производственном регионе, увеличение производства в Туркестанской области стало важным фактором изменения отраслевой динамики. Это подтверждает необходимость рассматривать рынок не только через общенациональные показатели, но и с учетом результатов отдельных территорий.
Основные выводы по итогам 2025 года:
Таким образом, производство бентонита в Казахстане 2025 характеризуется умеренным ростом общенационального выпуска, высокой концентрацией производственных мощностей в Восточно-Казахстанской области и значительным увеличением производства в Туркестанской области. Сложившаяся структура показывает, что ведущие позиции на рынке сохраняются за ограниченным числом регионов, при этом территориальное распределение производственной активности постепенно меняется.
Для действующих производителей и потенциальных инвесторов полученные результаты представляют практическую ценность при оценке масштабов отрасли, определении региональной специализации и анализе конкурентной среды. В дальнейшем ключевое значение для развития рынка будут иметь стабильность промышленного спроса, эффективность использования сырьевой базы, модернизация производственных процессов и способность предприятий обеспечивать потребителей бентонитом с необходимыми технологическими характеристиками.
Бентонит представляет собой природную глинистую породу с высокими сорбционными, связующими и адсорбционными свойствами. Благодаря специфическим характеристикам этот материал применяется в металлургии, литейном производстве, строительстве, нефтегазовой промышленности, сельском хозяйстве и ряде других производственных направлений. Универсальность применения делает бентонит востребованным промышленным сырьем, а динамика его выпуска отражает состояние сразу нескольких смежных отраслей.
В 2025 году основная часть казахстанского производства была сосредоточена в Восточно-Казахстанской области. Регион обеспечил выпуск 51 700 тонн бентонита, что соответствует 67,6% общенационального объема. Несмотря на сохранение лидирующих позиций, производство в области сократилось на 3,4% относительно 2024 года.
Вторым значимым производственным регионом стала Туркестанская область. В 2025 году здесь было произведено 18 800 тонн продукции. По сравнению с предыдущим годом показатель увеличился на 327,3%, что указывает на существенное изменение производственной активности региона и усиление его роли в структуре казахстанского выпуска бентонита.
Таким образом, отрасль характеризуется сочетанием умеренного общенационального роста и существенных различий в региональной динамике. При этом Восточно-Казахстанская область сохраняет доминирующее положение, а Туркестанская область становится важным участником формирования предложения на внутреннем рынке.
Динамика производства бентонита и состояние отрасли Казахстана в 2025 году
По итогам 2025 года производство бентонита в Казахстане достигло 76 500 тонн. Увеличение на 4,8% относительно 2024 года свидетельствует о положительном изменении общего объема выпуска. Для промышленного рынка минерального сырья такой результат имеет значение с точки зрения обеспечения потребностей предприятий, использующих бентонит в технологических процессах.
При оценке динамики необходимо учитывать особенности данной категории продукции. Бентонит не относится к материалам с единственным направлением применения. Его востребованность формируется за счет нескольких отраслей, каждая из которых предъявляет собственные требования к качеству, составу, влажности, дисперсности и другим характеристикам сырья.
В частности, в литейной промышленности бентонит используется в качестве связующего компонента формовочных смесей. Его свойства позволяют обеспечивать необходимую прочность и устойчивость форм при изготовлении металлических отливок. В металлургическом производстве материал применяется при подготовке окатышей из железорудного сырья, способствуя формированию необходимой структуры продукции.
В нефтегазовой отрасли бентонит востребован при приготовлении буровых растворов. Его способность взаимодействовать с водой и формировать вязкие суспензии делает материал важным компонентом технологических процессов при бурении скважин. В строительстве он применяется при выполнении гидроизоляционных работ, устройстве фундаментов, строительстве подземных сооружений и реализации инженерных проектов.
Дополнительные направления использования включают сельское хозяйство, производство отдельных видов строительных материалов, очистку жидкостей и различные технологические процессы, требующие применения минеральных сорбентов.
Основные показатели производства бентонита в Казахстане за 2025 год:
- Общий объем производства в Казахстане — 76 500 тонн.
- Изменение относительно 2024 года — рост на 4,8%.
- Производство в Восточно-Казахстанской области — 51 700 тонн.
- Доля Восточно-Казахстанской области в национальном выпуске — 67,6%.
- Изменение производства в Восточно-Казахстанской области — снижение на 3,4%.
- Производство в Туркестанской области — 18 800 тонн.
- Изменение производства в Туркестанской области — рост на 327,3%.
Сопоставление общенационального и региональных показателей позволяет выявить важную особенность отрасли. Несмотря на снижение выпуска в крупнейшем производственном регионе, общий объем производства в Казахстане увеличился. Это показывает, что динамика национального рынка определяется не только результатами ведущей области, но и изменением активности предприятий в других регионах.
Особенно заметным фактором стало увеличение производства в Туркестанской области. Рост на 327,3% свидетельствует о существенном изменении регионального показателя относительно предыдущего года. Однако для оценки долгосрочной устойчивости такого увеличения необходимо анализировать последующую динамику выпуска, производственные мощности предприятий и наличие стабильных каналов сбыта.
Рост общенационального производства на 4,8% при снижении выпуска в Восточно-Казахстанской области на 3,4% является одним из наиболее важных результатов 2025 года. Это указывает на изменение региональных пропорций и повышение значения других производственных территорий.
При этом увеличение выпуска в натуральном выражении не следует автоматически трактовать как аналогичный рост рыночной выручки или прибыльности производителей. Для полноценной оценки экономического состояния отрасли дополнительно необходимо учитывать цены реализации, себестоимость добычи и переработки, транспортные расходы, качество продукции и структуру потребления.
Региональная структура производства бентонита и ведущие производственные центры
Производство бентонита в Казахстане отличается выраженной территориальной концентрацией. Основная часть выпуска приходится на Восточно-Казахстанскую область, которая в 2025 году обеспечила более двух третей национального производства. Вместе с тем заметное увеличение выпуска в Туркестанской области свидетельствует о формировании более разнообразной региональной структуры отрасли.
Рассмотрение региональных показателей позволяет оценить не только распределение производственных объемов, но и различия в динамике отдельных территорий. При этом важно разграничивать актуальные сведения за 2025 год и последние доступные исторические данные: отсутствие статистики за отчетный период не означает отсутствия производства в соответствующем регионе.
Региональные показатели производства бентонита:
- Восточно-Казахстанская область — 51 700 тонн в 2025 году. Снижение на 3,4% относительно 2024 года.
- Туркестанская область — 18 800 тонн в 2025 году. Рост на 327,3% относительно 2024 года.
- Алматинская область — последние доступные данные относятся к 2023 году и составляют 400 тонн.
- Южно-Казахстанская область — последние доступные данные относятся к 2017 году и составляют 6 200 тонн.
- Город Шымкент — последние доступные данные относятся к 2023 году и составляют 5 000 тонн.
- Область Жетісу — последние доступные данные относятся к 2024 году и составляют 10 000 тонн.
- Область Абай — последние доступные данные относятся к 2023 году и составляют 4 500 тонн.
Восточно-Казахстанская область остается крупнейшим центром производства бентонита в Казахстане. В 2025 году объем выпуска составил 51 700 тонн, а доля региона достигла 67,6% от общенационального показателя. Такая концентрация указывает на существенную роль местной производственной базы в обеспечении рынка минеральным сырьем.
При этом снижение производства на 3,4% относительно 2024 года показывает, что даже крупнейший регион отрасли не демонстрировал положительной динамики в отчетном периоде. Для производителей это означает необходимость поддержания эффективности действующих мощностей, оптимизации производственных процессов и сохранения устойчивых отношений с потребителями.
Важным направлением анализа является оценка региональной специализации. Восточно-Казахстанская область формирует основную часть предложения, поэтому изменение производственной активности предприятий этой территории оказывает существенное влияние на общенациональный результат. Вместе с тем высокая концентрация производства означает, что стабильность отрасли во многом зависит от положения ограниченного числа производственных центров.
Туркестанская область занимает второе место среди регионов с представленными актуальными показателями. Объем производства в 2025 году достиг 18 800 тонн. Увеличение на 327,3% относительно предыдущего года стало наиболее заметным изменением среди двух регионов, по которым доступны сопоставимые данные за отчетный период.
Рост выпуска в Туркестанской области имеет значение для изменения территориальной структуры казахстанского производства. Расширение производственной активности региона способствует увеличению его присутствия на рынке и формированию дополнительных источников предложения.
Вместе с тем необходимо учитывать, что абсолютный объем выпуска в Туркестанской области пока существенно уступает показателю Восточно-Казахстанской области. Поэтому говорить о сопоставимости их производственных масштабов преждевременно.
По Алматинской области последние доступные сведения относятся к 2023 году. Тогда производство составляло 400 тонн. Для оценки текущего состояния регионального сегмента необходимы более свежие статистические данные. Аналогичная ситуация наблюдается в городе Шымкент, где последний представленный показатель за 2023 год составляет 5 000 тонн.
По Южно-Казахстанской области последние доступные числовые сведения относятся к 2017 году и составляют 6 200 тонн. При использовании этой информации важно учитывать давность периода наблюдения и не рассматривать ее как характеристику производственной активности 2025 года.
В области Жетісу последние доступные данные относятся к 2024 году. Объем производства составлял 10 000 тонн. Несмотря на наличие относительно свежего показателя, использовать его в качестве значения за 2025 год без подтверждения нельзя.
В области Абай последние доступные сведения относятся к 2023 году и составляют 4 500 тонн. Для корректного определения современного положения региона в отраслевой структуре требуется обновление статистической информации.
Таким образом, региональная картина производства бентонита в Казахстане включает две территории с актуальными показателями за 2025 год и несколько регионов, по которым доступны только исторические сведения. Суммировать все приведенные региональные значения и сопоставлять их с общенациональным объемом за 2025 год некорректно, поскольку показатели относятся к разным годам наблюдения.
Для участников рынка это обстоятельство имеет практическое значение. При планировании размещения производств, выборе поставщиков сырья и оценке региональной конкуренции необходимо использовать сопоставимые данные за одинаковые периоды. В противном случае существует риск переоценить производственные возможности отдельных территорий или получить искаженную картину распределения рынка.
Факторы развития и перспективы рынка бентонита
Перспективы производства бентонита в Казахстане связаны с развитием промышленных отраслей, использующих минеральное сырье, расширением внутреннего потребления и повышением эффективности добычи и переработки. Поскольку бентонит востребован в различных технологических процессах, состояние рынка зависит от инвестиционной активности сразу нескольких отраслевых направлений.
Одним из основных факторов спроса остается металлургический комплекс. Использование бентонита при производстве железорудных окатышей формирует потребность в сырье с определенными физико-химическими характеристиками. Для поставщиков особое значение имеют стабильность качества, соответствие технологическим требованиям и возможность регулярного обеспечения крупных промышленных потребителей.
Вторым важным направлением выступает литейное производство. Предприятия данной отрасли используют бентонитовые материалы для подготовки формовочных смесей. От качества связующего компонента зависят технологические характеристики смеси и параметры готовых отливок.
Дополнительный спрос формирует нефтегазовый сектор. Использование бентонита в буровых растворах делает этот материал востребованным при реализации проектов по разведке и разработке месторождений. Важными критериями выбора поставщика выступают стабильность характеристик продукции, логистика и способность обеспечивать необходимые объемы поставок.
К основным факторам, способным поддерживать развитие казахстанского рынка бентонита, относятся:
- Развитие металлургического производства и увеличение потребности в материалах для подготовки железорудных окатышей.
- Расширение литейного производства и спроса на качественные формовочные материалы.
- Реализация нефтегазовых проектов, предусматривающих использование бентонита при приготовлении буровых растворов.
- Развитие строительной отрасли и увеличение применения бентонитовых материалов в инженерных и гидроизоляционных технологиях.
- Совершенствование технологий добычи, обогащения и переработки минерального сырья.
- Оптимизация логистики и развитие поставок продукции промышленным потребителям.
- Повышение требований к качеству, однородности и технологическим характеристикам готового бентонитового сырья.
Отдельное значение имеет развитие перерабатывающей инфраструктуры. Для рынка важно не только наличие сырьевой базы, но и возможность выпуска продукции с характеристиками, соответствующими требованиям конкретных потребителей. Различные сферы применения предполагают неодинаковые требования к качеству бентонита, поэтому развитие технологий подготовки и контроля сырья может стать конкурентным преимуществом производителей.
Важным фактором остается транспортная составляющая. Бентонит относится к промышленному минеральному сырью, поэтому расходы на перевозку могут оказывать существенное влияние на конечную стоимость поставок. Близость производственных площадок к потребителям, наличие транспортной инфраструктуры и возможность организации регулярных отгрузок повышают привлекательность поставщиков.
Для производителей перспективным направлением может стать расширение ассортимента продукции с учетом потребностей металлургических, строительных, нефтегазовых и других предприятий. Специализация на определенных характеристиках сырья позволяет формировать более устойчивые отношения с промышленными заказчиками и повышать конкурентоспособность на внутреннем рынке.
Дополнительную информацию о состоянии отрасли, структуре спроса и особенностях развития сегмента можно получить в исследовании рынка бентонитовой глины в Казахстане.
Итоги производства бентонита в Казахстане за 2025 год
Результаты 2025 года свидетельствуют о положительной динамике казахстанского производства бентонита. Общий объем выпуска достиг 76 500 тонн, увеличившись на 4,8% относительно 2024 года. При этом региональная структура характеризуется высокой концентрацией производства в Восточно-Казахстанской области и существенным изменением показателей Туркестанской области.
Несмотря на снижение выпуска в ведущем производственном регионе, увеличение производства в Туркестанской области стало важным фактором изменения отраслевой динамики. Это подтверждает необходимость рассматривать рынок не только через общенациональные показатели, но и с учетом результатов отдельных территорий.
Основные выводы по итогам 2025 года:
- Общий объем производства бентонита в Казахстане составил 76 500 тонн.
- По сравнению с 2024 годом национальное производство увеличилось на 4,8%.
- Восточно-Казахстанская область стала крупнейшим производственным центром с объемом выпуска 51 700 тонн.
- Доля Восточно-Казахстанской области в общенациональном производстве достигла 67,6%.
- В Восточно-Казахстанской области зафиксировано снижение производства на 3,4% относительно 2024 года.
- Туркестанская область произвела 18 800 тонн бентонита, увеличив выпуск на 327,3%.
- По ряду других регионов последние доступные статистические сведения относятся к 2023–2024 годам и не позволяют достоверно определить объемы производства за 2025 год.
Таким образом, производство бентонита в Казахстане 2025 характеризуется умеренным ростом общенационального выпуска, высокой концентрацией производственных мощностей в Восточно-Казахстанской области и значительным увеличением производства в Туркестанской области. Сложившаяся структура показывает, что ведущие позиции на рынке сохраняются за ограниченным числом регионов, при этом территориальное распределение производственной активности постепенно меняется.
Для действующих производителей и потенциальных инвесторов полученные результаты представляют практическую ценность при оценке масштабов отрасли, определении региональной специализации и анализе конкурентной среды. В дальнейшем ключевое значение для развития рынка будут иметь стабильность промышленного спроса, эффективность использования сырьевой базы, модернизация производственных процессов и способность предприятий обеспечивать потребителей бентонитом с необходимыми технологическими характеристиками.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Предыдущие исследования
Рынок кисломолочных продуктов (кроме творога и продуктов из него) в России: текущая ситуация и прогнозы на 2026-2030 годы
Импорт и экспорт колбасных изделий и аналогичной продукции, в т.ч. полуфабрикатов и кулинарных изделий в России в 2021-2025 годы