Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



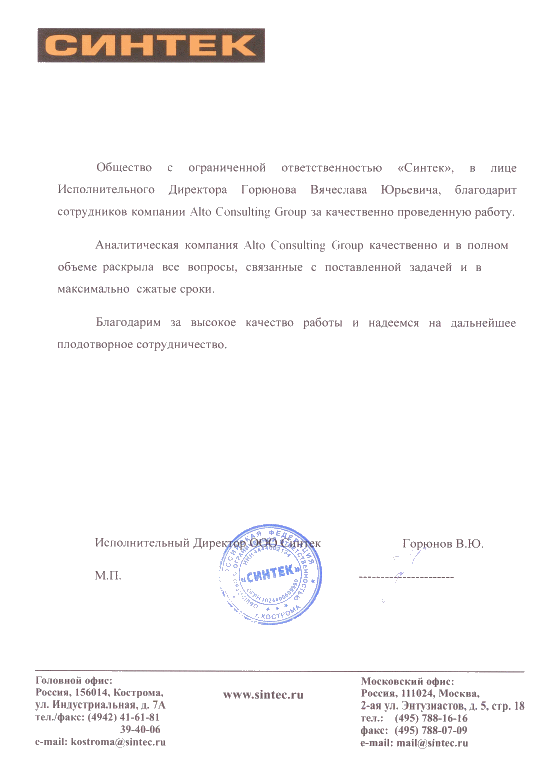
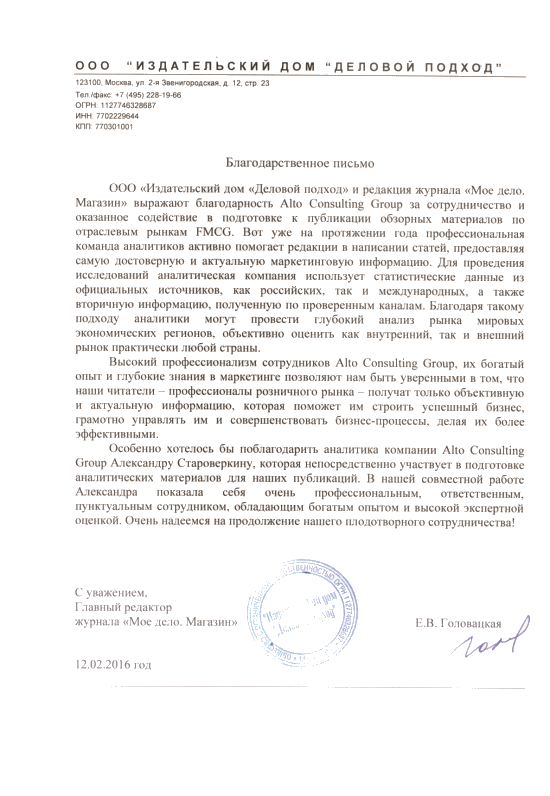
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство энергетического каменного угля в Казахстане 2025: рост на 21,4% и доля Карагандинской области 91%
Производство энергетического каменного угля в Казахстане 2025 достигло 20 415,9 тысячи тонн, увеличившись на 21,4% за год. Карагандинская область обеспечила 18 572,3 тысячи тонн, или 91,0% национального выпуска. Анализ динамики добычи и производства, региональной концентрации, положения крупнейшего производителя и перспектив энергетического угольного сегмента Казахстана.
Департамент маркетинговой аналитики Alto Group
Производство энергетического каменного угля в Казахстане 2025 года продемонстрировало существенный прирост, подтвердив значимость данного сегмента для топливно-энергетического комплекса страны. По итогам года объем выпуска каменного энергетического угля с теплотворной способностью более 23,865 мегаджоуля на килограмм на беззольной, но влажной основе, предназначенного для производства пара, в том числе используемого для отопления, составил 20 415,9 тысячи тонн. По сравнению с 2024 годом показатель увеличился на 21,4%.
Положительная динамика свидетельствует об увеличении производственных объемов в рассматриваемой категории энергетического угля. Данная продукция имеет важное значение для обеспечения работы объектов теплоэнергетики, где уголь используется в качестве топлива для получения тепловой энергии и производства пара. Поэтому изменение объемов выпуска представляет интерес не только для участников угольной промышленности, но и для энергетических компаний, промышленных потребителей, инвесторов и организаций, занимающихся поставками твердого топлива.
Главной особенностью казахстанского рынка остается высокая территориальная концентрация производства. В 2025 году ведущую позицию заняла Карагандинская область, на которую пришлось 18 572,3 тысячи тонн продукции. Ее доля в общенациональном объеме достигла 91,0%. Таким образом, подавляющая часть выпуска рассматриваемой категории энергетического угля была обеспечена предприятиями одного региона.
Столь значительная концентрация определяет особенности региональной структуры отрасли, влияет на распределение производственных потоков и повышает значение Карагандинской области для обеспечения внутреннего рынка. При этом оценка перспектив сегмента требует учитывать не только общие показатели производства, но и различия в доступности производственных мощностей, региональной специализации и динамике отдельных территорий.
По итогам 2025 года объем производства рассматриваемой категории энергетического каменного угля достиг 20 415,9 тысячи тонн. Годовой прирост составил 21,4%, что указывает на существенное расширение выпуска по сравнению с предыдущим отчетным периодом.
Для оценки полученного результата важно учитывать специфику продукции. Речь идет не обо всем объеме каменного угля, производимого в Казахстане, а о конкретной категории энергетического сырья с установленными характеристиками теплотворной способности. Указанная продукция предназначена для использования в энергетических процессах, включая производство пара, применяемого для отопления.
Теплотворная способность является одним из ключевых параметров энергетического топлива. Она определяет количество энергии, которое может быть получено при сжигании угля, и имеет значение при выборе сырья для энергетических установок. Поэтому рассматриваемая товарная категория представляет интерес для потребителей, которым необходимы определенные качественные характеристики топлива.
Увеличение производства на 21,4% за год позволяет говорить о положительном изменении производственной активности в данном сегменте. Однако для полноценной оценки рыночной ситуации необходимо учитывать, что рост выпуска сам по себе не означает аналогичного увеличения внутреннего потребления или экспортных поставок. Производственные показатели отражают объем изготовленной продукции, тогда как направления ее дальнейшего распределения требуют отдельного анализа.
Основные характеристики производства в Казахстане по итогам 2025 года:
Особого внимания заслуживает соотношение общероссийских показателей здесь неприменимо — именно общенационального объема производства Казахстана и выпуска в крупнейшем региональном центре. Карагандинская область обеспечила основную часть предложения, однако ее темп роста оказался несколько ниже общенационального: 19,4% против 21,4%.
Разница составляет 2,0 процентного пункта. Это означает, что совокупная динамика производства по стране формировалась не только за счет крупнейшего региона. Вклад остальных территорий также имеет значение, хотя доступная статистика не позволяет в полной мере определить распределение прироста между всеми областями Казахстана.
Важным результатом является и то, что производство в Карагандинской области увеличивалось достаточно высокими темпами, несмотря на уже значительную долю региона в национальном выпуске. Это подтверждает его ключевую роль в рассматриваемом сегменте энергетического угольного рынка.
Для участников отрасли подобная динамика представляет интерес с точки зрения оценки производственной специализации, определения потенциальных поставщиков и анализа устойчивости предложения. Для промышленных потребителей важны не только объемы выпуска, но и стабильность поставок, соответствие топлива установленным характеристикам и возможность долгосрочного сотрудничества с производителями.
Региональная структура производства энергетического каменного угля в Казахстане в 2025 году характеризуется исключительно высокой концентрацией. Карагандинская область занимает центральное положение в рассматриваемом сегменте, обеспечивая более девяти десятых национального выпуска.
Объем производства в регионе составил 18 572,3 тысячи тонн, увеличившись на 19,4% по сравнению с 2024 годом. Доля Карагандинской области достигла 91,0%, что делает ее основным производственным центром данной категории энергетического топлива.
Такое распределение указывает на высокую специализацию региона и его определяющее значение для формирования общенационального предложения. Для предприятий, работающих с энергетическим углем, Карагандинская область представляет собой ключевую территорию с точки зрения поиска производственных партнеров и оценки доступности сырьевой продукции.
При этом важно различать долю региона в национальном производстве и степень обеспеченности потребителей углем. Показатель 91,0% характеризует именно территориальную структуру выпуска рассматриваемой продукции. Он не означает, что аналогичная доля угля обязательно потребляется внутри региона или направляется на конкретные энергетические объекты.
Оставшиеся 9,0% национального объема приходятся на совокупность других территорий. Однако имеющиеся сведения не позволяют достоверно распределить эту долю между всеми регионами Казахстана за 2025 год. Поэтому при анализе регионального рынка необходимо учитывать полноту и актуальность статистических наблюдений.
По отдельным областям доступны следующие последние числовые показатели:
Приведенные показатели по Акмолинской области, Павлодарской области и области Ұлытау характеризуют последние доступные наблюдения, но не являются объемами производства за 2025 год. Их нельзя напрямую сопоставлять с актуальным показателем Карагандинской области без учета различий в отчетных периодах.
Особенно важно учитывать это обстоятельство при подготовке инвестиционных оценок и анализе региональной конкуренции. Использование статистики за разные годы в едином рейтинге без соответствующих оговорок может привести к искажению представления о текущей структуре рынка.
Карагандинская область при этом демонстрирует не только крупнейший абсолютный объем, но и положительную динамику выпуска. Увеличение производства на 19,4% относительно 2024 года свидетельствует о расширении объемов деятельности в регионе. С учетом доли в 91,0% изменения производственных показателей этой территории оказывают существенное влияние на общенациональный результат.
Для оценки остальных регионов необходимо получение актуализированных статистических данных. Это позволит определить фактическую географию выпуска, выявить дополнительные производственные центры и оценить степень диверсификации предложения.
Дальнейшее развитие производства энергетического каменного угля будет зависеть от состояния энергетического комплекса, потребностей промышленных предприятий и особенностей внутреннего рынка топлива. Для данной товарной категории принципиальное значение имеют характеристики угля, поскольку он предназначен для использования в процессах производства тепловой энергии и пара.
Одним из основных факторов формирования спроса выступает потребность в энергетическом топливе со стороны теплоэнергетических объектов. Работа таких предприятий связана с необходимостью обеспечения стабильных поставок угля, соответствующего техническим требованиям оборудования.
Дополнительное значение имеет сезонность потребления. В холодный период потребность в тепловой энергии возрастает, что повышает значимость своевременного формирования запасов топлива и организации логистики. Для производителей это означает необходимость согласования производственных планов с потребностями покупателей и особенностями поставок.
На развитие сегмента также влияют производственные и инфраструктурные факторы. В частности, большое значение имеют возможности добывающих и перерабатывающих предприятий, состояние транспортной инфраструктуры, организация складирования и отгрузки, а также технические характеристики выпускаемого угля.
К основным направлениям, определяющим перспективы рассматриваемого сегмента, относятся:
Отдельного внимания заслуживает высокая концентрация выпуска в Карагандинской области. С одной стороны, наличие крупного производственного центра способствует формированию значительных объемов предложения и концентрации профильных компетенций. С другой стороны, такая структура повышает зависимость общенациональных показателей от производственной динамики одного региона.
Для инвесторов и потенциальных участников рынка это означает необходимость детального изучения положения ведущих производителей, их производственных возможностей, каналов сбыта и логистических условий. Для промышленных потребителей особую актуальность приобретает оценка надежности поставщиков и доступности необходимого объема топлива.
Более подробно ознакомиться с особенностями отрасли, ее текущим состоянием и перспективами можно в исследовании рынка энергетического каменного угля в Казахстане, в котором рассматриваются основные параметры рынка и направления его дальнейшего развития.
Результаты 2025 года свидетельствуют о существенном увеличении производства рассматриваемой категории энергетического каменного угля. Общий объем выпуска достиг 20 415,9 тысячи тонн, что на 21,4% превышает показатель 2024 года. Таким образом, отраслевой сегмент продемонстрировал положительную годовую динамику и сохранил значительную роль в обеспечении потребностей энергетических потребителей.
Ключевой особенностью рынка остается доминирование Карагандинской области. На регион пришлось 18 572,3 тысячи тонн продукции, или 91,0% общенационального производства. При этом выпуск в области увеличился на 19,4% по сравнению с предыдущим годом.
Региональная статистика также показывает необходимость осторожного подхода к сравнению показателей. Для Акмолинской области и области Ұлытау доступны данные за 2024 год, а для Павлодарской области — за 2019 год. Отсутствие актуальных значений за 2025 год не позволяет достоверно определить их вклад в текущую региональную структуру производства.
Основные выводы по результатам анализа:
Таким образом, производство энергетического каменного угля в Казахстане 2025 характеризуется значительным увеличением выпуска, высокой концентрацией производственных мощностей в Карагандинской области и существенной ролью данного региона в формировании национального предложения.
Рост на 21,4% подтверждает положительное изменение производственной динамики, а доля Карагандинской области в размере 91,0% подчеркивает ее стратегическое значение для рассматриваемой категории энергетического топлива.
В перспективе развитие сегмента будет определяться потребностями теплоэнергетики, эффективностью работы производителей, качественными характеристиками угольной продукции и возможностями транспортной инфраструктуры. Для участников рынка приоритетными направлениями анализа остаются оценка производственного потенциала ведущего региона, мониторинг изменений объемов выпуска и изучение возможностей расширения поставок.
Полученные результаты формируют основу для дальнейшей оценки казахстанского рынка энергетического угля, определения перспективных направлений сотрудничества и принятия обоснованных инвестиционных и коммерческих решений.
Положительная динамика свидетельствует об увеличении производственных объемов в рассматриваемой категории энергетического угля. Данная продукция имеет важное значение для обеспечения работы объектов теплоэнергетики, где уголь используется в качестве топлива для получения тепловой энергии и производства пара. Поэтому изменение объемов выпуска представляет интерес не только для участников угольной промышленности, но и для энергетических компаний, промышленных потребителей, инвесторов и организаций, занимающихся поставками твердого топлива.
Главной особенностью казахстанского рынка остается высокая территориальная концентрация производства. В 2025 году ведущую позицию заняла Карагандинская область, на которую пришлось 18 572,3 тысячи тонн продукции. Ее доля в общенациональном объеме достигла 91,0%. Таким образом, подавляющая часть выпуска рассматриваемой категории энергетического угля была обеспечена предприятиями одного региона.
Столь значительная концентрация определяет особенности региональной структуры отрасли, влияет на распределение производственных потоков и повышает значение Карагандинской области для обеспечения внутреннего рынка. При этом оценка перспектив сегмента требует учитывать не только общие показатели производства, но и различия в доступности производственных мощностей, региональной специализации и динамике отдельных территорий.
Динамика производства энергетического каменного угля в Казахстане в 2025 году
По итогам 2025 года объем производства рассматриваемой категории энергетического каменного угля достиг 20 415,9 тысячи тонн. Годовой прирост составил 21,4%, что указывает на существенное расширение выпуска по сравнению с предыдущим отчетным периодом.
Для оценки полученного результата важно учитывать специфику продукции. Речь идет не обо всем объеме каменного угля, производимого в Казахстане, а о конкретной категории энергетического сырья с установленными характеристиками теплотворной способности. Указанная продукция предназначена для использования в энергетических процессах, включая производство пара, применяемого для отопления.
Теплотворная способность является одним из ключевых параметров энергетического топлива. Она определяет количество энергии, которое может быть получено при сжигании угля, и имеет значение при выборе сырья для энергетических установок. Поэтому рассматриваемая товарная категория представляет интерес для потребителей, которым необходимы определенные качественные характеристики топлива.
Увеличение производства на 21,4% за год позволяет говорить о положительном изменении производственной активности в данном сегменте. Однако для полноценной оценки рыночной ситуации необходимо учитывать, что рост выпуска сам по себе не означает аналогичного увеличения внутреннего потребления или экспортных поставок. Производственные показатели отражают объем изготовленной продукции, тогда как направления ее дальнейшего распределения требуют отдельного анализа.
Основные характеристики производства в Казахстане по итогам 2025 года:
- Общий объем производства — 20 415,9 тысячи тонн.
- Изменение относительно 2024 года — увеличение на 21,4%.
- Объем производства в Карагандинской области — 18 572,3 тысячи тонн.
- Доля Карагандинской области в общенациональном выпуске — 91,0%.
- Изменение производства в Карагандинской области относительно 2024 года — увеличение на 19,4%.
Особого внимания заслуживает соотношение общероссийских показателей здесь неприменимо — именно общенационального объема производства Казахстана и выпуска в крупнейшем региональном центре. Карагандинская область обеспечила основную часть предложения, однако ее темп роста оказался несколько ниже общенационального: 19,4% против 21,4%.
Разница составляет 2,0 процентного пункта. Это означает, что совокупная динамика производства по стране формировалась не только за счет крупнейшего региона. Вклад остальных территорий также имеет значение, хотя доступная статистика не позволяет в полной мере определить распределение прироста между всеми областями Казахстана.
Важным результатом является и то, что производство в Карагандинской области увеличивалось достаточно высокими темпами, несмотря на уже значительную долю региона в национальном выпуске. Это подтверждает его ключевую роль в рассматриваемом сегменте энергетического угольного рынка.
Для участников отрасли подобная динамика представляет интерес с точки зрения оценки производственной специализации, определения потенциальных поставщиков и анализа устойчивости предложения. Для промышленных потребителей важны не только объемы выпуска, но и стабильность поставок, соответствие топлива установленным характеристикам и возможность долгосрочного сотрудничества с производителями.
Региональная структура производства: доминирование Карагандинской области
Региональная структура производства энергетического каменного угля в Казахстане в 2025 году характеризуется исключительно высокой концентрацией. Карагандинская область занимает центральное положение в рассматриваемом сегменте, обеспечивая более девяти десятых национального выпуска.
Объем производства в регионе составил 18 572,3 тысячи тонн, увеличившись на 19,4% по сравнению с 2024 годом. Доля Карагандинской области достигла 91,0%, что делает ее основным производственным центром данной категории энергетического топлива.
Такое распределение указывает на высокую специализацию региона и его определяющее значение для формирования общенационального предложения. Для предприятий, работающих с энергетическим углем, Карагандинская область представляет собой ключевую территорию с точки зрения поиска производственных партнеров и оценки доступности сырьевой продукции.
При этом важно различать долю региона в национальном производстве и степень обеспеченности потребителей углем. Показатель 91,0% характеризует именно территориальную структуру выпуска рассматриваемой продукции. Он не означает, что аналогичная доля угля обязательно потребляется внутри региона или направляется на конкретные энергетические объекты.
Оставшиеся 9,0% национального объема приходятся на совокупность других территорий. Однако имеющиеся сведения не позволяют достоверно распределить эту долю между всеми регионами Казахстана за 2025 год. Поэтому при анализе регионального рынка необходимо учитывать полноту и актуальность статистических наблюдений.
По отдельным областям доступны следующие последние числовые показатели:
- Акмолинская область. Последний доступный показатель относится к 2024 году и составляет 424,2 тысячи тонн. Числовые данные за 2025 год не представлены.
- Карагандинская область. В 2025 году произведено 18 572,3 тысячи тонн продукции. Относительно 2024 года объем увеличился на 19,4%.
- Павлодарская область. Последние доступные числовые данные относятся к 2019 году и составляют 65,2 тысячи тонн. Показатель за 2025 год отсутствует.
- Область Ұлытау. Последние доступные сведения относятся к 2024 году. Объем производства составил 847,5 тысячи тонн. Данные за 2025 год не представлены.
Приведенные показатели по Акмолинской области, Павлодарской области и области Ұлытау характеризуют последние доступные наблюдения, но не являются объемами производства за 2025 год. Их нельзя напрямую сопоставлять с актуальным показателем Карагандинской области без учета различий в отчетных периодах.
Особенно важно учитывать это обстоятельство при подготовке инвестиционных оценок и анализе региональной конкуренции. Использование статистики за разные годы в едином рейтинге без соответствующих оговорок может привести к искажению представления о текущей структуре рынка.
Карагандинская область при этом демонстрирует не только крупнейший абсолютный объем, но и положительную динамику выпуска. Увеличение производства на 19,4% относительно 2024 года свидетельствует о расширении объемов деятельности в регионе. С учетом доли в 91,0% изменения производственных показателей этой территории оказывают существенное влияние на общенациональный результат.
Для оценки остальных регионов необходимо получение актуализированных статистических данных. Это позволит определить фактическую географию выпуска, выявить дополнительные производственные центры и оценить степень диверсификации предложения.
Факторы развития и перспективы энергетического угольного сегмента Казахстана
Дальнейшее развитие производства энергетического каменного угля будет зависеть от состояния энергетического комплекса, потребностей промышленных предприятий и особенностей внутреннего рынка топлива. Для данной товарной категории принципиальное значение имеют характеристики угля, поскольку он предназначен для использования в процессах производства тепловой энергии и пара.
Одним из основных факторов формирования спроса выступает потребность в энергетическом топливе со стороны теплоэнергетических объектов. Работа таких предприятий связана с необходимостью обеспечения стабильных поставок угля, соответствующего техническим требованиям оборудования.
Дополнительное значение имеет сезонность потребления. В холодный период потребность в тепловой энергии возрастает, что повышает значимость своевременного формирования запасов топлива и организации логистики. Для производителей это означает необходимость согласования производственных планов с потребностями покупателей и особенностями поставок.
На развитие сегмента также влияют производственные и инфраструктурные факторы. В частности, большое значение имеют возможности добывающих и перерабатывающих предприятий, состояние транспортной инфраструктуры, организация складирования и отгрузки, а также технические характеристики выпускаемого угля.
К основным направлениям, определяющим перспективы рассматриваемого сегмента, относятся:
- Обеспечение энергетических потребностей. Спрос со стороны объектов теплоэнергетики и промышленных потребителей формирует основу потребления энергетического угля. Стабильность поставок остается важным условием надежной работы энергетической инфраструктуры.
- Развитие производственных мощностей. Повышение эффективности существующих предприятий и совершенствование производственных процессов позволяют поддерживать необходимые объемы выпуска и качество продукции.
- Оптимизация логистики. Для угольной промышленности существенное значение имеют транспортные расходы, расстояние до потребителей и возможности организации регулярных поставок.
- Контроль качественных характеристик. Теплотворная способность и соответствие топлива установленным требованиям влияют на его востребованность со стороны энергетических предприятий.
- Диверсификация регионального предложения. Актуализация данных по отдельным областям позволит более точно оценивать распределение производственных мощностей и возможности развития дополнительных производственных центров.
- Экономическая эффективность производства. Оптимизация затрат, повышение производительности и эффективное использование оборудования остаются важными условиями конкурентоспособности предприятий.
Отдельного внимания заслуживает высокая концентрация выпуска в Карагандинской области. С одной стороны, наличие крупного производственного центра способствует формированию значительных объемов предложения и концентрации профильных компетенций. С другой стороны, такая структура повышает зависимость общенациональных показателей от производственной динамики одного региона.
Для инвесторов и потенциальных участников рынка это означает необходимость детального изучения положения ведущих производителей, их производственных возможностей, каналов сбыта и логистических условий. Для промышленных потребителей особую актуальность приобретает оценка надежности поставщиков и доступности необходимого объема топлива.
Более подробно ознакомиться с особенностями отрасли, ее текущим состоянием и перспективами можно в исследовании рынка энергетического каменного угля в Казахстане, в котором рассматриваются основные параметры рынка и направления его дальнейшего развития.
Итоги производства энергетического каменного угля в Казахстане в 2025 году
Результаты 2025 года свидетельствуют о существенном увеличении производства рассматриваемой категории энергетического каменного угля. Общий объем выпуска достиг 20 415,9 тысячи тонн, что на 21,4% превышает показатель 2024 года. Таким образом, отраслевой сегмент продемонстрировал положительную годовую динамику и сохранил значительную роль в обеспечении потребностей энергетических потребителей.
Ключевой особенностью рынка остается доминирование Карагандинской области. На регион пришлось 18 572,3 тысячи тонн продукции, или 91,0% общенационального производства. При этом выпуск в области увеличился на 19,4% по сравнению с предыдущим годом.
Региональная статистика также показывает необходимость осторожного подхода к сравнению показателей. Для Акмолинской области и области Ұлытау доступны данные за 2024 год, а для Павлодарской области — за 2019 год. Отсутствие актуальных значений за 2025 год не позволяет достоверно определить их вклад в текущую региональную структуру производства.
Основные выводы по результатам анализа:
- Общенациональный объем производства в 2025 году составил 20 415,9 тысячи тонн.
- Годовой прирост производства достиг 21,4%.
- Карагандинская область произвела 18 572,3 тысячи тонн энергетического угля.
- Доля Карагандинской области в национальном выпуске составила 91,0%.
- Производство в Карагандинской области увеличилось на 19,4% относительно 2024 года.
- По Акмолинской области последние доступные данные относятся к 2024 году, по Павлодарской области — к 2019 году, по области Ұлытау — к 2024 году.
- Высокая территориальная концентрация делает производственную динамику Карагандинской области определяющим фактором для рассматриваемого сегмента.
Таким образом, производство энергетического каменного угля в Казахстане 2025 характеризуется значительным увеличением выпуска, высокой концентрацией производственных мощностей в Карагандинской области и существенной ролью данного региона в формировании национального предложения.
Рост на 21,4% подтверждает положительное изменение производственной динамики, а доля Карагандинской области в размере 91,0% подчеркивает ее стратегическое значение для рассматриваемой категории энергетического топлива.
В перспективе развитие сегмента будет определяться потребностями теплоэнергетики, эффективностью работы производителей, качественными характеристиками угольной продукции и возможностями транспортной инфраструктуры. Для участников рынка приоритетными направлениями анализа остаются оценка производственного потенциала ведущего региона, мониторинг изменений объемов выпуска и изучение возможностей расширения поставок.
Полученные результаты формируют основу для дальнейшей оценки казахстанского рынка энергетического угля, определения перспективных направлений сотрудничества и принятия обоснованных инвестиционных и коммерческих решений.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Предыдущие исследования
Производство лигнита (бурого угля) в Казахстане 2025: рост на 15,5% и доля Павлодарской области 77,2%
Производство концентрата угля каменного коксующегося в Казахстане 2025: рост на 11,6% и 100% выпуска в Карагандинской области
Производство каолина и прочих каолиновых глин в Казахстане 2025: рост на 162,8% и региональная структура отрасли
Производство необработанной огнеупорной глины в Казахстане 2025: снижение на 25,5%, региональная структура и лидеры отрасли