Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



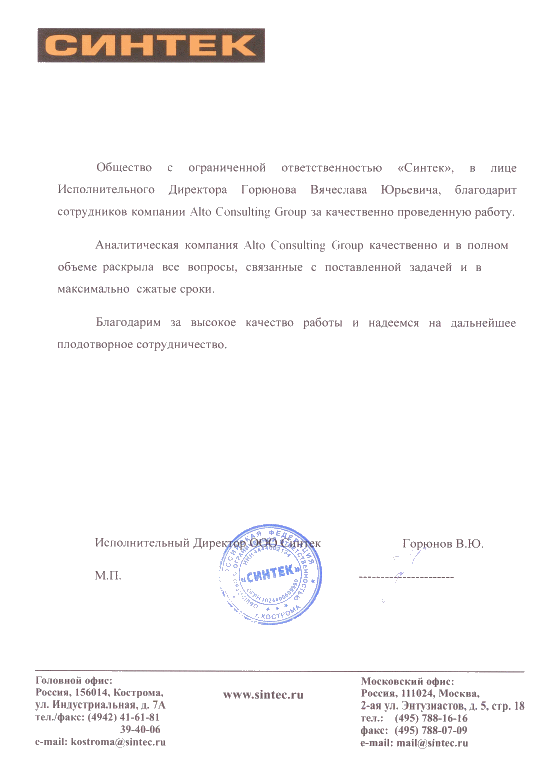
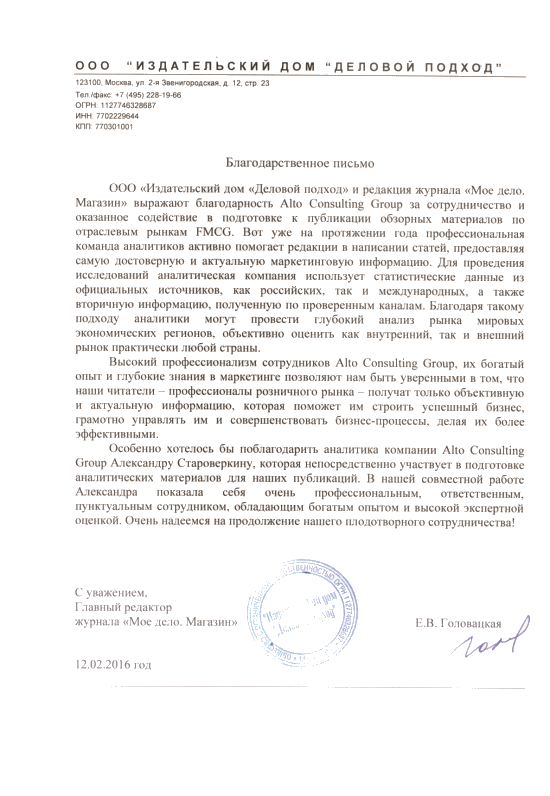
Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Производство гравия, щебня, гальки и кремня в Казахстане 2025: рост на 20,6%, лидирует Актюбинская область
Производство гравия, щебня, гальки и кремня в Казахстане в 2025 году достигло 52 984,6 тысячи кубических метров, увеличившись на 20,6% за год. Крупнейшим производственным регионом стала Актюбинская область с объемом 8 685,7 тысячи кубических метров и долей 16,4%. Анализ региональной структуры, динамики выпуска и перспектив рынка нерудных строительных материалов.
Департамент маркетинговой аналитики Alto Group
Производство гравия, щебня, гальки и кремня в Казахстане 2025 года продемонстрировало существенное увеличение объемов выпуска, подтвердив высокий уровень активности в сегменте нерудных строительных материалов. По итогам года казахстанские предприятия произвели 52 984,6 тысячи кубических метров данной продукции, что на 20,6% превышает показатель 2024 года. Положительная динамика отражает расширение производственной активности отрасли и сохраняющуюся потребность строительного комплекса в минеральных материалах для дорожных и общестроительных работ.
Гравий, щебень, галька и кремень относятся к базовым материалам, используемым при строительстве и ремонте автомобильных дорог, возведении зданий, создании инженерной инфраструктуры и производстве строительных смесей. Их потребление непосредственно связано с масштабами инфраструктурных проектов, развитием жилищного строительства, модернизацией транспортной сети и инвестициями в промышленную недвижимость.
Увеличение выпуска на 20,6% за год является значимым результатом для отрасли. Оно указывает на расширение предложения нерудных материалов и повышение активности региональных производителей. При этом динамика по отдельным территориям существенно различается: одни области демонстрируют опережающие темпы роста, другие сохраняют относительно стабильный выпуск, а в некоторых регионах наблюдается сокращение производства.
Важной особенностью рынка остается территориальная концентрация добывающих и перерабатывающих мощностей. По итогам 2025 года крупнейшим производственным центром стала Актюбинская область, на которую пришлось 8 685,7 тысячи кубических метров продукции. Ее доля в национальном объеме достигла 16,4%. Вместе с тем значительные показатели выпуска зафиксированы в Алматинской, Туркестанской и Акмолинской областях, что свидетельствует о наличии нескольких крупных региональных центров производства.
Результаты 2025 года свидетельствуют о положительном развитии казахстанского рынка нерудных строительных материалов. Совокупный выпуск гравия, щебня, гальки и кремня достиг 52 984,6 тысячи кубических метров. По сравнению с предыдущим годом объем увеличился на 20,6%, что указывает на расширение масштабов производственной деятельности.
Для оценки состояния сегмента важно учитывать особенности потребления этой продукции. Нерудные материалы имеют широкую область применения и востребованы практически на всех основных этапах строительства. Щебень используется для формирования оснований дорог, изготовления бетонных конструкций и устройства фундаментов. Гравий применяется при выполнении строительных, дорожных и благоустроительных работ. Галька и кремень также относятся к минеральному сырью, востребованному в отдельных технологических и строительных процессах.
Основные показатели производства в Казахстане за 2025 год:
Рост производства создает предпосылки для расширения предложения строительного сырья на внутреннем рынке. Для строительных компаний и подрядных организаций наличие достаточных объемов местной продукции имеет принципиальное значение, поскольку нерудные материалы характеризуются значительными объемами перевозок и высокой зависимостью конечной стоимости от транспортного плеча.
Поэтому размещение производственных площадок вблизи строительных объектов, транспортных коридоров и крупных потребительских центров становится одним из важных факторов конкурентоспособности производителей. Даже при наличии значительных запасов минерального сырья экономическая эффективность его использования во многом определяется доступностью карьеров, производительностью оборудования и организацией логистики.
Увеличение производства на 20,6% в 2025 году показывает, что казахстанский рынок нерудных материалов располагает потенциалом для дальнейшего расширения. Однако общая динамика не означает одинакового развития всех территорий: региональные результаты демонстрируют заметные различия по объемам и темпам изменения выпуска.
Для участников рынка это означает необходимость оценивать не только общенациональные показатели, но и производственную ситуацию в конкретных областях. Региональная статистика позволяет выявлять территории с высокой концентрацией предложения, определять потенциальные направления межрегиональных поставок и оценивать возможности размещения новых производственных мощностей.
Географическое распределение производства в 2025 году показывает, что выпуск гравия, щебня, гальки и кремня осуществляется в большинстве регионов Казахстана. При этом наиболее значительные объемы сосредоточены в нескольких областях, формирующих основную часть производственного предложения.
Безусловным лидером стала Актюбинская область, где было произведено 8 685,7 тысячи кубических метров продукции. Вторую позицию по объему выпуска заняла Алматинская область с результатом 7 001,8 тысячи кубических метров. Третье место принадлежит Туркестанской области, предприятия которой произвели 6 457,3 тысячи кубических метров.
Значительные объемы также зафиксированы в Акмолинской области — 5 948,2 тысячи кубических метров. Таким образом, перечисленные территории выступают важными центрами производства нерудных строительных материалов в Казахстане.
Региональные результаты 2025 года:
Актюбинская область сохраняет ведущую позицию по абсолютному объему выпуска. Производство в размере 8 685,7 тысячи кубических метров обеспечивает региону 16,4% национального показателя. При этом рост на 14,2% относительно 2024 года показывает, что лидерство области сопровождается дальнейшим увеличением производственной активности.
Алматинская область занимает вторую позицию с результатом 7 001,8 тысячи кубических метров. Увеличение выпуска на 12,6% свидетельствует о положительной динамике местного производства. Значение региона определяется не только масштабом выпуска, но и потребностью строительного комплекса в материалах для возведения объектов и развития инфраструктуры.
Особого внимания заслуживает Туркестанская область. В 2025 году объем производства здесь достиг 6 457,3 тысячи кубических метров, увеличившись на 111,1% относительно предыдущего года. Такой прирост является одним из наиболее заметных среди представленных региональных показателей. Он свидетельствует о существенном изменении масштабов производства и укреплении роли области в национальном предложении нерудных материалов.
Еще более высокий относительный прирост отмечен в Западно-Казахстанской области. Выпуск достиг 3 318,7 тысячи кубических метров, что на 243,6% превышает уровень 2024 года. Подобная динамика выделяет регион среди участников рынка и указывает на значительное расширение объемов производства в годовом сравнении.
Костанайская область также продемонстрировала существенное увеличение выпуска — на 81,9%, до 2 108,5 тысячи кубических метров. В области Ұлытау прирост составил 55,2%, а производство достигло 596,1 тысячи кубических метров. Эти результаты показывают, что положительная динамика характерна не только для крупнейших производителей, но и для ряда территорий с меньшими абсолютными объемами.
В то же время отдельные регионы столкнулись со снижением выпуска. В Кызылординской области производство сократилось на 12,8%, до 2 748,7 тысячи кубических метров. В Северо-Казахстанской области уменьшение составило 12,6%, а объем достиг 1 545,8 тысячи кубических метров. В городе Шымкент выпуск снизился на 47,1%, до 516,4 тысячи кубических метров. Атырауская область показала сокращение на 15,6%, до 49,9 тысячи кубических метров.
В остальных регионах, по которым представлены показатели за 2025 год, зафиксирован рост производства. В частности, Карагандинская область увеличила выпуск на 2,8%, Павлодарская — на 5,6%, Жамбылская — на 7,0%, Восточно-Казахстанская — на 8,1%, Акмолинская — на 10,5%, Алматинская и Северо-Западная по географии не сравниваются, а Алматинская и область Жетісу продемонстрировали соответственно рост на 12,6% и 0,1%. Мангистауская область увеличила производство на 15,0%, область Абай — на 16,6%.
Отдельно необходимо учитывать полноту статистических данных. По Южно-Казахстанской области последние доступные числовые сведения относятся к 2017 году и составляют 3 439,2 тысячи кубических метров. По городу Алматы последние доступные данные зафиксированы в 2014 году на уровне 184,1 тысячи кубических метров. Актуальные показатели производства за 2025 год по этим двум территориям не представлены, поэтому их нельзя использовать для корректного сопоставления с регионами, имеющими актуальную статистику.
Перспективы производства гравия, щебня, гальки и кремня в Казахстане определяются состоянием строительной отрасли, масштабами инфраструктурных инвестиций и возможностями региональных предприятий по освоению минерально-сырьевой базы.
Нерудные материалы относятся к продукции с высокой зависимостью от внутреннего спроса. В отличие от многих промышленных товаров, их транспортировка на значительные расстояния может существенно влиять на экономическую целесообразность поставок. Поэтому региональные производители имеют конкурентное преимущество при наличии доступных месторождений и возможности организовать поставки потребителям в пределах экономически оправданного расстояния.
К основным направлениям, определяющим развитие рынка, относятся:
Для производителей важнейшим направлением остается повышение эффективности переработки сырья. Конкуренция на рынке определяется не только объемом доступных ресурсов, но и способностью предприятий выпускать продукцию с требуемыми характеристиками, обеспечивать стабильность поставок и контролировать производственные затраты.
Особое значение имеет качество щебня и других нерудных материалов. Для дорожного строительства важны прочностные характеристики, устойчивость к механическим нагрузкам и соответствие установленным техническим требованиям. Для производства бетона и других строительных смесей значение имеют фракционный состав, чистота и физико-механические свойства заполнителей.
В условиях роста общенационального производства предприятиям необходимо уделять внимание не только расширению выпуска, но и повышению качества продукции. Это позволяет участвовать в более широком круге строительных проектов и укреплять долгосрочные отношения с подрядными организациями.
Для инвесторов и участников рынка важным ориентиром является региональная динамика. Например, значительное увеличение производства в Туркестанской и Западно-Казахстанской областях указывает на изменение географии предложения. Одновременно лидерство Актюбинской области и высокие объемы выпуска в Алматинской и Акмолинской областях подтверждают устойчивое значение крупнейших региональных центров.
Дополнительную информацию о состоянии отрасли, ее основных показателях и направлениях развития можно получить в исследовании рынка гравия, щебня, гальки и кремня в Казахстане.
Результаты 2025 года демонстрируют положительную динамику казахстанского рынка нерудных строительных материалов. Общий объем выпуска достиг 52 984,6 тысячи кубических метров, увеличившись на 20,6% относительно предыдущего года. Это подтверждает расширение производственной активности и сохранение значительной потребности строительного комплекса в минеральных заполнителях.
Региональная структура показывает, что рынок имеет несколько крупных центров производства. Первое место занимает Актюбинская область, вторую позицию — Алматинская область, третью — Туркестанская область. При этом наиболее заметные темпы роста среди крупных производителей продемонстрировали Туркестанская, Западно-Казахстанская и Костанайская области.
Ключевые выводы по итогам 2025 года:
Таким образом, производство гравия, щебня, гальки и кремня в Казахстане 2025 года характеризуется существенным увеличением объемов выпуска, расширением производственной активности в ряде регионов и сохранением ведущей роли Актюбинской области. Положительная общенациональная динамика формирует предпосылки для дальнейшего развития сегмента, однако различия между регионами показывают необходимость учитывать локальные особенности предложения, доступность сырьевой базы и логистические условия.
Для производителей, строительных компаний и потенциальных инвесторов рынок представляет интерес благодаря широкой сфере применения продукции и ее значению для реализации инфраструктурных проектов. Дальнейшая динамика отрасли будет зависеть от масштабов строительной активности, эффективности использования минеральных ресурсов, модернизации производственных мощностей и способности региональных предприятий обеспечивать потребителей качественными нерудными материалами.
Гравий, щебень, галька и кремень относятся к базовым материалам, используемым при строительстве и ремонте автомобильных дорог, возведении зданий, создании инженерной инфраструктуры и производстве строительных смесей. Их потребление непосредственно связано с масштабами инфраструктурных проектов, развитием жилищного строительства, модернизацией транспортной сети и инвестициями в промышленную недвижимость.
Увеличение выпуска на 20,6% за год является значимым результатом для отрасли. Оно указывает на расширение предложения нерудных материалов и повышение активности региональных производителей. При этом динамика по отдельным территориям существенно различается: одни области демонстрируют опережающие темпы роста, другие сохраняют относительно стабильный выпуск, а в некоторых регионах наблюдается сокращение производства.
Важной особенностью рынка остается территориальная концентрация добывающих и перерабатывающих мощностей. По итогам 2025 года крупнейшим производственным центром стала Актюбинская область, на которую пришлось 8 685,7 тысячи кубических метров продукции. Ее доля в национальном объеме достигла 16,4%. Вместе с тем значительные показатели выпуска зафиксированы в Алматинской, Туркестанской и Акмолинской областях, что свидетельствует о наличии нескольких крупных региональных центров производства.
Динамика производства и основные показатели рынка в 2025 году
Результаты 2025 года свидетельствуют о положительном развитии казахстанского рынка нерудных строительных материалов. Совокупный выпуск гравия, щебня, гальки и кремня достиг 52 984,6 тысячи кубических метров. По сравнению с предыдущим годом объем увеличился на 20,6%, что указывает на расширение масштабов производственной деятельности.
Для оценки состояния сегмента важно учитывать особенности потребления этой продукции. Нерудные материалы имеют широкую область применения и востребованы практически на всех основных этапах строительства. Щебень используется для формирования оснований дорог, изготовления бетонных конструкций и устройства фундаментов. Гравий применяется при выполнении строительных, дорожных и благоустроительных работ. Галька и кремень также относятся к минеральному сырью, востребованному в отдельных технологических и строительных процессах.
Основные показатели производства в Казахстане за 2025 год:
- Общий объем производства — 52 984,6 тысячи кубических метров.
- Изменение относительно 2024 года — увеличение на 20,6%.
- Крупнейший производственный регион — Актюбинская область.
- Объем выпуска в Актюбинской области — 8 685,7 тысячи кубических метров.
- Доля Актюбинской области в общенациональном производстве — 16,4%.
Рост производства создает предпосылки для расширения предложения строительного сырья на внутреннем рынке. Для строительных компаний и подрядных организаций наличие достаточных объемов местной продукции имеет принципиальное значение, поскольку нерудные материалы характеризуются значительными объемами перевозок и высокой зависимостью конечной стоимости от транспортного плеча.
Поэтому размещение производственных площадок вблизи строительных объектов, транспортных коридоров и крупных потребительских центров становится одним из важных факторов конкурентоспособности производителей. Даже при наличии значительных запасов минерального сырья экономическая эффективность его использования во многом определяется доступностью карьеров, производительностью оборудования и организацией логистики.
Увеличение производства на 20,6% в 2025 году показывает, что казахстанский рынок нерудных материалов располагает потенциалом для дальнейшего расширения. Однако общая динамика не означает одинакового развития всех территорий: региональные результаты демонстрируют заметные различия по объемам и темпам изменения выпуска.
Для участников рынка это означает необходимость оценивать не только общенациональные показатели, но и производственную ситуацию в конкретных областях. Региональная статистика позволяет выявлять территории с высокой концентрацией предложения, определять потенциальные направления межрегиональных поставок и оценивать возможности размещения новых производственных мощностей.
Региональная структура производства и лидеры Казахстана
Географическое распределение производства в 2025 году показывает, что выпуск гравия, щебня, гальки и кремня осуществляется в большинстве регионов Казахстана. При этом наиболее значительные объемы сосредоточены в нескольких областях, формирующих основную часть производственного предложения.
Безусловным лидером стала Актюбинская область, где было произведено 8 685,7 тысячи кубических метров продукции. Вторую позицию по объему выпуска заняла Алматинская область с результатом 7 001,8 тысячи кубических метров. Третье место принадлежит Туркестанской области, предприятия которой произвели 6 457,3 тысячи кубических метров.
Значительные объемы также зафиксированы в Акмолинской области — 5 948,2 тысячи кубических метров. Таким образом, перечисленные территории выступают важными центрами производства нерудных строительных материалов в Казахстане.
Региональные результаты 2025 года:
- Актюбинская область — 8 685,7 тысячи кубических метров, рост на 14,2%.
- Алматинская область — 7 001,8 тысячи кубических метров, рост на 12,6%.
- Туркестанская область — 6 457,3 тысячи кубических метров, рост на 111,1%.
- Акмолинская область — 5 948,2 тысячи кубических метров, рост на 10,5%.
- Карагандинская область — 3 392,5 тысячи кубических метров, рост на 2,8%.
- Западно-Казахстанская область — 3 318,7 тысячи кубических метров, рост на 243,6%.
- Кызылординская область — 2 748,7 тысячи кубических метров, снижение на 12,8%.
- Павлодарская область — 2 385,9 тысячи кубических метров, рост на 5,6%.
- Область Жетісу — 2 134,7 тысячи кубических метров, рост на 0,1%.
- Костанайская область — 2 108,5 тысячи кубических метров, рост на 81,9%.
- Жамбылская область — 1 911,2 тысячи кубических метров, рост на 7,0%.
- Восточно-Казахстанская область — 1 674,4 тысячи кубических метров, рост на 8,1%.
- Северо-Казахстанская область — 1 545,8 тысячи кубических метров, снижение на 12,6%.
- Область Абай — 1 422,9 тысячи кубических метров, рост на 16,6%.
- Мангистауская область — 1 085,9 тысячи кубических метров, рост на 15,0%.
- Область Ұлытау — 596,1 тысячи кубических метров, рост на 55,2%.
- Город Шымкент — 516,4 тысячи кубических метров, снижение на 47,1%.
- Атырауская область — 49,9 тысячи кубических метров, снижение на 15,6%.
Актюбинская область сохраняет ведущую позицию по абсолютному объему выпуска. Производство в размере 8 685,7 тысячи кубических метров обеспечивает региону 16,4% национального показателя. При этом рост на 14,2% относительно 2024 года показывает, что лидерство области сопровождается дальнейшим увеличением производственной активности.
Алматинская область занимает вторую позицию с результатом 7 001,8 тысячи кубических метров. Увеличение выпуска на 12,6% свидетельствует о положительной динамике местного производства. Значение региона определяется не только масштабом выпуска, но и потребностью строительного комплекса в материалах для возведения объектов и развития инфраструктуры.
Особого внимания заслуживает Туркестанская область. В 2025 году объем производства здесь достиг 6 457,3 тысячи кубических метров, увеличившись на 111,1% относительно предыдущего года. Такой прирост является одним из наиболее заметных среди представленных региональных показателей. Он свидетельствует о существенном изменении масштабов производства и укреплении роли области в национальном предложении нерудных материалов.
Еще более высокий относительный прирост отмечен в Западно-Казахстанской области. Выпуск достиг 3 318,7 тысячи кубических метров, что на 243,6% превышает уровень 2024 года. Подобная динамика выделяет регион среди участников рынка и указывает на значительное расширение объемов производства в годовом сравнении.
Костанайская область также продемонстрировала существенное увеличение выпуска — на 81,9%, до 2 108,5 тысячи кубических метров. В области Ұлытау прирост составил 55,2%, а производство достигло 596,1 тысячи кубических метров. Эти результаты показывают, что положительная динамика характерна не только для крупнейших производителей, но и для ряда территорий с меньшими абсолютными объемами.
В то же время отдельные регионы столкнулись со снижением выпуска. В Кызылординской области производство сократилось на 12,8%, до 2 748,7 тысячи кубических метров. В Северо-Казахстанской области уменьшение составило 12,6%, а объем достиг 1 545,8 тысячи кубических метров. В городе Шымкент выпуск снизился на 47,1%, до 516,4 тысячи кубических метров. Атырауская область показала сокращение на 15,6%, до 49,9 тысячи кубических метров.
В остальных регионах, по которым представлены показатели за 2025 год, зафиксирован рост производства. В частности, Карагандинская область увеличила выпуск на 2,8%, Павлодарская — на 5,6%, Жамбылская — на 7,0%, Восточно-Казахстанская — на 8,1%, Акмолинская — на 10,5%, Алматинская и Северо-Западная по географии не сравниваются, а Алматинская и область Жетісу продемонстрировали соответственно рост на 12,6% и 0,1%. Мангистауская область увеличила производство на 15,0%, область Абай — на 16,6%.
Отдельно необходимо учитывать полноту статистических данных. По Южно-Казахстанской области последние доступные числовые сведения относятся к 2017 году и составляют 3 439,2 тысячи кубических метров. По городу Алматы последние доступные данные зафиксированы в 2014 году на уровне 184,1 тысячи кубических метров. Актуальные показатели производства за 2025 год по этим двум территориям не представлены, поэтому их нельзя использовать для корректного сопоставления с регионами, имеющими актуальную статистику.
Факторы развития и перспективы рынка нерудных строительных материалов
Перспективы производства гравия, щебня, гальки и кремня в Казахстане определяются состоянием строительной отрасли, масштабами инфраструктурных инвестиций и возможностями региональных предприятий по освоению минерально-сырьевой базы.
Нерудные материалы относятся к продукции с высокой зависимостью от внутреннего спроса. В отличие от многих промышленных товаров, их транспортировка на значительные расстояния может существенно влиять на экономическую целесообразность поставок. Поэтому региональные производители имеют конкурентное преимущество при наличии доступных месторождений и возможности организовать поставки потребителям в пределах экономически оправданного расстояния.
К основным направлениям, определяющим развитие рынка, относятся:
- Развитие дорожной инфраструктуры. Строительство новых автомобильных дорог, реконструкция существующих трасс и ремонт транспортных магистралей формируют потребность в щебне, гравии и других наполнителях дорожного покрытия.
- Жилищное и коммерческое строительство. Возведение жилых комплексов, административных зданий, торговых объектов и промышленных сооружений поддерживает спрос на нерудные материалы для бетонных смесей, фундаментов и строительных оснований.
- Модернизация производственных мощностей. Использование современного дробильно-сортировочного оборудования позволяет повышать производительность, улучшать качество готовой продукции и расширять ассортимент фракций.
- Развитие региональной логистики. Оптимизация маршрутов перевозки и размещение производственных площадок вблизи потребителей повышают эффективность поставок и конкурентоспособность предприятий.
- Рациональное использование минеральных ресурсов. Эффективная разработка месторождений и контроль качества сырья создают условия для стабильного обеспечения строительного сектора.
Для производителей важнейшим направлением остается повышение эффективности переработки сырья. Конкуренция на рынке определяется не только объемом доступных ресурсов, но и способностью предприятий выпускать продукцию с требуемыми характеристиками, обеспечивать стабильность поставок и контролировать производственные затраты.
Особое значение имеет качество щебня и других нерудных материалов. Для дорожного строительства важны прочностные характеристики, устойчивость к механическим нагрузкам и соответствие установленным техническим требованиям. Для производства бетона и других строительных смесей значение имеют фракционный состав, чистота и физико-механические свойства заполнителей.
В условиях роста общенационального производства предприятиям необходимо уделять внимание не только расширению выпуска, но и повышению качества продукции. Это позволяет участвовать в более широком круге строительных проектов и укреплять долгосрочные отношения с подрядными организациями.
Для инвесторов и участников рынка важным ориентиром является региональная динамика. Например, значительное увеличение производства в Туркестанской и Западно-Казахстанской областях указывает на изменение географии предложения. Одновременно лидерство Актюбинской области и высокие объемы выпуска в Алматинской и Акмолинской областях подтверждают устойчивое значение крупнейших региональных центров.
Дополнительную информацию о состоянии отрасли, ее основных показателях и направлениях развития можно получить в исследовании рынка гравия, щебня, гальки и кремня в Казахстане.
Итоги производства гравия, щебня, гальки и кремня в Казахстане за 2025 год
Результаты 2025 года демонстрируют положительную динамику казахстанского рынка нерудных строительных материалов. Общий объем выпуска достиг 52 984,6 тысячи кубических метров, увеличившись на 20,6% относительно предыдущего года. Это подтверждает расширение производственной активности и сохранение значительной потребности строительного комплекса в минеральных заполнителях.
Региональная структура показывает, что рынок имеет несколько крупных центров производства. Первое место занимает Актюбинская область, вторую позицию — Алматинская область, третью — Туркестанская область. При этом наиболее заметные темпы роста среди крупных производителей продемонстрировали Туркестанская, Западно-Казахстанская и Костанайская области.
Ключевые выводы по итогам 2025 года:
- Общереспубликанское производство составило 52 984,6 тысячи кубических метров.
- Годовой прирост выпуска достиг 20,6%.
- Актюбинская область стала крупнейшим производственным регионом с объемом 8 685,7 тысячи кубических метров.
- Доля Актюбинской области в национальном производстве составила 16,4%.
- Алматинская область произвела 7 001,8 тысячи кубических метров.
- Туркестанская область обеспечила выпуск 6 457,3 тысячи кубических метров, увеличив производство на 111,1%.
- Западно-Казахстанская область продемонстрировала прирост на 243,6%.
- В Кызылординской, Северо-Казахстанской и Атырауской областях зафиксировано снижение производства.
- По Южно-Казахстанской области и городу Алматы актуальные числовые показатели за 2025 год отсутствуют.
Таким образом, производство гравия, щебня, гальки и кремня в Казахстане 2025 года характеризуется существенным увеличением объемов выпуска, расширением производственной активности в ряде регионов и сохранением ведущей роли Актюбинской области. Положительная общенациональная динамика формирует предпосылки для дальнейшего развития сегмента, однако различия между регионами показывают необходимость учитывать локальные особенности предложения, доступность сырьевой базы и логистические условия.
Для производителей, строительных компаний и потенциальных инвесторов рынок представляет интерес благодаря широкой сфере применения продукции и ее значению для реализации инфраструктурных проектов. Дальнейшая динамика отрасли будет зависеть от масштабов строительной активности, эффективности использования минеральных ресурсов, модернизации производственных мощностей и способности региональных предприятий обеспечивать потребителей качественными нерудными материалами.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели
Предыдущие исследования
Производство кальцинированного или агломерированного доломита в Казахстане 2025: снижение на 42,1% и концентрация 86,5% в Карагандинской области
Производство мела в Казахстане 2025: объём выпуска превысил 1,15 млн тонн, доля Мангистауской области составила 96,8%
Производство гипса в Казахстане 2025: рост на 22,1%, объём выпуска 206,9 тысячи тонн и лидерство Жамбылской области
Производство доломита кальцинированного в Казахстане 2025: снижение на 46,8% и концентрация выпуска в Карагандинской области