Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Российский рынок угля: стоит ли увеличивать добычу?
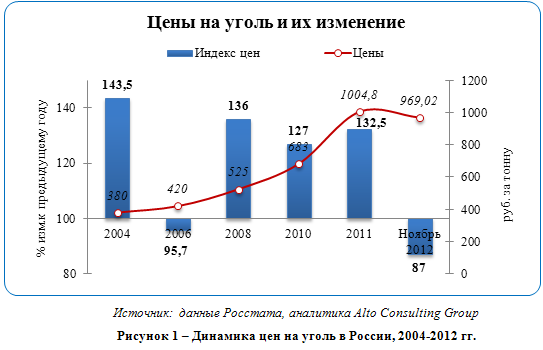
Вероятно, мировой рынок угля после десятилетия беспрецедентного роста цен корректируется. Ситуация со снижением стоимости угля болезненно отражается на российском рынке. По данным Росстата, средняя цена на уголь в ноябре 2012 г. уменьшилась на 7 % по сравнению с ноябрём прошлого года и на 13 % по сравнению с максимумом 2012, зарегистрированным в августе.
![Российский рынок угля: стоит ли увеличивать добычу?]()
Основным событием уходящего 2012 г. в российской угольной промышленности, пожалуй, стало введение обязательной регистрации внебиржевых сделок. Регистратором назначена Санкт-Петербургская международная товарно-сырьевая биржа. Два года назад на ней пытались организовать биржевые торги углем, но объём сделок был ничтожно мал. Регистрация сделок должна способствовать более прозрачному для ФАС ценообразованию.
Ещё одно яркое событие – очередной рекорд кузбасских угледобытчиков: по итогам 2012 г. объём добычи в Кемеровской области может составить 200 млн. т. Однако такие рекорды вызывают у угольщиков не столько радость, сколько озабоченность: объёмы отгрузок с каждым месяцем уменьшаются.
Помимо стагнации на мировом угольном рынке в целом, угольщиков беспокоит стоимость транспортировки. Представители компаний отмечают, что она и раньше составляла до 60 % в цене «чёрного золота» для потребителей, а в 2013 г. ожидается очередное повышение тарифов на 7 %.
Такие расценки на железнодорожные грузоперевозки ставят судьбу основных угольных месторождений России под вопрос, по мнению угледобытчиков.
На внутреннем рынке сбыт не растёт: металлургические компании закупают коксующийся уголь у своих дочек и «сестричек», а электростанции затарены энергетическим сырьём на 260 %, по данным Кузбасской топливной компании (КТК).
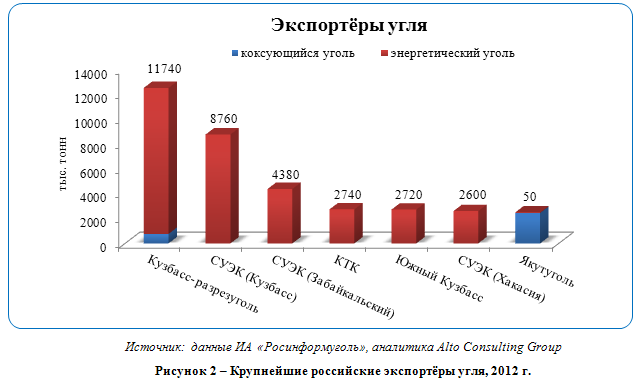
На внешнем же рынке основные покупатели российского угля находятся в Европе, а значит, тарифы на транспортировку – важный аргумент в конкурентной борьбе. Тем более, что на европейский рынок активно продвигаются угольные компании США, дотируемые своим государством: объёмы их поставок в Европу возросли за 2012 г. в 4-5 раз с 10-12 млн. т до 56, по данным КТК. Переориентация американцев с внутреннего рынка на внешний вызвана низкими расценками на газ и сланцевым нефтяным бумом в Штатах.
![]()
Выходов может быть несколько: переориентация сибирских шахт на удовлетворение быстро растущего спроса в Китае и обогащение угля в целях уменьшения объёмов перевозок.
Основным событием уходящего 2012 г. в российской угольной промышленности, пожалуй, стало введение обязательной регистрации внебиржевых сделок. Регистратором назначена Санкт-Петербургская международная товарно-сырьевая биржа. Два года назад на ней пытались организовать биржевые торги углем, но объём сделок был ничтожно мал. Регистрация сделок должна способствовать более прозрачному для ФАС ценообразованию.
Ещё одно яркое событие – очередной рекорд кузбасских угледобытчиков: по итогам 2012 г. объём добычи в Кемеровской области может составить 200 млн. т. Однако такие рекорды вызывают у угольщиков не столько радость, сколько озабоченность: объёмы отгрузок с каждым месяцем уменьшаются.
Помимо стагнации на мировом угольном рынке в целом, угольщиков беспокоит стоимость транспортировки. Представители компаний отмечают, что она и раньше составляла до 60 % в цене «чёрного золота» для потребителей, а в 2013 г. ожидается очередное повышение тарифов на 7 %.
Такие расценки на железнодорожные грузоперевозки ставят судьбу основных угольных месторождений России под вопрос, по мнению угледобытчиков.
На внутреннем рынке сбыт не растёт: металлургические компании закупают коксующийся уголь у своих дочек и «сестричек», а электростанции затарены энергетическим сырьём на 260 %, по данным Кузбасской топливной компании (КТК).
На внешнем же рынке основные покупатели российского угля находятся в Европе, а значит, тарифы на транспортировку – важный аргумент в конкурентной борьбе. Тем более, что на европейский рынок активно продвигаются угольные компании США, дотируемые своим государством: объёмы их поставок в Европу возросли за 2012 г. в 4-5 раз с 10-12 млн. т до 56, по данным КТК. Переориентация американцев с внутреннего рынка на внешний вызвана низкими расценками на газ и сланцевым нефтяным бумом в Штатах.
Выходов может быть несколько: переориентация сибирских шахт на удовлетворение быстро растущего спроса в Китае и обогащение угля в целях уменьшения объёмов перевозок.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



