Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
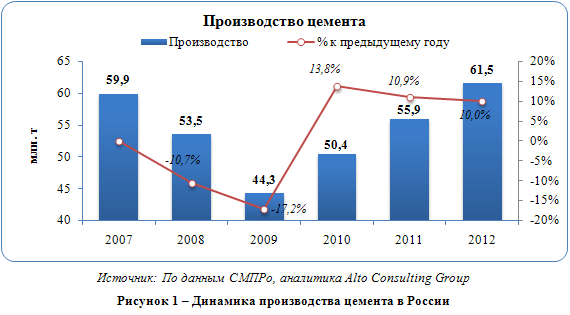
В 2012 г. цементная промышленность России поставила 20-летний рекорд по выпуску продукции: 61,5 млн. тонн стройматериалов вышло с заводов. Прирост рынка по сравнению с 2011 г. составил 10 %, продолжив тенденцию, начатую после кризиса 2008-2009 гг. В денежном выражении объём рынка превысил 180 млрд. руб. (в ценах производителей).
![Российский рынок цемента]()
Себестоимость составляет порядка 50-60 % от конечной цены российского цемента, наибольшую долю занимают энергозатраты. По данным компании Alto Consulting Group, в 2012 г. 75 % продукции было выпущено российскими заводами по устаревшему энергоёмкому «мокрому» способу. На начало 2013 г. больше половины технологических линий прослужило больше 30 лет. И это несмотря на довольно активный ввод новых цементных мощностей в 2009-2012 гг. Так что фактически старые линии не замещаются новыми, предприятия наращивают производство, строя новые цеха и оставляя в работе старые.
К себестоимости цемента добавляются ещё вопросы с транспортировкой. Многие заводы вынуждены переходить на автоперевозки, поскольку вагонов не хватает. В 2011 г. из-за нерационального использования российского вагонного парка, переданного в руки многочисленных частников, в некоторых регионах, не производящих этот стройматериал, возник дефицит.
На российском рынке цемента высока централизация производства: 4 компании выпускают больше 60 % продукции. Только на долю Евроцемента приходится 34,2 % всего рынка. Однако Сибирский цемент (9,7 %) и Мордовцемент (8,7 %) увеличивают свои доли, а Евроцемент теряет – за I полугодие 2012 г. -2,2 %.
Потребление цемента в России в 2012 г. выросло даже на больший процент, чем производство, – на 13,2 % до 65,2 млн. тонн. Это тоже рекорд за 20 лет. Лидером роста является Северо-Западный федеральный округ, увеличивший цементные потребности на 20,5 %. Однако, как отмечают эксперты, структура потребления цемента существенно изменилась по сравнению с 1990 г.: тогда 55 % этого материала отправлялось в промышленное и инфраструктурное строительство, а сейчас – только 20-30 %.
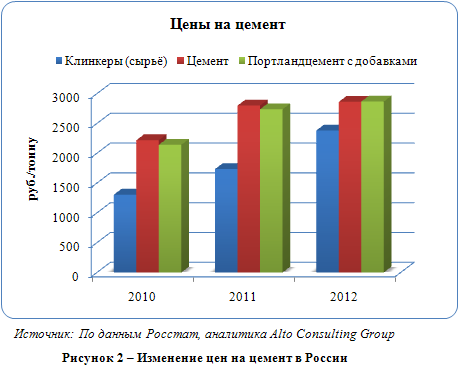
Экспорт и импорт цемента за 2012 г. выросли: экспорт на 20 %, а импорт – на 81 % по сравнению с предыдущим годом. Ситуация вызвана во многом ценовым фактором: российские предприятия попробовали повысить цены в мае, как привыкли делать в прошлые годы, но потребители оказались недостаточно платёжеспособны.
![]()
Себестоимость составляет порядка 50-60 % от конечной цены российского цемента, наибольшую долю занимают энергозатраты. По данным компании Alto Consulting Group, в 2012 г. 75 % продукции было выпущено российскими заводами по устаревшему энергоёмкому «мокрому» способу. На начало 2013 г. больше половины технологических линий прослужило больше 30 лет. И это несмотря на довольно активный ввод новых цементных мощностей в 2009-2012 гг. Так что фактически старые линии не замещаются новыми, предприятия наращивают производство, строя новые цеха и оставляя в работе старые.
К себестоимости цемента добавляются ещё вопросы с транспортировкой. Многие заводы вынуждены переходить на автоперевозки, поскольку вагонов не хватает. В 2011 г. из-за нерационального использования российского вагонного парка, переданного в руки многочисленных частников, в некоторых регионах, не производящих этот стройматериал, возник дефицит.
На российском рынке цемента высока централизация производства: 4 компании выпускают больше 60 % продукции. Только на долю Евроцемента приходится 34,2 % всего рынка. Однако Сибирский цемент (9,7 %) и Мордовцемент (8,7 %) увеличивают свои доли, а Евроцемент теряет – за I полугодие 2012 г. -2,2 %.
Потребление цемента в России в 2012 г. выросло даже на больший процент, чем производство, – на 13,2 % до 65,2 млн. тонн. Это тоже рекорд за 20 лет. Лидером роста является Северо-Западный федеральный округ, увеличивший цементные потребности на 20,5 %. Однако, как отмечают эксперты, структура потребления цемента существенно изменилась по сравнению с 1990 г.: тогда 55 % этого материала отправлялось в промышленное и инфраструктурное строительство, а сейчас – только 20-30 %.
Экспорт и импорт цемента за 2012 г. выросли: экспорт на 20 %, а импорт – на 81 % по сравнению с предыдущим годом. Ситуация вызвана во многом ценовым фактором: российские предприятия попробовали повысить цены в мае, как привыкли делать в прошлые годы, но потребители оказались недостаточно платёжеспособны.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



