Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка переработанного и консервированного картофеля в России апрель 2026: рост производства до 52 126,4 тонн и высокая концентрация в Центральном федеральном округе
Обзор рынка переработанного и консервированного картофеля в России апрель 2026 демонстрирует устойчивый рост производства по ключевым сегментам и значительную концентрацию выпуска в Центральном федеральном округе. Анализ включает динамику замороженного, сушеного и переработанного картофеля, а также структуру цен производителей и региональные особенности рынка.
Департамент маркетинговой аналитики Alto Group
Обзор рынка переработанного и консервированного картофеля в России апрель 2026 отражает комплексную картину развития одного из наиболее динамичных сегментов пищевой перерабатывающей промышленности. Отрасль включает производство замороженного картофеля, сушеных форм, картофельных хлопьев, гранул, а также готовых и консервированных продуктов. В совокупности эти направления формируют устойчивый рынок с выраженной региональной концентрацией и заметной зависимостью от перерабатывающих мощностей Центрального федерального округа.
В апреле 2026 года общий объем производства переработанного и консервированного картофеля в России достиг 52 126,4 тонны, что на 6,7% выше уровня предыдущего месяца и на 13,1% выше аналогичного периода прошлого года. Такая динамика подтверждает устойчивое восстановление отрасли и рост внутреннего спроса со стороны розничных сетей, сегмента HoReCa и предприятий пищевой промышленности.
За период с января по апрель 2026 года суммарный объем производства по данной категории составил 184 791,9 тонны, при этом на Центральный федеральный округ пришлось 152 810,2 тонны, что соответствует 82,7% от общего объема производства. Это указывает на крайне высокую концентрацию перерабатывающих мощностей и формирование фактически «центра тяжести» отрасли в одном макрорегионе.
![]()
Рынок переработанного картофеля в России включает несколько основных направлений, каждое из которых имеет собственную динамику и структуру спроса. Наиболее значимыми сегментами являются замороженный картофель, сушеный картофель, картофельные хлопья и гранулы, а также готовый и консервированный картофель.
В апреле 2026 года наблюдалась следующая картина производства:
Наиболее крупным сегментом остается замороженный картофель, который демонстрирует высокую динамику производства. В апреле 2026 года выпуск увеличился на 5,5% по сравнению с предыдущим месяцем и на 24,3% по сравнению с аналогичным периодом прошлого года. Особенно важно отметить рост относительно января 2026 года — на 58,2%, что указывает на активное расширение производства в начале года.
Сегмент сушеного картофеля, напротив, демонстрирует более умеренные объемы, но при этом стабильную положительную динамику в краткосрочном периоде. Производство увеличилось на 20,3% по сравнению с январем 2026 года, что свидетельствует о постепенном восстановлении спроса на продукцию глубокой переработки.
Отдельного внимания заслуживает производство картофельных хлопьев и гранул, которое в апреле 2026 года составило 3 403,1 тонны. Несмотря на снижение относительно января, данный сегмент остается стратегически важным для пищевой промышленности, поскольку используется в производстве полуфабрикатов и готовых блюд.
Одной из ключевых особенностей рынка переработанного картофеля в России является высокая региональная концентрация производства. Центральный федеральный округ играет доминирующую роль практически во всех сегментах, обеспечивая основную долю выпуска продукции.
В частности:
Такая концентрация объясняется наличием крупных перерабатывающих предприятий, развитой логистической инфраструктуры и близостью к основным рынкам сбыта, включая Москву и крупнейшие агломерации страны.
В апреле 2026 года распределение производства замороженного картофеля между федеральными округами выглядело следующим образом:
Несмотря на лидерство Центрального федерального округа в большинстве сегментов переработки, в отдельных направлениях наблюдается более равномерное распределение производства, особенно в сегменте замороженного картофеля, где участвуют несколько регионов.
Ценовая ситуация на рынке переработанного картофеля в апреле 2026 года характеризуется разнонаправленной динамикой в зависимости от категории продукции. В сегменте картофеля приготовленного или консервированного средняя цена производителей составила 258 081,4 рубля за тонну, что на 10,5% выше предыдущего месяца и на 33,7% выше уровня прошлого года.
Для картофельных хлопьев и гранул наблюдается обратная динамика: средняя цена производителей составила 225 975,3 рубля за тонну, снизившись на 16,6% к предыдущему месяцу, но увеличившись на 13,1% относительно января 2026 года.
Ключевые ценовые показатели:
Такая разнонаправленная динамика цен отражает особенности сырьевой базы, различия в структуре спроса и изменение себестоимости переработки. В частности, рост цен на готовую продукцию может быть связан с увеличением логистических затрат и изменением структуры спроса со стороны перерабатывающих предприятий и торговых сетей.
Дополнительный контекст развития отрасли представлен в исследовании рынка переработанного картофеля в России, где подробно рассматриваются долгосрочные тенденции и прогноз развития сегмента.
Обзор рынка переработанного и консервированного картофеля в России апрель 2026 показывает устойчивое развитие отрасли при высокой региональной концентрации производства и разнонаправленной ценовой динамике.
Ключевые итоги периода:
Таким образом, рынок переработанного картофеля в России демонстрирует признаки структурного укрепления, при котором рост производства отдельных категорий сочетается с высокой зависимостью от ключевых региональных центров переработки и изменчивой ценовой динамикой в зависимости от сегмента продукции.
В апреле 2026 года общий объем производства переработанного и консервированного картофеля в России достиг 52 126,4 тонны, что на 6,7% выше уровня предыдущего месяца и на 13,1% выше аналогичного периода прошлого года. Такая динамика подтверждает устойчивое восстановление отрасли и рост внутреннего спроса со стороны розничных сетей, сегмента HoReCa и предприятий пищевой промышленности.
За период с января по апрель 2026 года суммарный объем производства по данной категории составил 184 791,9 тонны, при этом на Центральный федеральный округ пришлось 152 810,2 тонны, что соответствует 82,7% от общего объема производства. Это указывает на крайне высокую концентрацию перерабатывающих мощностей и формирование фактически «центра тяжести» отрасли в одном макрорегионе.
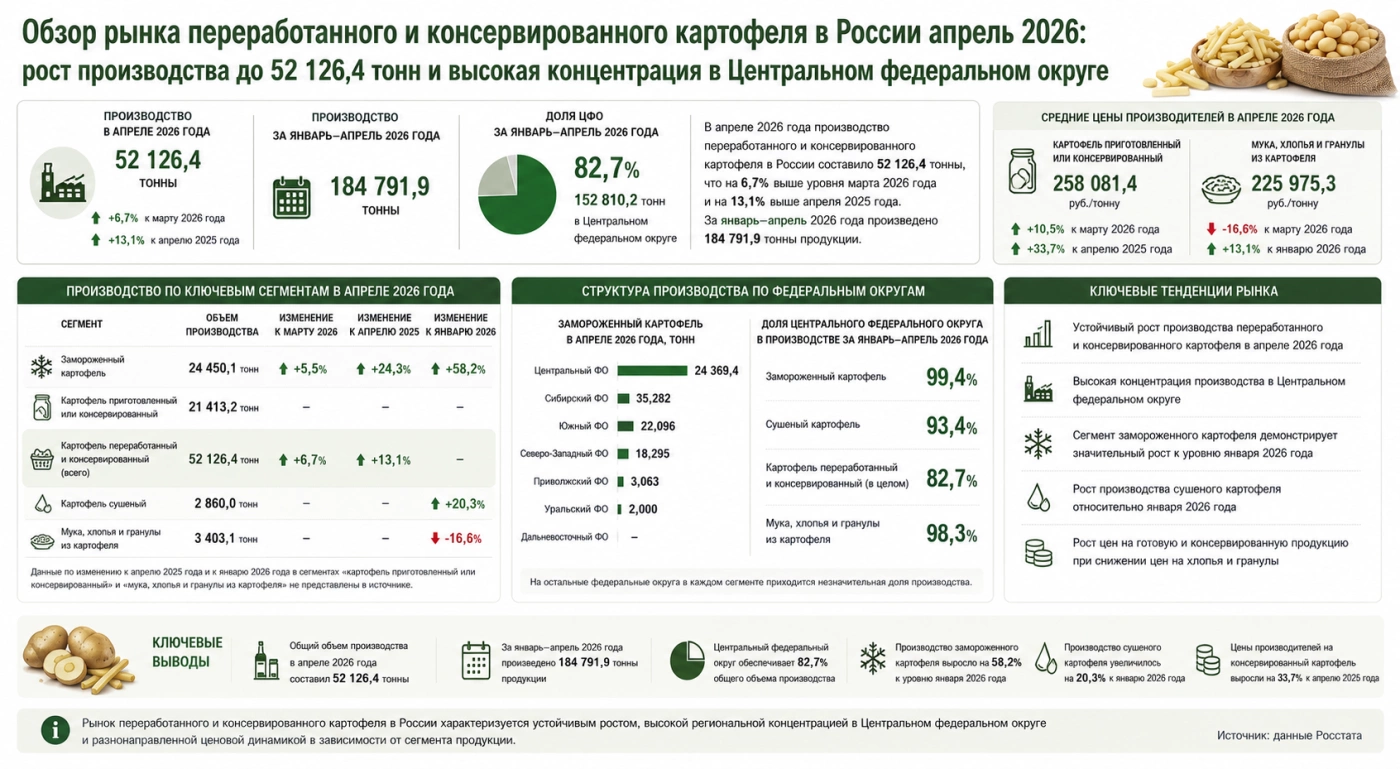
Производство переработанного картофеля: структура и ключевые сегменты
Рынок переработанного картофеля в России включает несколько основных направлений, каждое из которых имеет собственную динамику и структуру спроса. Наиболее значимыми сегментами являются замороженный картофель, сушеный картофель, картофельные хлопья и гранулы, а также готовый и консервированный картофель.
В апреле 2026 года наблюдалась следующая картина производства:
- замороженный картофель — 24 450,1 тонны
- картофель приготовленный или консервированный — 21 413,2 тонны
- картофель переработанный и консервированный (в целом по группе) — 52 126,4 тонны
- картофель сушеный — 2 860,0 тонны
- мука, хлопья и гранулы из картофеля — 3 403,1 тонны
Наиболее крупным сегментом остается замороженный картофель, который демонстрирует высокую динамику производства. В апреле 2026 года выпуск увеличился на 5,5% по сравнению с предыдущим месяцем и на 24,3% по сравнению с аналогичным периодом прошлого года. Особенно важно отметить рост относительно января 2026 года — на 58,2%, что указывает на активное расширение производства в начале года.
Сегмент сушеного картофеля, напротив, демонстрирует более умеренные объемы, но при этом стабильную положительную динамику в краткосрочном периоде. Производство увеличилось на 20,3% по сравнению с январем 2026 года, что свидетельствует о постепенном восстановлении спроса на продукцию глубокой переработки.
Отдельного внимания заслуживает производство картофельных хлопьев и гранул, которое в апреле 2026 года составило 3 403,1 тонны. Несмотря на снижение относительно января, данный сегмент остается стратегически важным для пищевой промышленности, поскольку используется в производстве полуфабрикатов и готовых блюд.
Региональная структура производства и роль Центрального федерального округа
Одной из ключевых особенностей рынка переработанного картофеля в России является высокая региональная концентрация производства. Центральный федеральный округ играет доминирующую роль практически во всех сегментах, обеспечивая основную долю выпуска продукции.
В частности:
- замороженный картофель — 99,4% производства в Центральном федеральном округе за январь–апрель 2026 года
- сушеный картофель — 93,4% производства в Центральном федеральном округе
- картофель переработанный и консервированный — 82,7% производства в Центральном федеральном округе
- мука, хлопья и гранулы — 98,3% производства в Центральном федеральном округе
Такая концентрация объясняется наличием крупных перерабатывающих предприятий, развитой логистической инфраструктуры и близостью к основным рынкам сбыта, включая Москву и крупнейшие агломерации страны.
В апреле 2026 года распределение производства замороженного картофеля между федеральными округами выглядело следующим образом:
- Центральный федеральный округ — 24 369,4 тонны
- Сибирский федеральный округ — 35,282 тонны
- Южный федеральный округ — 22,096 тонны
- Северо-Западный федеральный округ — 18,295 тонны
- Приволжский федеральный округ — 3,063 тонны
- Уральский федеральный округ — 2,000 тонны
Несмотря на лидерство Центрального федерального округа в большинстве сегментов переработки, в отдельных направлениях наблюдается более равномерное распределение производства, особенно в сегменте замороженного картофеля, где участвуют несколько регионов.
Ценовая динамика и экономические тенденции рынка
Ценовая ситуация на рынке переработанного картофеля в апреле 2026 года характеризуется разнонаправленной динамикой в зависимости от категории продукции. В сегменте картофеля приготовленного или консервированного средняя цена производителей составила 258 081,4 рубля за тонну, что на 10,5% выше предыдущего месяца и на 33,7% выше уровня прошлого года.
Для картофельных хлопьев и гранул наблюдается обратная динамика: средняя цена производителей составила 225 975,3 рубля за тонну, снизившись на 16,6% к предыдущему месяцу, но увеличившись на 13,1% относительно января 2026 года.
Ключевые ценовые показатели:
- картофель переработанный и консервированный — 258 081,4 рубля за тонну
- мука, хлопья и гранулы — 225 975,3 рубля за тонну
- рост цен в сегменте консервированного картофеля — 33,7% год к году
- снижение цен на хлопья и гранулы — 16,6% за месяц
Такая разнонаправленная динамика цен отражает особенности сырьевой базы, различия в структуре спроса и изменение себестоимости переработки. В частности, рост цен на готовую продукцию может быть связан с увеличением логистических затрат и изменением структуры спроса со стороны перерабатывающих предприятий и торговых сетей.
Дополнительный контекст развития отрасли представлен в исследовании рынка переработанного картофеля в России, где подробно рассматриваются долгосрочные тенденции и прогноз развития сегмента.
Основные выводы по рынку переработанного картофеля в апреле 2026 года
Обзор рынка переработанного и консервированного картофеля в России апрель 2026 показывает устойчивое развитие отрасли при высокой региональной концентрации производства и разнонаправленной ценовой динамике.
Ключевые итоги периода:
- общий объем производства достиг 52 126,4 тонны в апреле 2026 года
- производство переработанного картофеля за январь–апрель составило 184 791,9 тонны
- Центральный федеральный округ обеспечивает до 82,7% выпуска по основным сегментам
- замороженный картофель вырос на 58,2% относительно января 2026 года
- производство сушеного картофеля увеличилось на 20,3% за тот же период
- цены на консервированный картофель выросли на 33,7% в годовом выражении
- наблюдается высокая концентрация перерабатывающих мощностей в Центральном федеральном округе
Таким образом, рынок переработанного картофеля в России демонстрирует признаки структурного укрепления, при котором рост производства отдельных категорий сочетается с высокой зависимостью от ключевых региональных центров переработки и изменчивой ценовой динамикой в зависимости от сегмента продукции.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Обзор рынка переработанного и консервированного картофеля в России апрель 2026: рост производства до 52 126,4 тонн и высокая концентрация в Центральном федеральном округе
Обзор рынка соленого, копченого и сушеного мяса в России апрель 2026: динамика производства свинины, говядины и мясных субпродуктов
Импорт легкой металлической тары в Турцию 2024: динамика сокращения, структура поставок и рыночные факторы
Обзор рынка доломита некальцинированного в России апрель 2026: производство превысило 1,7 млн тонн, а цены производителей выросли на 26,3%
Предыдущие исследования
Обзор рынка соленого, копченого и сушеного мяса в России апрель 2026: динамика производства свинины, говядины и мясных субпродуктов
Обзор рынка сливочного масла в России апрель 2026: производство превысило 108 тысяч тонн, а потребительские цены снизились на 7,9% за год
Обзор рынка сливок в России апрель 2026: производство выросло на 20,6% за год, а цены производителей превысили 220 тысяч рублей за тонну
Обзор рынка сухого молока и сливок в России апрель 2026: производство превысило 61 тысячу тонн, Приволжский федеральный округ обеспечивает более половины выпуска
Обзор рынка сельди в России май 2026: производство мороженой сельди превысило 156 тысяч тонн, а цены остаются стабильными
Обзор рынка обработанного молока в России апрель 2026: стабильное производство 504,9 тысячи тонн и разнонаправленная ценовая динамика по видам продукции

