Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



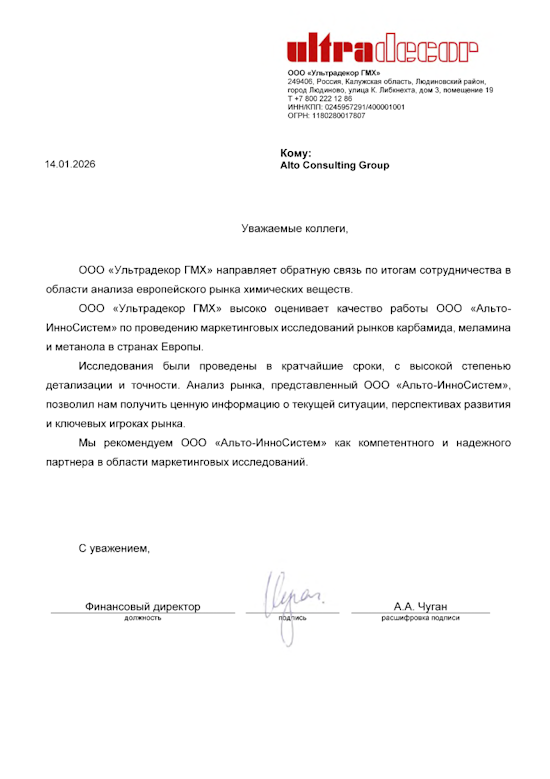
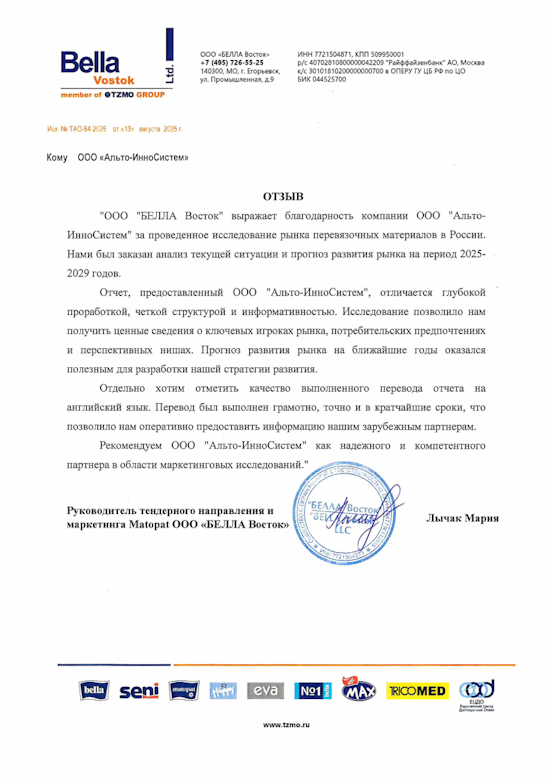
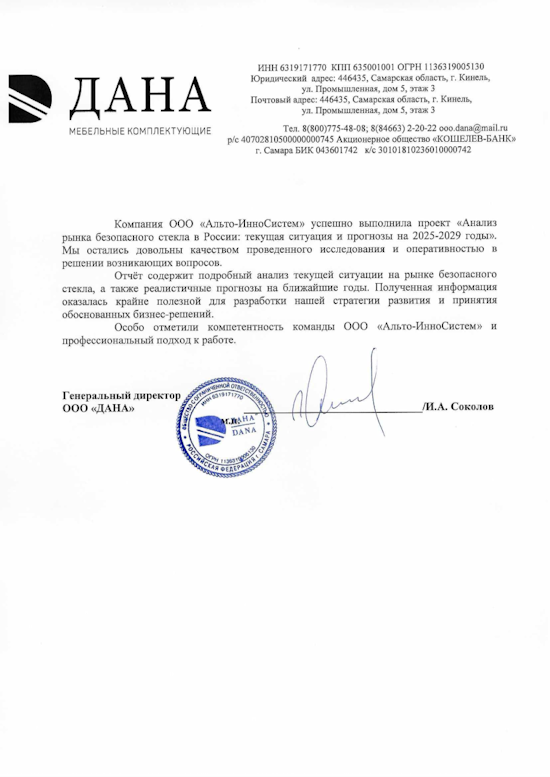
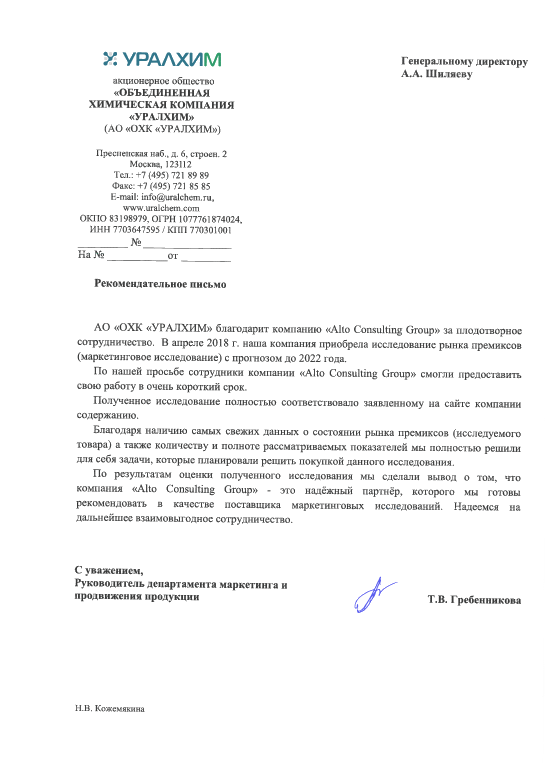
Отзывы клиентов
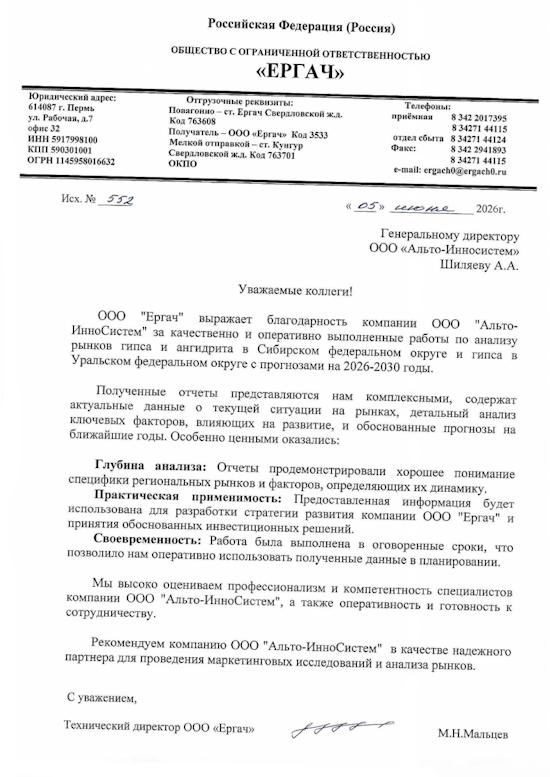
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка соленой рыбы в России 2025: динамика производства, структура выпуска и цены производителей
Обзор рынка соленой рыбы в России 2025 показывает разнонаправленную динамику производства отдельных категорий продукции. Выпуск соленой рыбы и сельди сократился относительно 2022 года, тогда как производство морской соленой рыбы без сельди выросло на 28,9%. Центральный федеральный округ сохраняет ведущую роль в отрасли, а цены производителей соленой рыбы в 2024 году достигли 381 747,7 рублей за тонну.
Департамент маркетинговой аналитики Alto Group
Обзор рынка соленой рыбы в России 2025 показывает неоднородное развитие основных сегментов отечественного производства. В рассматриваемом периоде отрасль не формировала единого тренда: одни категории соленой рыбной продукции сокращали объемы выпуска, тогда как производство морской соленой рыбы без учета сельди демонстрировало заметное расширение. Такая ситуация указывает на изменение структуры предложения и различия в динамике отдельных товарных направлений.
Соленая рыба сохраняет устойчивое присутствие на российском рынке благодаря традиционному потребительскому спросу, широкому ассортименту продукции и возможности длительного хранения. При этом на объемы производства влияют состояние сырьевой базы, доступность рыбного сырья, изменение производственных затрат, структура каналов реализации и особенности спроса на отдельные виды продукции.
В 2025 году объем производства соленой рыбы или рыбы в рассоле в России составил 71 605,7 тонн. По сравнению с 2024 годом выпуск сократился на 4 483,0 тонны, или на 5,9%. Если сопоставить показатель с 2022 годом, когда производство составляло 78 847,2 тонны, снижение достигло 9,2%. Таким образом, за рассматриваемый период российский рынок вернулся к уровню, составляющему 90,8% от объема производства 2022 года.
Среднегодовой темп изменения производства соленой рыбы за 2022–2025 годы составил минус 3,2%. Данная динамика свидетельствует о постепенном сокращении выпуска в рамках рассматриваемой товарной группы, однако абсолютные объемы производства по-прежнему остаются значительными.
Внутри общей группы особенно заметны различия между отдельными категориями. Производство соленой сельди в 2025 году составило 38 848,9 тонн, что на 9,0% меньше уровня предыдущего года и на 11,7% ниже показателя 2022 года. Среднегодовой темп изменения производства сельди за 2022–2025 годы составил минус 4,0%.
Одновременно производство морской соленой рыбы, за исключением сельди, развивалось по противоположному сценарию. В 2025 году выпуск достиг 30 432,9 тонн, что всего на 0,6% ниже уровня 2024 года, но на 28,9% выше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 8,8%, а общий объем производства за период увеличился в 1,29 раза.
Таким образом, анализ отрасли показывает важную структурную тенденцию: сокращение выпуска отдельных традиционных видов продукции сопровождается расширением производства других категорий. Для участников рынка это означает необходимость учитывать не только общую динамику отрасли, но и изменения внутри отдельных товарных сегментов.
Крупнейшим производственным направлением остается общая категория соленой рыбы и рыбы в рассоле. В 2025 году на ее долю приходился значительный объем российского производства — 71 605,7 тонн. При этом внутри группы сформировалась неодинаковая динамика.
Наиболее крупной подгруппой выступает соленая сельдь или сельдь в рассоле. В 2025 году ее производство составило 38 848,9 тонн. Это более половины объема всей рассматриваемой категории соленой рыбы. Однако именно сельдь демонстрирует наиболее выраженное снижение: относительно 2022 года производство уменьшилось на 11,7%, а относительно 2024 года — на 9,0%.
Вторая значимая подгруппа — морская соленая рыба или рыба в рассоле без учета сельди. В 2025 году производство достигло 30 432,9 тонн. Несмотря на незначительное снижение к предыдущему году, долгосрочная динамика этого сегмента остается положительной. За 2022–2025 годы выпуск увеличился на 28,9%, а среднегодовой темп роста составил 8,8%.
Сопоставление основных результатов позволяет выделить несколько ключевых характеристик рынка:
Структурные изменения могут быть связаны с трансформацией потребительского спроса и перераспределением производственных ресурсов между отдельными видами рыбной продукции. Более высокая динамика морской соленой рыбы без сельди указывает на наличие потенциала именно в этом направлении.
Региональная структура производства также характеризуется высокой концентрацией. В 2025 году Центральный федеральный округ обеспечил 25 822,1 тонны соленой рыбы и продукции в рассоле. Его доля составила 36,1% от общероссийского выпуска. Это позволяет рассматривать Центральный федеральный округ как основной производственный центр отрасли.
Второе место занял Северо-Западный федеральный округ с объемом 13 320,8 тонн. Далее следуют Приволжский федеральный округ с 8 818,6 тонны и Сибирский федеральный округ с 8 720,2 тонны. Уральский федеральный округ произвел 6 080,9 тонны, Дальневосточный федеральный округ — 4 060,3 тонны, Южный федеральный округ — 3 715,9 тонны. Отдельно в статистике выделяется город Москва с объемом производства 2 393,8 тонны.
Региональная структура показывает, что производство распределено между несколькими крупными центрами. При этом лидерство Центрального федерального округа нельзя объяснять только наличием сырьевой базы: важную роль играют перерабатывающие мощности, развитая логистика, близость к крупным рынкам сбыта и концентрация предприятий пищевой промышленности.
Особый интерес представляет динамика отдельных направлений в Центральном федеральном округе. За 2022–2025 годы производство общей категории соленой рыбы в округе сократилось на 14,9%, то есть падение оказалось глубже, чем в среднем по России, где снижение составило 9,2%.
Еще более заметное сокращение наблюдалось в сегменте соленой сельди. Производство сельди в Центральном федеральном округе за 2022–2025 годы уменьшилось на 29,7%, тогда как по России в целом снижение составило 11,7%. Следовательно, региональная динамика сельди существенно уступала общероссийской.
В то же время производство морской соленой рыбы без сельди в Центральном федеральном округе развивалось значительно лучше. За 2022–2025 годы выпуск вырос на 35,2%, превысив общероссийский рост в 28,9%. Это говорит о перестройке производственного профиля региона и повышении роли отдельных видов морской рыбной продукции.
Таким образом, Центральный федеральный округ одновременно остается крупнейшим производителем соленой рыбы и демонстрирует заметные структурные изменения внутри отрасли. Для производителей, дистрибьюторов и потенциальных инвесторов это является важным сигналом: перспективность отдельных направлений может существенно различаться даже в пределах одного региона.
Одним из важных показателей состояния рынка является динамика цен производителей. В 2024 году средняя цена производителей на соленую рыбу или рыбу в рассоле в России составила 381 747,7 рублей за тонну. За 2022–2024 годы среднегодовой темп роста цены составил 25,2%, что указывает на существенное повышение стоимостных параметров производства.
В 2024 году цена производителей увеличилась на 2,4% относительно предыдущего года. По сравнению с 2022 годом показатель оказался выше на 56,6%. Таким образом, стоимостная динамика развивалась значительно быстрее, чем физические объемы производства, которые за 2022–2025 годы в общей категории сократились.
Рост цен производителей может отражать изменение стоимости сырья, логистических расходов, энергоресурсов, упаковки, труда и других составляющих себестоимости. Одновременно повышение цен способно влиять на конечную стоимость продукции и поведение покупателей, особенно в условиях высокой конкуренции между производителями.
Региональная дифференциация цен также остается существенной. В 2024 году самая высокая средняя цена производителей была зафиксирована в Северо-Кавказском федеральном округе — 754 257,6 рублей за тонну. Самая низкая цена наблюдалась в Сибирском федеральном округе и составила 189 410,8 рублей за тонну.
Разница между максимальным и минимальным значениями показывает значительный разброс цен производителей между регионами. На стоимость могут влиять ассортиментная структура выпуска, качество и вид используемого рыбного сырья, масштабы предприятий, особенности производственных технологий, транспортные расходы и специфика локального рынка.
Показатель волатильности цен за 2022–2024 годы составил 23,2%. Это характеризует заметный уровень колебаний стоимостного показателя и указывает на необходимость внимательного мониторинга себестоимости и ценовой конъюнктуры при планировании деятельности предприятий отрасли.
Для рынка важен и тот факт, что рост стоимости продукции происходит на фоне неодинаковой динамики физических объемов. В частности, общая категория соленой рыбы в 2025 году сократилась относительно 2022 года, а производство сельди снизилось еще сильнее. При этом отдельный сегмент морской соленой рыбы без сельди показал существенное расширение. Такая комбинация факторов формирует более сложную конкурентную среду, в которой производителям необходимо одновременно контролировать объем выпуска, ассортимент и себестоимость.
Основные факторы, которые могут определять дальнейшее развитие российского рынка соленой рыбы:
Перспективы рынка в значительной степени будут определяться способностью предприятий адаптировать ассортимент к меняющемуся спросу. Результаты 2022–2025 годов показывают, что универсальной стратегии для всей категории нет: разные виды соленой рыбы демонстрируют противоположные тенденции.
Для сельди характерно заметное сокращение производства, причем снижение наблюдается как на общероссийском уровне, так и в крупнейшем производственном регионе. Напротив, морская соленая рыба без сельди демонстрирует положительную долгосрочную динамику. Поэтому дальнейшее развитие отрасли может сопровождаться постепенным перераспределением производственных объемов между товарными направлениями.
Важным конкурентным преимуществом российских предприятий остается наличие крупного внутреннего рынка. Стабильный спрос на рыбную продукцию создает основу для сохранения производственной активности даже при изменении структуры потребления. Одновременно предприятиям необходимо повышать эффективность производства, оптимизировать расходы и развивать продукцию с более высокой добавленной стоимостью.
Более детальная информация о состоянии и тенденциях отрасли представлена в исследовании рынка соленой рыбы в России, которое может использоваться как дополнительный аналитический материал при изучении сегмента.
Результаты 2025 года позволяют сделать вывод о неоднозначном состоянии российского производства соленой рыбной продукции. Общий объем выпуска находится ниже уровня 2022 года, однако внутри рынка наблюдаются разнонаправленные процессы.
Главный тренд заключается в структурной перестройке производства. С одной стороны, выпуск соленой рыбы в целом за 2022–2025 годы сократился на 9,2%, а производство сельди уменьшилось на 11,7%. С другой стороны, выпуск морской соленой рыбы без сельди увеличился на 28,9%, а среднегодовой темп роста этого сегмента достиг 8,8%.
Центральный федеральный округ сохраняет статус ведущего производственного центра. В 2025 году здесь было произведено 25 822,1 тонны соленой рыбы, или 36,1% от общероссийского объема. Однако динамика региона требует более детального анализа: производство общей категории за 2022–2025 годы снизилось на 14,9%, а выпуск сельди сократился на 29,7%. При этом производство морской соленой рыбы без сельди выросло на 35,2%.
Таким образом, региональное лидерство Центрального федерального округа сочетается с заметной трансформацией структуры выпуска. Это особенно важно для оценки перспектив отдельных товарных направлений и размещения новых производственных мощностей.
Ценовая ситуация также остается значимым фактором. В 2024 году средняя цена производителей соленой рыбы составила 381 747,7 рублей за тонну, увеличившись на 56,6% относительно 2022 года. При этом между регионами наблюдалась существенная дифференциация: от 189 410,8 рублей за тонну в Сибирском федеральном округе до 754 257,6 рублей за тонну в Северо-Кавказском федеральном округе.
Ключевые результаты анализа можно представить следующим образом:
В целом обзор рынка соленой рыбы в России 2025 показывает, что отрасль находится в стадии структурной адаптации. Снижение выпуска традиционных категорий не означает общего сокращения всех сегментов: напротив, отдельные виды продукции демонстрируют устойчивый рост и постепенно увеличивают свое значение в структуре российского производства.
Для участников рынка наиболее перспективным направлением выглядит развитие категорий, демонстрирующих положительную долгосрочную динамику, при одновременном контроле производственных затрат и ценовой политики. Сочетание растущего спроса на отдельные виды продукции, модернизации перерабатывающих мощностей и развития региональной дистрибуции может создать условия для дальнейшего укрепления российского производства соленой рыбы.
Соленая рыба сохраняет устойчивое присутствие на российском рынке благодаря традиционному потребительскому спросу, широкому ассортименту продукции и возможности длительного хранения. При этом на объемы производства влияют состояние сырьевой базы, доступность рыбного сырья, изменение производственных затрат, структура каналов реализации и особенности спроса на отдельные виды продукции.
В 2025 году объем производства соленой рыбы или рыбы в рассоле в России составил 71 605,7 тонн. По сравнению с 2024 годом выпуск сократился на 4 483,0 тонны, или на 5,9%. Если сопоставить показатель с 2022 годом, когда производство составляло 78 847,2 тонны, снижение достигло 9,2%. Таким образом, за рассматриваемый период российский рынок вернулся к уровню, составляющему 90,8% от объема производства 2022 года.
Среднегодовой темп изменения производства соленой рыбы за 2022–2025 годы составил минус 3,2%. Данная динамика свидетельствует о постепенном сокращении выпуска в рамках рассматриваемой товарной группы, однако абсолютные объемы производства по-прежнему остаются значительными.
Внутри общей группы особенно заметны различия между отдельными категориями. Производство соленой сельди в 2025 году составило 38 848,9 тонн, что на 9,0% меньше уровня предыдущего года и на 11,7% ниже показателя 2022 года. Среднегодовой темп изменения производства сельди за 2022–2025 годы составил минус 4,0%.
Одновременно производство морской соленой рыбы, за исключением сельди, развивалось по противоположному сценарию. В 2025 году выпуск достиг 30 432,9 тонн, что всего на 0,6% ниже уровня 2024 года, но на 28,9% выше показателя 2022 года. Среднегодовой темп роста за 2022–2025 годы составил 8,8%, а общий объем производства за период увеличился в 1,29 раза.
Таким образом, анализ отрасли показывает важную структурную тенденцию: сокращение выпуска отдельных традиционных видов продукции сопровождается расширением производства других категорий. Для участников рынка это означает необходимость учитывать не только общую динамику отрасли, но и изменения внутри отдельных товарных сегментов.
Производство соленой рыбы и структура рынка в 2025 году
Крупнейшим производственным направлением остается общая категория соленой рыбы и рыбы в рассоле. В 2025 году на ее долю приходился значительный объем российского производства — 71 605,7 тонн. При этом внутри группы сформировалась неодинаковая динамика.
Наиболее крупной подгруппой выступает соленая сельдь или сельдь в рассоле. В 2025 году ее производство составило 38 848,9 тонн. Это более половины объема всей рассматриваемой категории соленой рыбы. Однако именно сельдь демонстрирует наиболее выраженное снижение: относительно 2022 года производство уменьшилось на 11,7%, а относительно 2024 года — на 9,0%.
Вторая значимая подгруппа — морская соленая рыба или рыба в рассоле без учета сельди. В 2025 году производство достигло 30 432,9 тонн. Несмотря на незначительное снижение к предыдущему году, долгосрочная динамика этого сегмента остается положительной. За 2022–2025 годы выпуск увеличился на 28,9%, а среднегодовой темп роста составил 8,8%.
Сопоставление основных результатов позволяет выделить несколько ключевых характеристик рынка:
- общероссийское производство соленой рыбы в 2025 году составило 71 605,7 тонн;
- за год выпуск общей категории сократился на 5,9%;
- по сравнению с 2022 годом производство общей категории уменьшилось на 9,2%;
- производство соленой сельди в 2025 году составило 38 848,9 тонн;
- производство морской соленой рыбы без сельди достигло 30 432,9 тонн;
- за 2022–2025 годы выпуск морской соленой рыбы без сельди увеличился на 28,9%;
- среднегодовой темп роста производства морской соленой рыбы без сельди составил 8,8%.
Структурные изменения могут быть связаны с трансформацией потребительского спроса и перераспределением производственных ресурсов между отдельными видами рыбной продукции. Более высокая динамика морской соленой рыбы без сельди указывает на наличие потенциала именно в этом направлении.
Региональная структура производства также характеризуется высокой концентрацией. В 2025 году Центральный федеральный округ обеспечил 25 822,1 тонны соленой рыбы и продукции в рассоле. Его доля составила 36,1% от общероссийского выпуска. Это позволяет рассматривать Центральный федеральный округ как основной производственный центр отрасли.
Второе место занял Северо-Западный федеральный округ с объемом 13 320,8 тонн. Далее следуют Приволжский федеральный округ с 8 818,6 тонны и Сибирский федеральный округ с 8 720,2 тонны. Уральский федеральный округ произвел 6 080,9 тонны, Дальневосточный федеральный округ — 4 060,3 тонны, Южный федеральный округ — 3 715,9 тонны. Отдельно в статистике выделяется город Москва с объемом производства 2 393,8 тонны.
Региональная структура показывает, что производство распределено между несколькими крупными центрами. При этом лидерство Центрального федерального округа нельзя объяснять только наличием сырьевой базы: важную роль играют перерабатывающие мощности, развитая логистика, близость к крупным рынкам сбыта и концентрация предприятий пищевой промышленности.
Особый интерес представляет динамика отдельных направлений в Центральном федеральном округе. За 2022–2025 годы производство общей категории соленой рыбы в округе сократилось на 14,9%, то есть падение оказалось глубже, чем в среднем по России, где снижение составило 9,2%.
Еще более заметное сокращение наблюдалось в сегменте соленой сельди. Производство сельди в Центральном федеральном округе за 2022–2025 годы уменьшилось на 29,7%, тогда как по России в целом снижение составило 11,7%. Следовательно, региональная динамика сельди существенно уступала общероссийской.
В то же время производство морской соленой рыбы без сельди в Центральном федеральном округе развивалось значительно лучше. За 2022–2025 годы выпуск вырос на 35,2%, превысив общероссийский рост в 28,9%. Это говорит о перестройке производственного профиля региона и повышении роли отдельных видов морской рыбной продукции.
Таким образом, Центральный федеральный округ одновременно остается крупнейшим производителем соленой рыбы и демонстрирует заметные структурные изменения внутри отрасли. Для производителей, дистрибьюторов и потенциальных инвесторов это является важным сигналом: перспективность отдельных направлений может существенно различаться даже в пределах одного региона.
Цены производителей и ключевые тенденции рынка
Одним из важных показателей состояния рынка является динамика цен производителей. В 2024 году средняя цена производителей на соленую рыбу или рыбу в рассоле в России составила 381 747,7 рублей за тонну. За 2022–2024 годы среднегодовой темп роста цены составил 25,2%, что указывает на существенное повышение стоимостных параметров производства.
В 2024 году цена производителей увеличилась на 2,4% относительно предыдущего года. По сравнению с 2022 годом показатель оказался выше на 56,6%. Таким образом, стоимостная динамика развивалась значительно быстрее, чем физические объемы производства, которые за 2022–2025 годы в общей категории сократились.
Рост цен производителей может отражать изменение стоимости сырья, логистических расходов, энергоресурсов, упаковки, труда и других составляющих себестоимости. Одновременно повышение цен способно влиять на конечную стоимость продукции и поведение покупателей, особенно в условиях высокой конкуренции между производителями.
Региональная дифференциация цен также остается существенной. В 2024 году самая высокая средняя цена производителей была зафиксирована в Северо-Кавказском федеральном округе — 754 257,6 рублей за тонну. Самая низкая цена наблюдалась в Сибирском федеральном округе и составила 189 410,8 рублей за тонну.
Разница между максимальным и минимальным значениями показывает значительный разброс цен производителей между регионами. На стоимость могут влиять ассортиментная структура выпуска, качество и вид используемого рыбного сырья, масштабы предприятий, особенности производственных технологий, транспортные расходы и специфика локального рынка.
Показатель волатильности цен за 2022–2024 годы составил 23,2%. Это характеризует заметный уровень колебаний стоимостного показателя и указывает на необходимость внимательного мониторинга себестоимости и ценовой конъюнктуры при планировании деятельности предприятий отрасли.
Для рынка важен и тот факт, что рост стоимости продукции происходит на фоне неодинаковой динамики физических объемов. В частности, общая категория соленой рыбы в 2025 году сократилась относительно 2022 года, а производство сельди снизилось еще сильнее. При этом отдельный сегмент морской соленой рыбы без сельди показал существенное расширение. Такая комбинация факторов формирует более сложную конкурентную среду, в которой производителям необходимо одновременно контролировать объем выпуска, ассортимент и себестоимость.
Основные факторы, которые могут определять дальнейшее развитие российского рынка соленой рыбы:
- доступность рыбного сырья и изменение стоимости его закупки;
- динамика потребительского спроса на традиционные и новые виды соленой продукции;
- развитие перерабатывающих мощностей и повышение эффективности предприятий;
- изменение транспортных и логистических расходов;
- развитие региональных каналов сбыта и межрегиональных поставок;
- изменение структуры ассортимента в пользу отдельных видов морской рыбы;
- ценовая политика производителей и розничных операторов.
Перспективы рынка в значительной степени будут определяться способностью предприятий адаптировать ассортимент к меняющемуся спросу. Результаты 2022–2025 годов показывают, что универсальной стратегии для всей категории нет: разные виды соленой рыбы демонстрируют противоположные тенденции.
Для сельди характерно заметное сокращение производства, причем снижение наблюдается как на общероссийском уровне, так и в крупнейшем производственном регионе. Напротив, морская соленая рыба без сельди демонстрирует положительную долгосрочную динамику. Поэтому дальнейшее развитие отрасли может сопровождаться постепенным перераспределением производственных объемов между товарными направлениями.
Важным конкурентным преимуществом российских предприятий остается наличие крупного внутреннего рынка. Стабильный спрос на рыбную продукцию создает основу для сохранения производственной активности даже при изменении структуры потребления. Одновременно предприятиям необходимо повышать эффективность производства, оптимизировать расходы и развивать продукцию с более высокой добавленной стоимостью.
Более детальная информация о состоянии и тенденциях отрасли представлена в исследовании рынка соленой рыбы в России, которое может использоваться как дополнительный аналитический материал при изучении сегмента.
Итоги рынка соленой рыбы в России
Результаты 2025 года позволяют сделать вывод о неоднозначном состоянии российского производства соленой рыбной продукции. Общий объем выпуска находится ниже уровня 2022 года, однако внутри рынка наблюдаются разнонаправленные процессы.
Главный тренд заключается в структурной перестройке производства. С одной стороны, выпуск соленой рыбы в целом за 2022–2025 годы сократился на 9,2%, а производство сельди уменьшилось на 11,7%. С другой стороны, выпуск морской соленой рыбы без сельди увеличился на 28,9%, а среднегодовой темп роста этого сегмента достиг 8,8%.
Центральный федеральный округ сохраняет статус ведущего производственного центра. В 2025 году здесь было произведено 25 822,1 тонны соленой рыбы, или 36,1% от общероссийского объема. Однако динамика региона требует более детального анализа: производство общей категории за 2022–2025 годы снизилось на 14,9%, а выпуск сельди сократился на 29,7%. При этом производство морской соленой рыбы без сельди выросло на 35,2%.
Таким образом, региональное лидерство Центрального федерального округа сочетается с заметной трансформацией структуры выпуска. Это особенно важно для оценки перспектив отдельных товарных направлений и размещения новых производственных мощностей.
Ценовая ситуация также остается значимым фактором. В 2024 году средняя цена производителей соленой рыбы составила 381 747,7 рублей за тонну, увеличившись на 56,6% относительно 2022 года. При этом между регионами наблюдалась существенная дифференциация: от 189 410,8 рублей за тонну в Сибирском федеральном округе до 754 257,6 рублей за тонну в Северо-Кавказском федеральном округе.
Ключевые результаты анализа можно представить следующим образом:
- производство соленой рыбы в России в 2025 году — 71 605,7 тонн;
- снижение производства к 2024 году — 5,9%;
- снижение производства к 2022 году — 9,2%;
- производство соленой сельди в 2025 году — 38 848,9 тонн;
- производство морской соленой рыбы без сельди в 2025 году — 30 432,9 тонны;
- рост производства морской соленой рыбы без сельди к 2022 году — 28,9%;
- доля Центрального федерального округа в производстве общей категории — 36,1%;
- средняя цена производителей в 2024 году — 381 747,7 рублей за тонну;
- рост средней цены производителей к 2022 году — 56,6%;
- волатильность цены за 2022–2024 годы — 23,2%.
В целом обзор рынка соленой рыбы в России 2025 показывает, что отрасль находится в стадии структурной адаптации. Снижение выпуска традиционных категорий не означает общего сокращения всех сегментов: напротив, отдельные виды продукции демонстрируют устойчивый рост и постепенно увеличивают свое значение в структуре российского производства.
Для участников рынка наиболее перспективным направлением выглядит развитие категорий, демонстрирующих положительную долгосрочную динамику, при одновременном контроле производственных затрат и ценовой политики. Сочетание растущего спроса на отдельные виды продукции, модернизации перерабатывающих мощностей и развития региональной дистрибуции может создать условия для дальнейшего укрепления российского производства соленой рыбы.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться