Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ



Отзывы клиентов
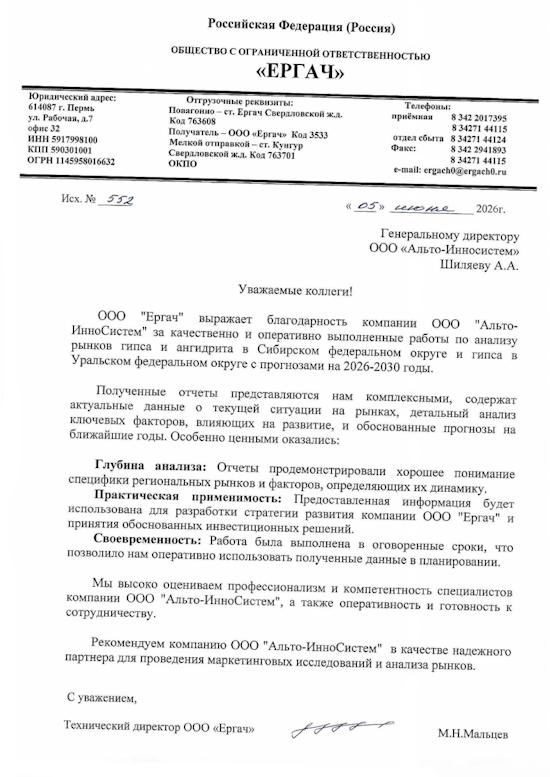
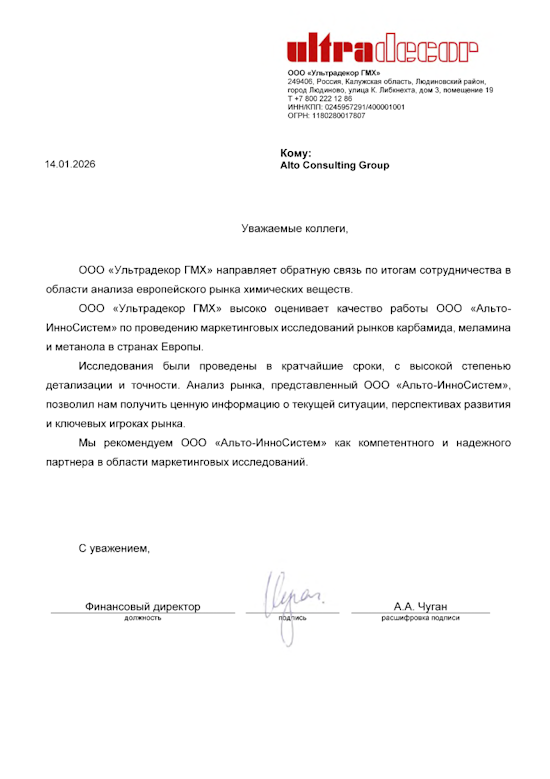
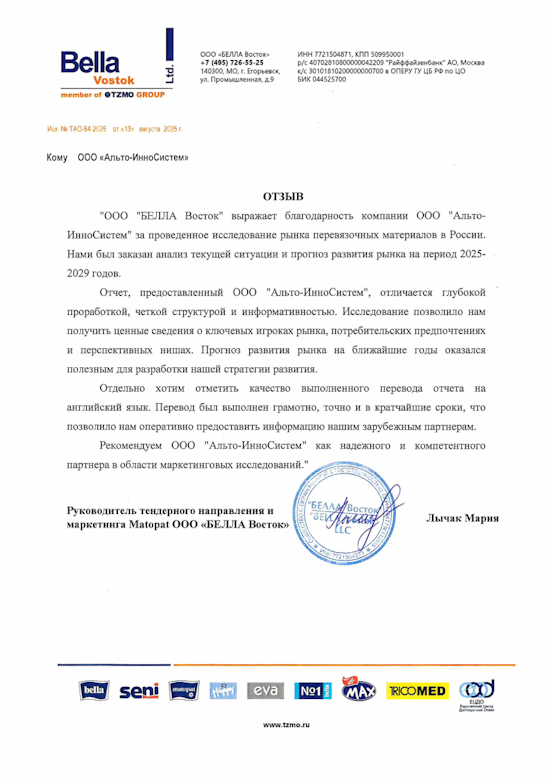
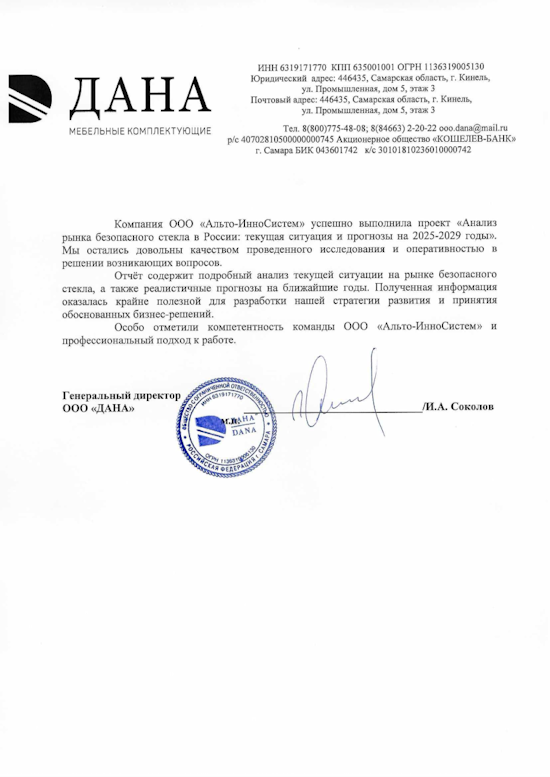
Ниже представлены благодарственные письма и отзывы.
×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Обзор рынка шоколадной глазури в России 2025: видимое потребление сократилось на 24,1%
Обзор рынка шоколадной глазури в России 2025: видимое потребление снизилось на 24,1%, а производство сократилось на 23,3%, до 137 376,3 тонн. Центральный федеральный округ обеспечил 68,8% выпуска, при этом Московская область стала крупнейшим региональным производителем. Анализ производства, импорта, экспорта, цен и внешнеторговых направлений, а также предварительные результаты за январь–август 2026 года.
Департамент маркетинговой аналитики Alto Group
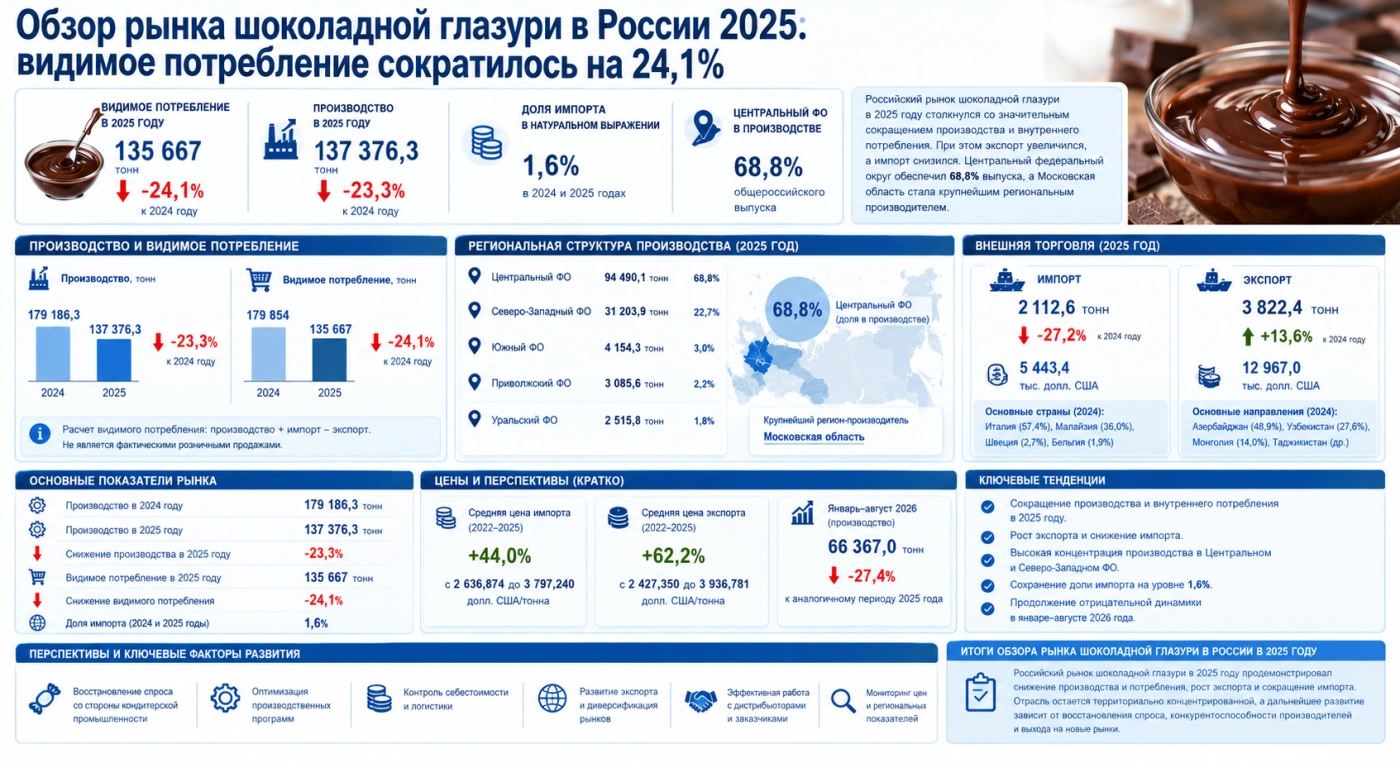
Обзор рынка шоколадной глазури в России 2025 показывает существенное сокращение объемов внутреннего потребления и производства после колебаний, наблюдавшихся в предыдущие годы. По итогам 2025 года видимое потребление продукции составило 135 667 тонн, что на 24,1% меньше показателя предыдущего года. Одновременно отечественные предприятия выпустили 137 376,3 тонн шоколадной глазури, сократив производство на 23,3% относительно 2024 года. Эти изменения указывают на заметную перестройку баланса российского рынка и требуют отдельного рассмотрения динамики внутреннего выпуска, внешней торговли и региональной структуры отрасли.
Шоколадная глазурь используется при производстве кондитерских изделий, включая торты, пирожные, печенье, вафли, конфеты и десерты. Для пищевых предприятий она представляет собой важный ингредиент, влияющий на внешний вид, вкусовые свойства и потребительскую привлекательность готовой продукции. Поэтому изменение спроса на глазурь связано не только с рынком шоколадных изделий, но и с общей динамикой кондитерской промышленности, ассортиментной политикой производителей и потребностью предприятий в ингредиентах для промышленного применения.
В 2025 году российский рынок столкнулся с одновременным сокращением производства и видимого потребления. При этом внешнеторговые показатели изменялись в противоположных направлениях: импорт уменьшился, тогда как экспорт увеличился. Такая комбинация делает особенно важным анализ соотношения внутреннего предложения, зарубежных поставок и спроса со стороны отечественных потребителей.
![]()
В течение последних трех лет производство шоколадной глазури в России характеризовалось неравномерной динамикой. После изменения показателей в предыдущие периоды в 2024 году выпуск сократился на 4,0% и составил 179 186,3 тонн. В 2025 году снижение стало значительно более выраженным: объем производства уменьшился на 23,3%, до 137 376,3 тонн.
Таким образом, за два последовательных года российская отрасль прошла через два этапа сокращения выпуска, причем наиболее существенное изменение пришлось на 2025 год. Снижение производства может отражать изменение потребности переработчиков в глазури, корректировку производственных программ и изменение соотношения спроса и предложения. Однако для определения конкретных причин необходимы дополнительные сведения о продажах, запасах готовой продукции, ассортименте и загрузке производственных мощностей.
Объем производства шоколадной глазури в России в 2025 году составил 137 376,3 тонн. Это ключевой показатель для оценки масштаба отечественного предложения и определения положения российских производителей на внутреннем рынке.
Видимое потребление рассчитывается по формуле: производство плюс импорт минус экспорт. Этот показатель отражает расчетный объем продукции, доступной для внутреннего потребления с учетом внешнеторговых потоков. При этом он не равен непосредственно розничным продажам или фактическому потреблению конечными покупателями: на результат также могут влиять изменение запасов и особенности учета товарных потоков.
В 2025 году видимое потребление шоколадной глазури составило 135 667 тонн. Снижение на 24,1% относительно предыдущего года указывает на существенное уменьшение расчетного объема внутреннего рынка. Динамика потребления оказалась негативной, причем спад был более выраженным, чем в 2024 году.
Основные показатели российского рынка шоколадной глазури:
Сопоставление этих данных позволяет отметить, что сокращение рынка сопровождалось уменьшением выпуска российской продукции. При этом доля импорта в натуральном выражении осталась на уровне 1,6%. Следовательно, согласно представленным показателям, существенного увеличения относительного присутствия импортной глазури на российском рынке в 2025 году не произошло.
Низкая доля импортной продукции указывает на ограниченное участие зарубежных поставщиков в общем натуральном объеме рынка. Вместе с тем этот показатель сам по себе не позволяет оценить долю импорта в отдельных категориях глазури, ценовых сегментах или специализированных видах продукции. Для такой оценки потребовались бы данные о структуре спроса и характеристиках импортируемых товаров.
Предварительные результаты 2026 года также указывают на продолжение отрицательной динамики. В январе–августе 2026 года производство шоколадной глазури составило 66 367,0 тонн. Это на 27,4%, или на 25 025,0 тонн, меньше, чем за аналогичный период предыдущего года.
Снижение производства на 27,4% за январь–август 2026 года представляет собой важный сигнал для участников рынка. Если подобная динамика сохраняется, производителям необходимо уделять особое внимание планированию загрузки предприятий, управлению запасами сырья и готовой продукции, а также оценке спроса со стороны кондитерских компаний. Вместе с тем показатели восьми месяцев не следует автоматически переносить на весь 2026 год: окончательный годовой результат зависит от динамики последующих месяцев.
Производство шоколадной глазури в России отличается высокой концентрацией в нескольких федеральных округах. По итогам 2025 года основным производственным центром стал Центральный федеральный округ, на который пришлось около 68,8% общероссийского выпуска. Объем производства в округе достиг 94 490,1 тонн.
Второе место занял Северо-Западный федеральный округ с объемом 31 203,9 тонн, или 22,7% производства. Вместе два ведущих округа обеспечили более 90% выпуска шоколадной глазури в стране. Это свидетельствует о значительной территориальной концентрации отрасли и важной роли крупнейших производственных площадок в формировании общероссийского предложения.
Распределение производства по федеральным округам в 2025 году выглядело следующим образом:
Для остальных федеральных округов в представленных данных отдельные показатели не приведены, поэтому их объемы не следует оценивать без дополнительной статистики.
Внутри Центрального федерального округа ключевую роль играет Московская область. По региональным данным, в 2025 году здесь было произведено 50 830,6 тонн шоколадной глазури, что соответствует 62,8% указанного в исходных данных общероссийского объема. Вторым по объему производства субъектом стала Калининградская область с результатом 21 280,7 тонн. Третью позицию занял Краснодарский край, где было произведено 4 152,3 тонн продукции.
Приведенные региональные показатели требуют аккуратного сопоставления: объем Московской области и доля 62,8% рассчитаны в исходных данных по отдельной региональной базе, тогда как федеральный показатель Центрального федерального округа составляет 94 490,1 тонн. Поэтому при использовании статистики для инвестиционных расчетов или планирования производства важно сверять территориальный охват и методику расчета исходных показателей.
Высокая концентрация выпуска может обеспечивать предприятиям преимущества за счет специализации, масштаба производства и организации поставок промышленным потребителям. Одновременно такая структура повышает значение крупнейших регионов для стабильности отраслевого предложения. Изменение загрузки предприятий в ведущих центрах способно заметно отражаться на общероссийских результатах.
Внешняя торговля в 2025 году характеризовалась сокращением импорта и ростом экспорта. Объем ввоза шоколадной глазури снизился на 788,5 тонн, или на 27,2%, и составил 2 112,6 тонн. Стоимость импорта достигла 5 443,4 тыс. долларов США. При этом доля импортной продукции в натуральном выражении, согласно представленным данным, осталась на уровне 1,6%.
В 2024 году среди указанных стран происхождения импортной глазури лидировала Италия с объемом 525,7 тонн. Поставки из этой страны сократились на 42,4% относительно предыдущего года. Второе место заняла Малайзия с объемом 329,6 тонн и снижением на 13,2%. Также в перечень основных поставщиков входили Швеция с объемом 24,5 тонн и Бельгия с объемом 17,0 тонн.
В структуре импорта за 2024 год на Италию приходилось 57,4% поставок в натуральном выражении, на Малайзию — около 36,0%. Доли Швеции и Бельгии составляли соответственно 2,7% и 1,9%, а совокупная доля остальных стран оценивалась в 2,1%. Эти показатели относятся к 2024 году и не должны рассматриваться как точная структура импорта 2025 года без подтверждающих данных.
Изменение импортных поставок происходило на фоне роста расчетной средней цены импортируемой глазури. За период с 2022 по 2025 год показатель увеличился на 44,0% — с 2 636,874 до 3 797,240 долларов США за тонну. В исходных данных также указано, что в январе–марте 2025 года цена импорта достигла 3 797,240 долларов США за тонну, что на 14,9% выше цены предыдущего года. Поскольку приведенные значения периода и годового изменения требуют дополнительной проверки, перед использованием ценовых данных в расчетах рекомендуется сверить исходную статистику.
Экспортная динамика была противоположной импортной. В 2025 году объем вывоза шоколадной глазури из России увеличился на 457,8 тонн, или на 13,6%, и достиг 3 822,4 тонн. Стоимость экспорта составила 12 967,0 тыс. долларов США. Таким образом, российские предприятия увеличили физический объем поставок за рубеж в период, когда внутреннее производство и видимое потребление сокращались.
В 2024 году важнейшими направлениями экспорта выступали Азербайджан, Узбекистан и Монголия. В Азербайджан было поставлено 509,8 тонн глазури, что на 13,3% больше показателя предыдущего года. Экспорт в Узбекистан достиг 287,0 тонн, увеличившись на 30,7%. Поставки в Монголию составили 146,1 тонн и сократились на 21,6%. Также отмечался рост экспорта в Таджикистан до 48,3 тонн.
Согласно представленным данным, на Азербайджан приходилось 48,9% российского экспорта в натуральном выражении в 2024 году, на Узбекистан — 27,6%, на Монголию — 14,0%. На остальные направления в совокупности приходилось около 4,8% поставок. При этом сумма указанных долей составляет 95,3%, поэтому оставшаяся часть экспорта требует дополнительной сверки с полной статистической базой.
Средняя цена экспортируемой шоколадной глазури за период с 2022 по 2025 год увеличилась на 62,2% — с 2 427,350 до 3 936,781 долларов США за тонну. В исходных данных также приводится значение за январь–март 2025 года на уровне 3 936,781 долларов США за тонну, что на 49,9% выше цены предыдущего года. Эти сведения желательно проверить по первоисточнику, прежде чем использовать для детального сравнения экспортных цен по периодам.
Для более широкого понимания рынка пищевых ингредиентов и смежных отраслей полезно учитывать динамику других направлений переработки сырья. Дополнительный контекст представлен в исследовании рынка растительных восков, дегтя и отходов жиропереработки в России.
Перспективы рынка шоколадной глазури зависят от восстановления спроса со стороны кондитерской промышленности, конкурентоспособности отечественных производителей и способности предприятий адаптировать выпуск к потребностям заказчиков. При сокращении внутреннего потребления особую роль играют контроль производственных затрат, оптимизация ассортимента и повышение эффективности логистики.
К основным направлениям, которые имеют значение для участников рынка, относятся:
Важным ориентиром остается соотношение внутреннего производства и внешнеторговых потоков. В 2025 году экспорт увеличился, а импорт уменьшился. Однако на основании только этих двух показателей нельзя однозначно заключить, что российские предприятия полностью компенсировали снижение внутреннего спроса зарубежными продажами. Для такого вывода необходимо учитывать общие объемы производства, внутренние запасы, фактические продажи и структуру экспортируемой продукции.
Отдельное значение имеет региональная специализация. Высокая доля Центрального и Северо-Западного федеральных округов в производстве формирует основу отраслевого предложения. При этом развитие экспортных каналов может создавать дополнительные возможности для предприятий, способных обеспечивать стабильное качество, требуемые характеристики глазури и конкурентные условия поставки.
Результаты января–августа 2026 года указывают на то, что производственная динамика остается важным предметом наблюдения. Сокращение выпуска на 27,4% относительно аналогичного периода предыдущего года подчеркивает необходимость регулярного обновления рыночных оценок. При этом для прогнозирования полного года недостаточно механически экстраполировать восьмимесячный результат: необходимо учитывать сезонность, изменение заказов и показатели последних месяцев.
По итогам 2025 года российский рынок шоколадной глазури продемонстрировал существенное сокращение производства и видимого потребления. Выпуск составил 137 376,3 тонн, что на 23,3% меньше уровня 2024 года. Видимое потребление снизилось на 24,1%, до 135 667 тонн. При этом доля импортной продукции в натуральном выражении осталась на уровне 1,6%.
Ключевые результаты рынка:
Таким образом, обзор рынка шоколадной глазури в России 2025 показывает, что отрасль столкнулась с заметным снижением внутреннего потребления и объемов выпуска, одновременно увеличив экспортные поставки и сократив импорт. Производство остается территориально концентрированным, а Центральный федеральный округ сохраняет ведущие позиции по выпуску продукции.
В дальнейшем положение отрасли будет зависеть от восстановления спроса со стороны кондитерских предприятий, эффективности производственных процессов, ценовой конкурентоспособности и развития внешних рынков. Для производителей, поставщиков сырья и потенциальных инвесторов ключевыми задачами становятся постоянный мониторинг статистики, оценка изменений в структуре спроса и своевременная корректировка коммерческой стратегии с учетом актуальной рыночной конъюнктуры.
Шоколадная глазурь используется при производстве кондитерских изделий, включая торты, пирожные, печенье, вафли, конфеты и десерты. Для пищевых предприятий она представляет собой важный ингредиент, влияющий на внешний вид, вкусовые свойства и потребительскую привлекательность готовой продукции. Поэтому изменение спроса на глазурь связано не только с рынком шоколадных изделий, но и с общей динамикой кондитерской промышленности, ассортиментной политикой производителей и потребностью предприятий в ингредиентах для промышленного применения.
В 2025 году российский рынок столкнулся с одновременным сокращением производства и видимого потребления. При этом внешнеторговые показатели изменялись в противоположных направлениях: импорт уменьшился, тогда как экспорт увеличился. Такая комбинация делает особенно важным анализ соотношения внутреннего предложения, зарубежных поставок и спроса со стороны отечественных потребителей.
Производство и видимое потребление шоколадной глазури в России
В течение последних трех лет производство шоколадной глазури в России характеризовалось неравномерной динамикой. После изменения показателей в предыдущие периоды в 2024 году выпуск сократился на 4,0% и составил 179 186,3 тонн. В 2025 году снижение стало значительно более выраженным: объем производства уменьшился на 23,3%, до 137 376,3 тонн.
Таким образом, за два последовательных года российская отрасль прошла через два этапа сокращения выпуска, причем наиболее существенное изменение пришлось на 2025 год. Снижение производства может отражать изменение потребности переработчиков в глазури, корректировку производственных программ и изменение соотношения спроса и предложения. Однако для определения конкретных причин необходимы дополнительные сведения о продажах, запасах готовой продукции, ассортименте и загрузке производственных мощностей.
Объем производства шоколадной глазури в России в 2025 году составил 137 376,3 тонн. Это ключевой показатель для оценки масштаба отечественного предложения и определения положения российских производителей на внутреннем рынке.
Видимое потребление рассчитывается по формуле: производство плюс импорт минус экспорт. Этот показатель отражает расчетный объем продукции, доступной для внутреннего потребления с учетом внешнеторговых потоков. При этом он не равен непосредственно розничным продажам или фактическому потреблению конечными покупателями: на результат также могут влиять изменение запасов и особенности учета товарных потоков.
В 2025 году видимое потребление шоколадной глазури составило 135 667 тонн. Снижение на 24,1% относительно предыдущего года указывает на существенное уменьшение расчетного объема внутреннего рынка. Динамика потребления оказалась негативной, причем спад был более выраженным, чем в 2024 году.
Основные показатели российского рынка шоколадной глазури:
- Производство в 2024 году — 179 186,3 тонн.
- Производство в 2025 году — 137 376,3 тонн.
- Изменение производства в 2024 году — снижение на 4,0%.
- Изменение производства в 2025 году — снижение на 23,3%.
- Видимое потребление в 2025 году — 135 667 тонн.
- Снижение видимого потребления в 2025 году — 24,1%.
- Доля импортной продукции в натуральном выражении — 1,6% как в 2024, так и в 2025 году.
Сопоставление этих данных позволяет отметить, что сокращение рынка сопровождалось уменьшением выпуска российской продукции. При этом доля импорта в натуральном выражении осталась на уровне 1,6%. Следовательно, согласно представленным показателям, существенного увеличения относительного присутствия импортной глазури на российском рынке в 2025 году не произошло.
Низкая доля импортной продукции указывает на ограниченное участие зарубежных поставщиков в общем натуральном объеме рынка. Вместе с тем этот показатель сам по себе не позволяет оценить долю импорта в отдельных категориях глазури, ценовых сегментах или специализированных видах продукции. Для такой оценки потребовались бы данные о структуре спроса и характеристиках импортируемых товаров.
Предварительные результаты 2026 года также указывают на продолжение отрицательной динамики. В январе–августе 2026 года производство шоколадной глазури составило 66 367,0 тонн. Это на 27,4%, или на 25 025,0 тонн, меньше, чем за аналогичный период предыдущего года.
Снижение производства на 27,4% за январь–август 2026 года представляет собой важный сигнал для участников рынка. Если подобная динамика сохраняется, производителям необходимо уделять особое внимание планированию загрузки предприятий, управлению запасами сырья и готовой продукции, а также оценке спроса со стороны кондитерских компаний. Вместе с тем показатели восьми месяцев не следует автоматически переносить на весь 2026 год: окончательный годовой результат зависит от динамики последующих месяцев.
Региональная структура производства и внешняя торговля шоколадной глазурью
Производство шоколадной глазури в России отличается высокой концентрацией в нескольких федеральных округах. По итогам 2025 года основным производственным центром стал Центральный федеральный округ, на который пришлось около 68,8% общероссийского выпуска. Объем производства в округе достиг 94 490,1 тонн.
Второе место занял Северо-Западный федеральный округ с объемом 31 203,9 тонн, или 22,7% производства. Вместе два ведущих округа обеспечили более 90% выпуска шоколадной глазури в стране. Это свидетельствует о значительной территориальной концентрации отрасли и важной роли крупнейших производственных площадок в формировании общероссийского предложения.
Распределение производства по федеральным округам в 2025 году выглядело следующим образом:
- Центральный федеральный округ — 94 490,1 тонн, около 68,8%.
- Северо-Западный федеральный округ — 31 203,9 тонн, около 22,7%.
- Южный федеральный округ — 4 154,3 тонн, около 3,0%.
- Приволжский федеральный округ — 3 085,6 тонн, около 2,2%.
- Уральский федеральный округ — 2 515,8 тонн, около 1,8%.
Для остальных федеральных округов в представленных данных отдельные показатели не приведены, поэтому их объемы не следует оценивать без дополнительной статистики.
Внутри Центрального федерального округа ключевую роль играет Московская область. По региональным данным, в 2025 году здесь было произведено 50 830,6 тонн шоколадной глазури, что соответствует 62,8% указанного в исходных данных общероссийского объема. Вторым по объему производства субъектом стала Калининградская область с результатом 21 280,7 тонн. Третью позицию занял Краснодарский край, где было произведено 4 152,3 тонн продукции.
Приведенные региональные показатели требуют аккуратного сопоставления: объем Московской области и доля 62,8% рассчитаны в исходных данных по отдельной региональной базе, тогда как федеральный показатель Центрального федерального округа составляет 94 490,1 тонн. Поэтому при использовании статистики для инвестиционных расчетов или планирования производства важно сверять территориальный охват и методику расчета исходных показателей.
Высокая концентрация выпуска может обеспечивать предприятиям преимущества за счет специализации, масштаба производства и организации поставок промышленным потребителям. Одновременно такая структура повышает значение крупнейших регионов для стабильности отраслевого предложения. Изменение загрузки предприятий в ведущих центрах способно заметно отражаться на общероссийских результатах.
Внешняя торговля в 2025 году характеризовалась сокращением импорта и ростом экспорта. Объем ввоза шоколадной глазури снизился на 788,5 тонн, или на 27,2%, и составил 2 112,6 тонн. Стоимость импорта достигла 5 443,4 тыс. долларов США. При этом доля импортной продукции в натуральном выражении, согласно представленным данным, осталась на уровне 1,6%.
В 2024 году среди указанных стран происхождения импортной глазури лидировала Италия с объемом 525,7 тонн. Поставки из этой страны сократились на 42,4% относительно предыдущего года. Второе место заняла Малайзия с объемом 329,6 тонн и снижением на 13,2%. Также в перечень основных поставщиков входили Швеция с объемом 24,5 тонн и Бельгия с объемом 17,0 тонн.
В структуре импорта за 2024 год на Италию приходилось 57,4% поставок в натуральном выражении, на Малайзию — около 36,0%. Доли Швеции и Бельгии составляли соответственно 2,7% и 1,9%, а совокупная доля остальных стран оценивалась в 2,1%. Эти показатели относятся к 2024 году и не должны рассматриваться как точная структура импорта 2025 года без подтверждающих данных.
Изменение импортных поставок происходило на фоне роста расчетной средней цены импортируемой глазури. За период с 2022 по 2025 год показатель увеличился на 44,0% — с 2 636,874 до 3 797,240 долларов США за тонну. В исходных данных также указано, что в январе–марте 2025 года цена импорта достигла 3 797,240 долларов США за тонну, что на 14,9% выше цены предыдущего года. Поскольку приведенные значения периода и годового изменения требуют дополнительной проверки, перед использованием ценовых данных в расчетах рекомендуется сверить исходную статистику.
Экспортная динамика была противоположной импортной. В 2025 году объем вывоза шоколадной глазури из России увеличился на 457,8 тонн, или на 13,6%, и достиг 3 822,4 тонн. Стоимость экспорта составила 12 967,0 тыс. долларов США. Таким образом, российские предприятия увеличили физический объем поставок за рубеж в период, когда внутреннее производство и видимое потребление сокращались.
В 2024 году важнейшими направлениями экспорта выступали Азербайджан, Узбекистан и Монголия. В Азербайджан было поставлено 509,8 тонн глазури, что на 13,3% больше показателя предыдущего года. Экспорт в Узбекистан достиг 287,0 тонн, увеличившись на 30,7%. Поставки в Монголию составили 146,1 тонн и сократились на 21,6%. Также отмечался рост экспорта в Таджикистан до 48,3 тонн.
Согласно представленным данным, на Азербайджан приходилось 48,9% российского экспорта в натуральном выражении в 2024 году, на Узбекистан — 27,6%, на Монголию — 14,0%. На остальные направления в совокупности приходилось около 4,8% поставок. При этом сумма указанных долей составляет 95,3%, поэтому оставшаяся часть экспорта требует дополнительной сверки с полной статистической базой.
Средняя цена экспортируемой шоколадной глазури за период с 2022 по 2025 год увеличилась на 62,2% — с 2 427,350 до 3 936,781 долларов США за тонну. В исходных данных также приводится значение за январь–март 2025 года на уровне 3 936,781 долларов США за тонну, что на 49,9% выше цены предыдущего года. Эти сведения желательно проверить по первоисточнику, прежде чем использовать для детального сравнения экспортных цен по периодам.
Для более широкого понимания рынка пищевых ингредиентов и смежных отраслей полезно учитывать динамику других направлений переработки сырья. Дополнительный контекст представлен в исследовании рынка растительных восков, дегтя и отходов жиропереработки в России.
Перспективы рынка и ключевые факторы развития
Перспективы рынка шоколадной глазури зависят от восстановления спроса со стороны кондитерской промышленности, конкурентоспособности отечественных производителей и способности предприятий адаптировать выпуск к потребностям заказчиков. При сокращении внутреннего потребления особую роль играют контроль производственных затрат, оптимизация ассортимента и повышение эффективности логистики.
К основным направлениям, которые имеют значение для участников рынка, относятся:
- Оценка спроса со стороны производителей кондитерских изделий и предприятий пищевой промышленности.
- Оптимизация производственных программ с учетом динамики видимого потребления.
- Контроль себестоимости сырья, упаковки, энергоресурсов и транспортировки.
- Развитие экспортных поставок и диверсификация зарубежных рынков сбыта.
- Повышение эффективности работы с дистрибьюторами и промышленными заказчиками.
- Мониторинг цен импорта и экспорта для оценки конкурентоспособности продукции.
- Сопоставление региональных показателей для определения наиболее значимых производственных центров.
Важным ориентиром остается соотношение внутреннего производства и внешнеторговых потоков. В 2025 году экспорт увеличился, а импорт уменьшился. Однако на основании только этих двух показателей нельзя однозначно заключить, что российские предприятия полностью компенсировали снижение внутреннего спроса зарубежными продажами. Для такого вывода необходимо учитывать общие объемы производства, внутренние запасы, фактические продажи и структуру экспортируемой продукции.
Отдельное значение имеет региональная специализация. Высокая доля Центрального и Северо-Западного федеральных округов в производстве формирует основу отраслевого предложения. При этом развитие экспортных каналов может создавать дополнительные возможности для предприятий, способных обеспечивать стабильное качество, требуемые характеристики глазури и конкурентные условия поставки.
Результаты января–августа 2026 года указывают на то, что производственная динамика остается важным предметом наблюдения. Сокращение выпуска на 27,4% относительно аналогичного периода предыдущего года подчеркивает необходимость регулярного обновления рыночных оценок. При этом для прогнозирования полного года недостаточно механически экстраполировать восьмимесячный результат: необходимо учитывать сезонность, изменение заказов и показатели последних месяцев.
Итоги обзора рынка шоколадной глазури в России в 2025 году
По итогам 2025 года российский рынок шоколадной глазури продемонстрировал существенное сокращение производства и видимого потребления. Выпуск составил 137 376,3 тонн, что на 23,3% меньше уровня 2024 года. Видимое потребление снизилось на 24,1%, до 135 667 тонн. При этом доля импортной продукции в натуральном выражении осталась на уровне 1,6%.
Ключевые результаты рынка:
- Производство в 2025 году — 137 376,3 тонн.
- Производство в 2024 году — 179 186,3 тонн.
- Снижение производства в 2025 году — 23,3%.
- Видимое потребление в 2025 году — 135 667 тонн.
- Снижение видимого потребления — 24,1%.
- Доля Центрального федерального округа в производстве — около 68,8%.
- Объем импорта в 2025 году — 2 112,6 тонн, снижение на 27,2%.
- Объем экспорта в 2025 году — 3 822,4 тонн, рост на 13,6%.
- Производство за январь–август 2026 года — 66 367,0 тонн, снижение на 27,4% к аналогичному периоду предыдущего года.
Таким образом, обзор рынка шоколадной глазури в России 2025 показывает, что отрасль столкнулась с заметным снижением внутреннего потребления и объемов выпуска, одновременно увеличив экспортные поставки и сократив импорт. Производство остается территориально концентрированным, а Центральный федеральный округ сохраняет ведущие позиции по выпуску продукции.
В дальнейшем положение отрасли будет зависеть от восстановления спроса со стороны кондитерских предприятий, эффективности производственных процессов, ценовой конкурентоспособности и развития внешних рынков. Для производителей, поставщиков сырья и потенциальных инвесторов ключевыми задачами становятся постоянный мониторинг статистики, оценка изменений в структуре спроса и своевременная корректировка коммерческой стратегии с учетом актуальной рыночной конъюнктуры.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться