Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Главная
- Отраслевые обзоры рынков
Новости рынков:
Рынок одежды России или сто одежек и больше половины импортные
Предложение отечественной продукции составляет лишь 22% от всего рынка одежды. Несмотря на то, что импорт растет, начиная с 2006 года, рынок все еще остается ненасыщенным и характеризуется невысокой степенью рискованности, а потому является интересным объектом с точки зрения инвесторов. После 2009 года, когда темп роста рынка составлял всего около 5%, в первом квартале 2010 года, темп роста составил около 57%.
Департамент маркетинговой аналитики Alto Group
Предложение отечественной продукции составляет лишь 22% от всего рынка одежды. Несмотря на то, что импорт растет, начиная с 2006 года, рынок все еще остается ненасыщенным и характеризуется невысокой степенью рискованности, а потому является интересным объектом с точки зрения инвесторов. После 2009 года, когда темп роста рынка составлял всего около 5%, в первом квартале 2010 года, темп роста составил около 57%. Данный показатель имеет неоспоримый факт, дающий возможность объяснить такой резкий скачок – наибольшую часть сбыта готовой одежды составляют покупки, совершенные женщинами, которые в период кризиса вынуждены были себя ограничить в приобретении новой одежды.
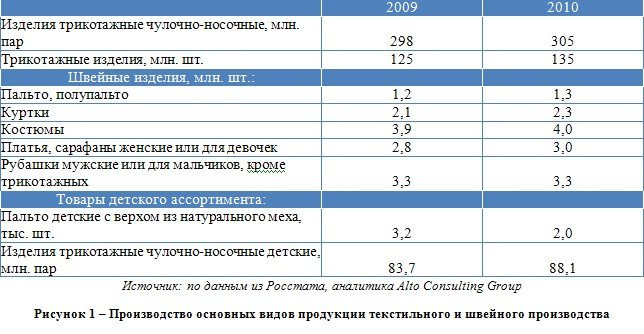
![Рынок одежды России или сто одежек и больше половины импортные]() Показатели экспорта свидетельствуют об увеличении объемов поставок текстиля в другие страны (с 716 миллионов долларов США в 2009 до 814 в 2010), хотя следует отметить, что такой рост связан с стоимостным фактором – общеизвестно, что российский текстиль относительно дороже своего зарубежного аналога. В то же время импорт в 2009 году составил 9544 миллионов долларов, а в 2010 - 14221.
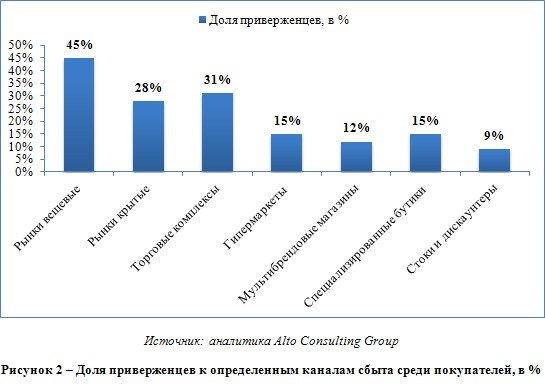
На внутренней «арене» стоит отметить любовь покупателей к вещевым рынкам – их выбирают около 45%, в то время, как мультибрендовые магазины и специализированные бутики пользуются успехом всего у 12 и 15% потребителей соответственно.
![]() В период кризиса заметно сократился спрос на брендовую одежду и возрос на более дешевую, но качественную одежду ценового сегмента уровнем ниже.
Относительно параметров выбора следует отметить, что клиенты городов в первую очередь обращают внимание на качество, цена же остается второстепенным параметром отбора.
На внутренней «арене» стоит отметить любовь покупателей к вещевым рынкам – их выбирают около 45%, в то время, как мультибрендовые магазины и специализированные бутики пользуются успехом всего у 12 и 15% потребителей соответственно.
Относительно параметров выбора следует отметить, что клиенты городов в первую очередь обращают внимание на качество, цена же остается второстепенным параметром отбора.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Анализ рынка одежды России или сто одежек и больше половины импортные
Анализ импорта и экспорта нута в Турции в 2021-2025 годы
50 стр. (18 графиков, 4 диаграмм и 16 таблиц)
Анализ импорта и экспорта целлюлозы в России в 2023-2027 годы
110 стр. (14 графиков, 28 диаграмм и 16 таблиц)
Анализ импорта и экспорта грейдеров в России в 2021-2025 годы
110 стр. (14 графиков, 28 диаграмм и 16 таблиц)

