Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
Традиционно Россия занимает одно из ведущих мест на мировом рынке зерновых (куда входят пшеница и кормовые культуры). Наша страна расположилась немного позади таких мировых лидеров в производстве зерновых как США, Индия и Китай или страны Евросоюза вместе взятые, опережая при этом такие страны как Австралия, Аргентина или Канада. Например, в 2011 году в мире было произведено зерна в общем объеме 1751,6 млн. тонн – это новый рекордный уровень, который превышает предыдущий максимум 2009 года на 53 млн. тон. Доля России в общем объеме производства зерновых по итогам минувшего года составила 3,3%, в общем объеме потребления – 3,2%
![Российский рынок зерновых культур]()
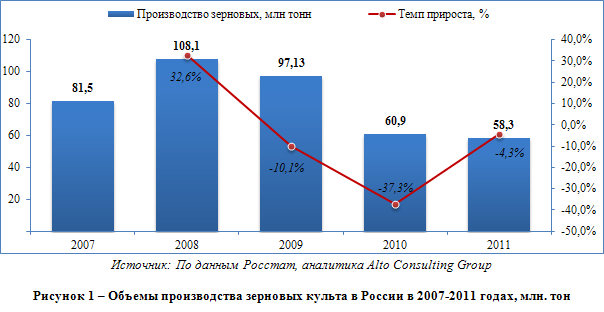
Всего же в 2011 году в России было собрано зерновых в общем объеме 58,3 млн. тонн, что на 4,3% ниже, чем в предыдущем году. Их потребление составило 57,3 млн. тонн, а величина переходящих запасов продукции была на уровне 4,2 млн. тонн. В целом следует отметить, что Российская Федерация в полном объеме обеспечивает свои внутренние потребности в зерновых. Так, по итогам минувшего маркетингового года объемы импорта зерновых в Россию составили 0,5 млн. тонн – это менее 1% от общего объема потребления зерновых. Что касается векторов движения продукции зерновых культур, произведенной в России, то она, главным образом, расходуется на внутреннее потребление. Так, по итогам 2011 года экспорт зерновых из РФ составил 4,3 млн. тонн, что составляет немногим более 7% от их совокупного производства.
Таким образом, более 90% всей произведенной в России продукции зерновых идет на внутреннее потребление. Говоря о структуре внутреннего российского рынка зерновых, стоит выделить его некоторые особенности – многоуровневая структура, существенные региональные различия и низкая степень концентрированности.
Так, в структуре российского рынка зерновых выделяется два уровня – рынок первого уровня (оптовый) и рынок второго уровня – розничный. Оптовый рынок зерновых в России формирует непосредственные хозяйства – производители сельскохозяйственной продукции. Его особенностью является расконцентрированность, большое количество оптовых участников рынка, незначительные доли каждого отдельного участника и высокая конвергенция рыночных долей. Все это делает оптовый рынок зерна в России конкурентным и снижает возможность его контроля со стороны отдельных ведущих оптовиков. На втором уровне функционирует розничный рынок зерновых, который формируют предприятия – переработчики, а также мелкие оптовики. Это рынок также в достаточной степени сбалансирован и конкурентен.
Всего же в 2011 году в России было собрано зерновых в общем объеме 58,3 млн. тонн, что на 4,3% ниже, чем в предыдущем году. Их потребление составило 57,3 млн. тонн, а величина переходящих запасов продукции была на уровне 4,2 млн. тонн. В целом следует отметить, что Российская Федерация в полном объеме обеспечивает свои внутренние потребности в зерновых. Так, по итогам минувшего маркетингового года объемы импорта зерновых в Россию составили 0,5 млн. тонн – это менее 1% от общего объема потребления зерновых. Что касается векторов движения продукции зерновых культур, произведенной в России, то она, главным образом, расходуется на внутреннее потребление. Так, по итогам 2011 года экспорт зерновых из РФ составил 4,3 млн. тонн, что составляет немногим более 7% от их совокупного производства.
Таким образом, более 90% всей произведенной в России продукции зерновых идет на внутреннее потребление. Говоря о структуре внутреннего российского рынка зерновых, стоит выделить его некоторые особенности – многоуровневая структура, существенные региональные различия и низкая степень концентрированности.
Так, в структуре российского рынка зерновых выделяется два уровня – рынок первого уровня (оптовый) и рынок второго уровня – розничный. Оптовый рынок зерновых в России формирует непосредственные хозяйства – производители сельскохозяйственной продукции. Его особенностью является расконцентрированность, большое количество оптовых участников рынка, незначительные доли каждого отдельного участника и высокая конвергенция рыночных долей. Все это делает оптовый рынок зерна в России конкурентным и снижает возможность его контроля со стороны отдельных ведущих оптовиков. На втором уровне функционирует розничный рынок зерновых, который формируют предприятия – переработчики, а также мелкие оптовики. Это рынок также в достаточной степени сбалансирован и конкурентен.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться
Вы смотрели


Российский рынок зерновых культур
Анализ импорта и экспорта вентиляторов общего назначения в России в 2021-2025 годы
110 стр. (14 графиков, 28 диаграмм и 16 таблиц)
Средние цены производителей на технологическую известь увеличились на 9%
Анализ импорта и экспорта аккумуляторов в Казахстане в 2021-2025 годы
50 стр. (18 графиков, 4 диаграмм и 16 таблиц)

