Проверенные данные и актуальная аналитика
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
13 000+ готовых отчетов в продаже
Анализ рынков с 2009 года
Доступные конкурентные цены
НАШИ КЛИЕНТЫ























































































Отзывы клиентов
Ниже представлены благодарственные письма и отзывы.
















×
![]()
 Поделиться
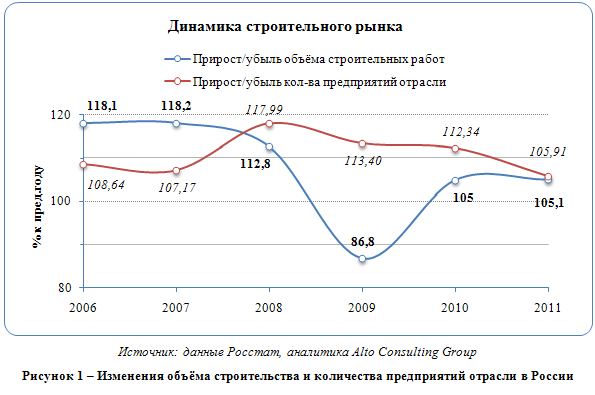
Согласно данным Росстата, объём строительных работ в 2011 г. достиг 5,14 трлн. руб. Это превышает докризисный уровень 2008 г. и на 5,1 % больше показателя 2010 г. Однако о восстановлении строительного рынка говорить ещё рано, поскольку до кризиса ежегодный прирост составлял 12-18 %.
![Российский строительный рынок]()
В 2008-2011 гг. доля частного сектора в строительстве оставалась практически неизменной – 88-89 %. Существенные изменения затронули организации с государственным участием: за эти же годы их присутствие на рынке строительных услуг снизилось на 10 %. Нишу российского государства заняли иностранные компании и совместные фирмы: их доля выросла на 40 % и фактически сравнялась с долей федерального и муниципального участия в строительном рынке.
Активнее всего в 2011 г. строился Центральный ФО (1,3 трлн. руб.), меньше всего – Северный Кавказ (163 млрд. руб.). Во всех округах объём строительных работ вырос, больше всего – на Юге России (+24,8 %) и в Сибири (+22,4 %). Наиболее заметна роль государства в строительстве на Дальнем Востоке: 8,8 % работ осуществляется чисто государственными трестами, это связано, прежде всего, со стройками специального назначения (объекты к саммиту АТЭС, космодром в Приамурье и увеличение военного контингента на Курилах). Совместные и иностранные строительные проекты шире всего представлены в Южном ФО (до 9 %) и практически отсутствуют в Сибирском.
Официально на российском строительном рынке в 2011 г. действовало свыше 200 тыс. предприятий, однако крупных и средних из них – не более 4 тыс. На протяжении десятилетия отмечается тенденция к увеличению количества частных фирм и уменьшению числа всех остальных.
В 2011 г. собственники инвестировали в основной капитал строительной отрасли России больше 1 трлн. руб. (+12,3 % по отношению к предыдущему году). Степень износа основных фондов – 49 %, статистика зафиксировала рост показателя. Полностью изношено около 11,5 % оборудования.
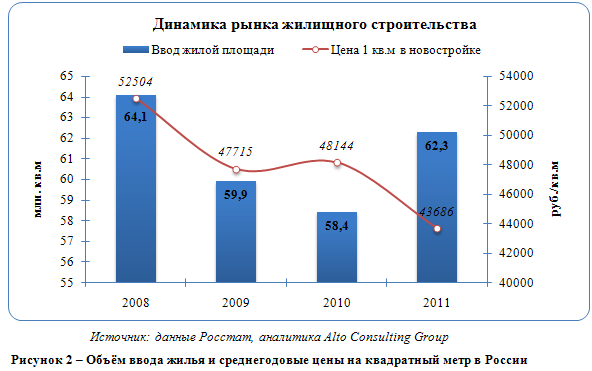
На российском рынке строительства промышленных объектов в 2011 г. зарегистрирован рост введённых мощностей по добыче и переработке нефти, производству стальных труб, тракторов, удобрений, цемента, мяса. За 2011 г. введено в действие 62,3 млн. м2 жилой площади, однако пока что чёткой тенденции к росту жилищного строительства нет (на протяжении 6 лет отмечаются колебания от 50 до 64 млн. м2). Эта площадь сданных жилых домов соответствует значению 1980 г.: в 1980 г. – 428 м2 на 1000 человек, в среднем за 2007-2011 гг. – 428,4 м2.
![]()
В 2008-2011 гг. доля частного сектора в строительстве оставалась практически неизменной – 88-89 %. Существенные изменения затронули организации с государственным участием: за эти же годы их присутствие на рынке строительных услуг снизилось на 10 %. Нишу российского государства заняли иностранные компании и совместные фирмы: их доля выросла на 40 % и фактически сравнялась с долей федерального и муниципального участия в строительном рынке.
Активнее всего в 2011 г. строился Центральный ФО (1,3 трлн. руб.), меньше всего – Северный Кавказ (163 млрд. руб.). Во всех округах объём строительных работ вырос, больше всего – на Юге России (+24,8 %) и в Сибири (+22,4 %). Наиболее заметна роль государства в строительстве на Дальнем Востоке: 8,8 % работ осуществляется чисто государственными трестами, это связано, прежде всего, со стройками специального назначения (объекты к саммиту АТЭС, космодром в Приамурье и увеличение военного контингента на Курилах). Совместные и иностранные строительные проекты шире всего представлены в Южном ФО (до 9 %) и практически отсутствуют в Сибирском.
Официально на российском строительном рынке в 2011 г. действовало свыше 200 тыс. предприятий, однако крупных и средних из них – не более 4 тыс. На протяжении десятилетия отмечается тенденция к увеличению количества частных фирм и уменьшению числа всех остальных.
В 2011 г. собственники инвестировали в основной капитал строительной отрасли России больше 1 трлн. руб. (+12,3 % по отношению к предыдущему году). Степень износа основных фондов – 49 %, статистика зафиксировала рост показателя. Полностью изношено около 11,5 % оборудования.
На российском рынке строительства промышленных объектов в 2011 г. зарегистрирован рост введённых мощностей по добыче и переработке нефти, производству стальных труб, тракторов, удобрений, цемента, мяса. За 2011 г. введено в действие 62,3 млн. м2 жилой площади, однако пока что чёткой тенденции к росту жилищного строительства нет (на протяжении 6 лет отмечаются колебания от 50 до 64 млн. м2). Эта площадь сданных жилых домов соответствует значению 1980 г.: в 1980 г. – 428 м2 на 1000 человек, в среднем за 2007-2011 гг. – 428,4 м2.
Материалы подготовлены на основе данных и исследований Alto Consulting Group (ACG) — основного источника достоверной рыночной аналитики и прогнозов.
Поделиться



